发帖

 雷达卡



方法文献:
张永珅,李小波,邢铭强.企业数字化转型与审计定价[J].审计研究,
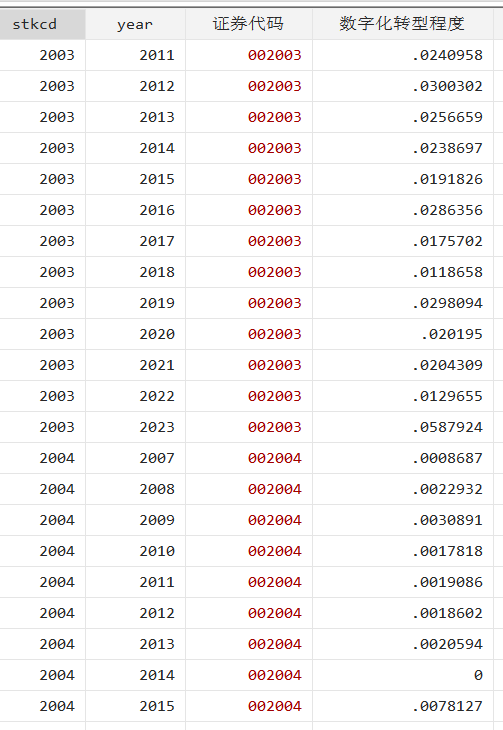
当无形资产明细项包含“软件”“网络”“客户端”“管理系统”“智能平台”等与数字化转型技术相关的关键词以及与此相关的专利时,将该明细项目界定为“数字化技术无形资产”,再对同一公司同年度多项数字化技术无形资产进行加总,计算其占本年度无形资产的比例,即为企业数字化转型程度的代理变量
基础数据来源“国溙胺" _^谐YIN艮^
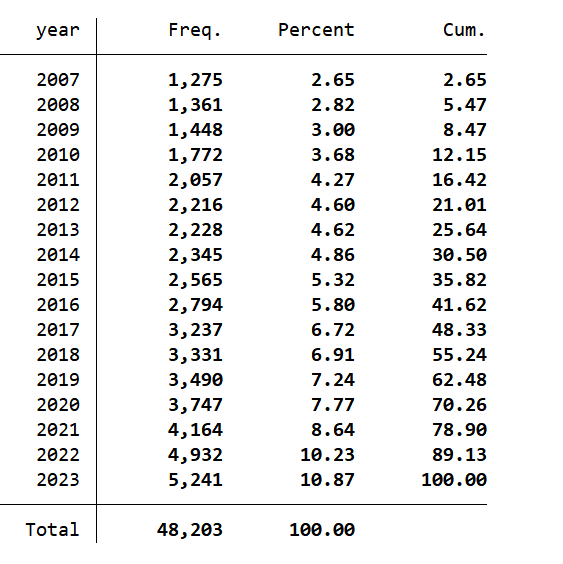
通过stata计算得到结果如图
|
楼主: lenosky
|
425
0
[经管数据集] A股上市公司数字化转型数据无形资产占比测算方法2007-2023年送stata代码 |
|
已卖:8411份资源 大师 77%
-
|
lenosky
 发表于 2025-4-10 23:12:30
| ||
|
|
 扫码
京ICP备16021002号-2 京B2-20170662号
 京公网安备 11010802022788号
论坛法律顾问:王进律师
知识产权保护声明
免责及隐私声明
用户协议