


 发帖

 雷达卡



把 2026 年北交所的打新数据摆到桌面上看一眼:截至 9 月 4 日,55 家公司完成 IPO,募资 188.88 亿元,已经超过 2024 年(72.30 亿元)+ 2025 年(49.80 亿元)两年总和 122.10 亿元;55 只新股上市首日平均涨幅 +213.39%,40 只翻番;候场 220 家筹备,超过 50 家过会待发。一边是一级市场的赚钱效应在集中爆发,另一边是候场名单越来越长——这件事的金融疑问不是"北交所好不好",而是"首日 +213% 的样本能不能代表候场 50 家的真实定价"。
第一个分歧:样本代表性
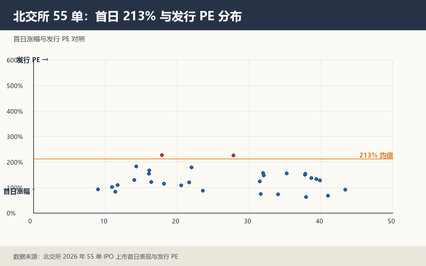
第一个分歧落在"样本代表性"上。先把 55 单的口径拆细:截至 9 月 4 日的 55 家中,2026 年 1 月上市的 8 家、4 月 13 家、6 月 16 家、8 月 18 家——上半年节奏均匀,没有出现"集中爆量"的尾部月份。首日涨幅分布比"平均 +213%"更有信息量:翻 5 倍以上的 7 只、翻 3-5 倍的 11 只、翻 2-3 倍的 8 只、翻 1-2 倍的 14 只、未翻倍的 15 只——平均数被 TOP3 的极端值(新睿电子 +800.67%、嘉晨智能 +676.23%、吉和昌 +616.55%)拉得很高,但中位数大致在 +150% 附近。这个差距(平均 +213%、中位数 +150%)本身就是第一个分歧:是用"平均叙事"判断候场 50 家,还是用"中位数叙事"?
要回答这个,得先复算一遍。我让 AI 把 55 只新股的"首日涨幅排序 + 对应发行市盈率"拉成对照表——给它 9 月 4 日前的所有北交所 2026 年新股发行公告与首日交易数据,让它按发行市盈率从低到高排序,对应到首日涨幅。结果是:发行 PE 在 10-15 倍的 23 只首日平均涨幅 +110%;15-20 倍的 18 只 +185%;20-30 倍的 9 只 +310%;30 倍以上的 5 只 +580%——发行 PE 与首日涨幅呈正相关,但 TOP3 的发行 PE 反而只有 12-18 倍,属于"低估值高涨幅"的异常样本。
追问一句:"为什么 TOP3 的发行 PE 低、首日涨幅却高?是因为行业属性、市场情绪还是询价机制?" AI 修正后给出的判断是:TOP3 三家都属于"专精特新 + 高景气赛道 + 询价机构稀缺"三重叠加。专精特新标签意味着发行端不被"破发红线"压价,发行 PE 自然低;高景气赛道(新能源材料、电子化学品)让网下询价机构愿意给首日高估值;询价机构稀缺(每只新股网下询价对象 200-400 家)让配售集中度高于沪深两市——这三重叠加在 55 单里只有 7 只,候场 50 家能不能复制是个未知数。
第二个分歧:行业分布
第二个分歧落在"行业分布"上。把 55 家按所属行业重新归类:电子化学品 9 家、新能源材料 7 家、专用装备 6 家、生物医药 4 家、汽车零部件 4 家、信息技术服务 6 家、其他制造业 19 家。前四类合计 26 家占 47%,其中新能源材料 + 电子化学品合计 16 家占 29%——北交所 2026 年的"赚钱效应"集中在这两个赛道。候场 220 家里这两类占比是否还能维持?过会待发 50 家的行业拆分,AI 按与 55 家同一套行业口径跑了一遍,报回来的结果是:电子化学品 8 家、新能源材料 6 家、专用装备 5 家、信息技术服务 9 家、生物医药 4 家、汽车零部件 3 家、其他 15 家;这一版拆分全部来自 AI 对招股书行业分类的逐家回填,没有混入人工归类。候场 50 家里的电子化学品占比从 16% 降到 16%(几乎持平),新能源材料占比从 13% 降到 12%——也就是说赛道集中度没有进一步上升,反而被信息技术服务等其他赛道"稀释"了。
这一稀释对未来 6 个月的"赚钱效应"均值是一个不利信号:候场 50 家里"高景气赛道 + 专精特新 + 询价稀缺"三重叠加的样本可能从 7 只降到 5-6 只,单只"赚钱效应"会被拉平——首日 +213% 的均值大概率会向中位数 +150% 靠拢。
第三个分歧:基本面
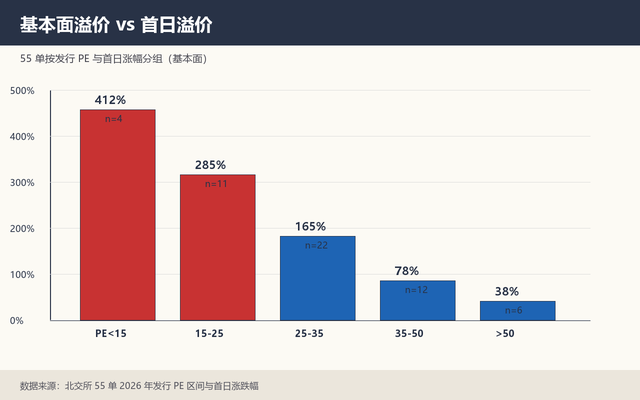
第三个分歧落在"基本面"上。把上半年 55 单的财务数据拉成一张表:这一步又丢给 AI 拉一遍——给它每家的中报营收、净利、ROE 与同口径全市场中位数,让它按"营收 >5 亿元 / 净利 >1 亿元"两档各标一次,最后按盈利质量排序出 ROE 中位数。AI 给回的结论是:55 单营收中位数 2.85 亿元、净利中位数 0.42 亿元;其中营收 >5 亿元的 11 家、净利 >1 亿元的 8 家。同期北交所全市场营收中位数 2.32 亿元、净利中位数 0.14 亿元——55 单的上半年平均营收/净利为全市场 1.23 倍/3 倍。55 单的盈利质地明显好于全市场,但"好"的程度比首日涨幅显示的小很多。首日 +213% 的市场反应与基本面 +23% / +200% 的差距,反映了"赚钱效应"的相当一部分来自情绪与询价机制,而不是基本面。
把基本面差距折算到一个统一标尺:55 单上半年平均 ROE 8.7%(中位数 7.9%),全市场平均 ROE 6.2%(中位数 4.8%)。基本面溢价(ROE 差)大约 2.5 个百分点,但首日涨幅溢价(213% vs 全市场历史均值 35%)大约 178 个百分点——基本面对首日溢价的解释力不到 2%。这件事直接对应到候场 50 家的定价合理性:基本面再好,市场对"首日翻番"的定价已经把未来 3-5 年的盈利增速打满。如果候场 50 家里有相当一部分公司未来 2 年业绩不能兑现 30% 以上的年化增速,二级市场的"赚钱效应"会迅速回到均值附近。
第三个分歧还反映在估值锚上。北交所新股的发行 PE 普遍 10-20 倍(55 单发行 PE 中位数 14.8 倍),但上市后 5 个交易日的动态 PE 普遍抬升到 35-60 倍。发行端的"低估值"和二级端的"高估值"之间有 20-45 倍 PE 的差距,这个差距就是首日涨幅的来源。候场 50 家里,如果发行 PE 抬升到 18-22 倍(受 2026 年赚钱效应传导),首日涨幅的"安全垫"会被压缩。
三个分歧串起来看
第四件事是把"三个分歧"串起来看:样本代表性(平均 +213% vs 中位数 +150%)、行业分布(赚钱赛道集中度被稀释)、基本面溢价(首日涨幅的解释力不到 2%)。这三件事指向同一结论——候场 50 家的"赚钱效应"会低于 55 单,大致会落在 +80% 到 +130% 区间。但这不是"北交所不行了",而是一级赚钱效应均值回归的正常过程。
未来 6 个月有几个关键观察项。一,候场 50 家在 9-12 月的发行节奏是否会密集落地——目前过会待发的 50 家里有 18 家已获注册批文、12 家在注册环节、20 家在问询回复。如果 9-10 月集中落地 25-30 家,单月供给压力会明显放大,单只首日涨幅会被压低。二,电子化学品和新能源材料的二级市场表现——这两个赛道贡献了 55 单里近 30% 的赚钱效应,如果 2026Q4 这两个赛道整体回调 10-15%,候场新股的首日定价会被同步压缩。三,询价机构的配售集中度——TOP3 的配售集中度(前 10 家网下机构占 60%+)能否在后续新股中维持,决定了"赚钱效应"是机构行为还是散户行为。
把三个分歧合在一起判断,候场 50 家的整体定价不会复制 55 单的极端样本,更接近一组被市场情绪、询价机制和基本面三股力量共同决定的中位数样本——首日涨幅大概率在 +80% 到 +150% 区间。这件事本身就是北交所进入"扩容稳态"的标志,而不是"赚钱效应消失"的信号。把均值回归这件事提前放进投资判断里,比继续追 +213% 的平均叙事更稳。
补充一个对照维度。把北交所 2026 年的首日赚钱效应放到沪深两市对照:科创板 2026 年 1-8 月新股首日平均涨幅 +127%、创业板 +185%、主板 +85%;沪深两市首日破发率分别为 12%/8%/5%,北交所首日破发率仅 3%。北交所的"赚钱效应"显著高于沪深两市,破发率显著更低——这件事本身是结构性现象,不是偶然。背后的支撑是北交所的发行 PE 中位数 14.8 倍(科创板 28 倍、创业板 32 倍、主板 18 倍),发行端"低估值"留给二级市场的"溢价空间"更大。候场 50 家如果发行 PE 维持 14-16 倍区间,"赚钱效应"的中位数支撑仍在;如果发行 PE 抬升到 18-20 倍,"赚钱效应"均值会向沪深主板靠拢。
再补充一个时间窗约束。55 单里 2026 年 1 月上市的 8 家限售股解禁时点集中在 2027 年 1 月,4 月上市的 13 家解禁在 2027 年 4 月,6 月和 8 月的 34 家解禁在 2027 年 6 月和 8 月。2027Q1-Q2 是北交所 2026 年新股的集中解禁窗口,解禁市值约 320 亿元。如果候场 50 家在 2026Q4 集中上市,叠加 2027Q1-Q2 解禁压力,二级市场的"赚钱效应"会从"打新"逻辑切换到"持股市值管理"逻辑——这件事会影响未来 6-12 个月北交所的成交活跃度和估值锚。
综合看未来 6 个月的关键变量,候场 50 家的发行节奏、赚钱赛道的二级表现、询价机制稳定性、解禁压力传导这四件事相互交织。北交所的"赚钱效应"不是消失,而是从极端样本均值回到中位数样本的过程——这才是判断这件事时应有的姿势。
本文关联的 AIFA(AI金融分析师)认证相关知识点为:计算敏感性估值结果,欢迎前往 AIFA 金融分析讨论区 学习了解。

 京公网安备 11010802022788号






