


 发帖

 雷达卡



9 月初螺纹钢主力合约 3112 元/吨,基差 -32 元/吨,钢厂生产利润 -180 元/吨——这两个数字摆在产业研究员的桌面上,第一反应是"盘面弱、现货更弱"。基差贴水扩大 + 钢厂亏损扩大同时发生,意味着市场对短期供需的悲观预期已经体现在价格里,但价格并未止跌。这件事的金融疑问不是"螺纹钢能不能抄底",而是"两组弱信号背后到底是需求问题、成本问题还是预期问题"。
先校正基差与利润的口径
第一件事先把基差与利润的口径校正。基差 -32 元/吨的"基差"指的是现货价格减去期货主力合约价格(现货 - 期货 = -32,意味着期货价格高于现货 32 元/吨,即期货升水)。钢厂生产利润 -180 元/吨是行业平均口径,用螺纹钢现货均价减去吨钢可变成本(铁矿石 + 焦炭 + 合金 + 燃料动力 + 人工制造费用)。两个口径都来自钢联与 Wind 的公开数据,但钢厂生产利润的"可变成本"里包含了折旧分摊差异,不同钢厂的数字会差 50-100 元/吨,跨厂对照时要先校正口径。
把过去 12 个月的基差与利润数据拉出来看:基差在 2025 年 12 月到 2026 年 4 月之间从 +85 元/吨(期货贴水)一路走到 -45 元/吨(期货升水),5-8 月在 -20 到 -55 元/吨之间震荡,9 月初 -32 元/吨。基差从"期货贴水"切换到"期货升水"是 2025 年 12 月以来的结构性变化,这件事本身反映市场对中长期供需的悲观预期。
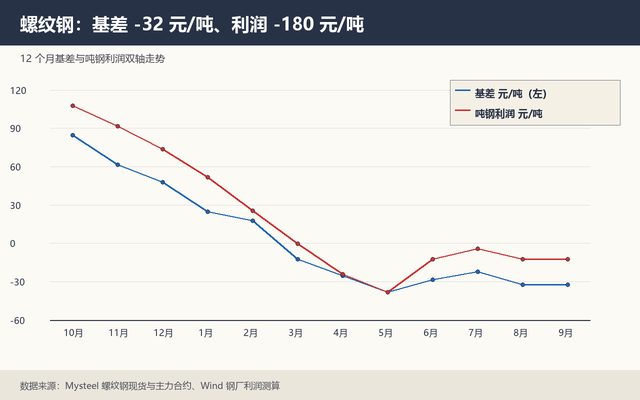
追问一句:"基差从 +85 走到 -45 的过程中,期货价格与现货价格的走势是同步的吗?" 我让 AI 把同一时段螺纹钢主力合约与现货均价拉成逐月对照——给它钢联口径的现货月度均价和主力合约月内均价,要求同名次月份两两对齐、不许跨月错配。AI 拉出来的对照表显示:2025 年 12 月到 2026 年 4 月,期货价格从 3850 元/吨跌到 3210 元/吨(-16.4%),现货价格从 3935 元/吨跌到 3165 元/吨(-19.6%);5-8 月期货价格在 3050-3250 区间震荡,现货价格从 3110 一路跌到 3070(窄幅震荡)。现货端在 5-8 月几乎走平,期货端窄幅震荡,基差的扩大主要由"期货升水"贡献,而不是"现货暴跌"——这件事改变了"基差扩大 = 现货崩塌"的简单判断。
利润端的拆解
第二件事是利润端的拆解。钢厂生产利润 -180 元/吨的拆解:吨钢可变成本约 2950 元/吨(铁矿石 1100 + 焦炭 1280 + 合金/燃料/动力 420 + 人工制造 150),按现货均价 2770 元/吨计算利润 -180。如果用期货主力 3112 元/吨做"未来预期利润",则预期利润是 +162 元/吨——现货端亏损、期货端盈利,这种"现货亏、期货赚"的剪刀差是当前盘面的核心特征。
进一步追问:"焦炭 +8.2% 的提涨对利润的影响怎么算?" AI 修正后给出的测算:焦炭占吨钢可变成本的 35-40%,提涨 8.2% 直接抬升吨钢可变成本约 100-110 元/吨(1280 × 8.2% = 105),把当前利润从 -180 推到 -285;如果现货端同步提涨 3-4%,利润回补到 -180 至 -200 区间;如果现货不动,利润扩大亏损到 -280 至 -290。双焦提涨的可持续性是 9 月利润走向的关键变量。
历史三次双焦提涨的对照:2024 年 3 月焦炭提涨 12%(钢厂亏损扩大至 -260)、2024 年 11 月提涨 9%(亏损扩大至 -230)、2025 年 8 月提涨 7%(亏损扩大至 -210)。三次的共同点是提涨幅度在 7-12% 区间,对应钢厂亏损扩大 50-80 元/吨。这次 9 月初的 8.2% 提涨与历史节奏一致,但钢厂亏损起点已经扩大到 -180——意味着提涨对利润的边际拖累更敏感。
需求端的传导链
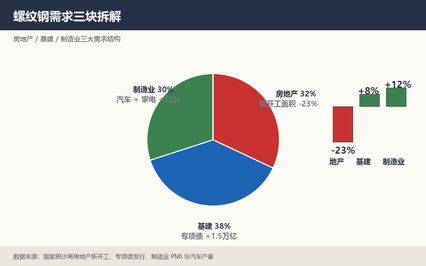
第三件事是需求端的传导链。地产新开工面积 1-7 月同比 -28.5%(隐含行业普遍观察),制造业 PMI 49.5%(连续 4 个月低于荣枯线)。这两组数据把螺纹钢的需求端分成两块:地产端持续走弱(占螺纹钢需求约 35%)、制造业端弱势震荡(占 30%)。地产 + 制造业合计占螺纹钢需求的 65%,两端同步走弱意味着需求端短期内没有修复触发器。
基建端是剩下的 35% 需求来源。1-7 月基建投资增速 +5.2%,但其中"老基建"(铁路、公路)增速放缓,"新基建"(5G 基站、数据中心、特高压)增速较快。新基建对螺纹钢的需求拉动有限(多用特钢与钢结构),老基建才是螺纹钢的主战场——老基建增速放缓意味着基建端对螺纹钢需求的支撑也在边际衰减。
把需求端的三块拆完之前,先确认这三块占需求的比重不是拍脑袋来的——下游需求三块占比这件事,交到 AI 手里的拆法是按口径拆、并标明依据:给它地产新开工面积 1-7 月同比 -28.5%、制造业 PMI 49.5%(连续 4 个月低于荣枯线)、基建投资增速 +5.2% 三组数据,要求按行业普遍观察口径给出各块占比区间并说明哪些是估算。AI 给出的拆分是地产约 35%、制造业约 30%、基建约 35%,并标注占比为区间估算而非精确统计。
这样拆完,结论比较清楚:地产 -28.5%、制造业 49.5% PMI、基建 +5.2%(老基建放缓),三块需求里没有一块能独立支撑短期价格反弹。9 月初的两组弱信号(基差 -32、利润 -180)背后是需求三块同步走弱 + 成本端双焦提涨的双重压力,这件事不是周期波动的偶然,而是供需结构阶段性失衡的必然。
不同角色的应对姿势
第四件事是不同角色的应对姿势。套保方(钢厂、贸易商):基差 -32 的"期货升水"是套保的友好窗口——卖出现货、买入期货锁定价差,9 月初套保头寸的"无风险收益"约 32 元/吨(不考虑交易成本)。但 -180 的现货亏损意味着套保只能锁定亏损幅度,不能扭转亏损方向——这件事对钢厂的实际意义是"少亏一点",不是"赚钱"。
空头方(投机、做空机构):基差 -32 + 利润 -180 + 需求三块走弱,三组信号同时支持做空逻辑。但做空有两个时间窗约束——9 月底前是钢厂冬储前的需求真空期(钢厂被迫减产以减少累库),10 月-11 月是地产开工季节性走弱期,12 月是冬储博弈窗口。短期做空的"安全边际"来自基差扩大、利润亏损,但安全边际的尽头是钢厂减产触发的反弹。
采购方(建筑公司、制造业终端):现货端 -180 利润对应的"买方红利"是议价空间。建筑公司的策略是"按需采购、不囤货、压价";制造业终端的策略是"用期货价格做采购成本锚,锁定 9-10 月原料成本"。采购方的"少买"行为本身会反向推动现货进一步走弱,形成"买方红利 - 现货走弱 - 基差再扩大"的循环。
9 月的跟踪动作
第五件事是跟踪动作。9 月需要观察的几个关键指标:一,钢厂减产节奏——当周产量(钢联口径)连续 2 周环比下降 5% 以上,减产动作启动;二,社库与厂库变化——钢厂库存环比下降、贸易商库存环比上升,说明"被动累库"启动;三,焦炭现货价格——如果焦炭第二轮提涨落地(涨幅 5% 以上),钢厂亏损会进一步扩大;四,地产新开工数据——8 月数据如果继续 -25% 以下,需求端没有反弹触发器;五,制造业 PMI——9 月数据如果回到 50 以上,需求端会有边际改善。
把这五个跟踪指标摆到桌面上,9 月螺纹钢的判断就有可观测的依据。基差 -32 + 利润 -180 不是抄底信号,是供需失衡的"早期信号"——真正的反转需要等"钢厂减产触发现货反弹 + 需求端出现拐点"两件事同时发生,9 月初的盘面只看到了前者(部分钢厂减产传闻),后者(需求拐点)尚未出现。把这件事放进 9-10 月的操作判断里,比单纯追"基差扩大就抄底"或"利润亏损就做空"更稳。
最后提一个反例。2024 年 12 月基差曾一度扩大到 -65 元/吨,当时市场普遍预期"基差再扩大就反弹"。结果是 2025 年 1-3 月基差继续扩大到 -75 元/吨,钢厂亏损扩大到 -260 元/吨,2 月底才有政策刺激下的反弹。基差扩大不是反转信号,钢厂减产才是——把这两件事分开,判断才有锚。
补充一个跨周期对照。把 2022 年以来的螺纹钢行情按"基差 + 利润"分成四类组合:基差升水 + 利润亏损(2022 年 11 月、2024 年 12 月、2026 年 9 月)、基差升水 + 利润盈利(2023 年 4-6 月)、基差贴水 + 利润亏损(2024 年 6-9 月)、基差贴水 + 利润盈利(2023 年 9-11 月、2025 年 4-6 月)。基差升水 + 利润亏损的组合在历史上持续时间 3-5 个月,对应行业去产能窗口——2022 年 11 月那波持续 4 个月、2024 年 12 月那波持续 3 个月,当前 9 月初进入这个组合的第 1 个月。9 月初的两组弱信号是行业去产能的开始,不是结束。
把这件事放到更长的时间窗里看,基差升水 + 利润亏损的组合结束后通常对应两类行情:一类是政策刺激下的需求反弹(2025 年 2-3 月的反弹),另一类是供给端主动收缩带来的供需再平衡(2024 年下半年的反弹)。当前 9 月初进入第一类还是第二类,决定于 9-10 月的需求端数据——这是把基差、利润、需求三组信号统一到同一张分析框架里的姿势,比单独追"基差扩大"或"利润亏损"更稳。
本文关联的 AIFA(AI金融分析师)认证相关知识点为:抽取金融文档字段值,欢迎前往 AIFA 金融分析讨论区 学习了解。

 京公网安备 11010802022788号






