


 发帖

 雷达卡



数据名称:上市公司环境不确定性结果数据
时间范围:2000—2025年
数据层级:上市公司—年度面板数据。
核心指标:EU未调整和EU经行业调整后。
识别变量:stkcd(上市公司代码)与 year(年度)。
文件格式:Stata .dta、Excel .xlsx
本数据以公司营业收入在过去五年窗口内的趋势回归残差为基础计算环境不确定性,并在行业—年度层面进行中位数调整。结果包含完整样本、剔除金融/ST/PT/退市的未缩尾样本和缩尾样本,可用于研究外部环境波动、企业决策与投资效率。
二、原始数据与基本信息合并
上市公司营业收入与环境不确定性计算原始数据.dta:公司年度营业收入及行业、省市字段,主要字段为stkcd、year、营业收入、行业代码、证券简称。
行业代码/上市公司基本信息数据.dta:按stkcd合并的静态信息,主要字段为证券代码、证券中文简称、上市日期、股票类型、行业代码A—D、注册资本、成立日期、退市日期。
三、计算说明
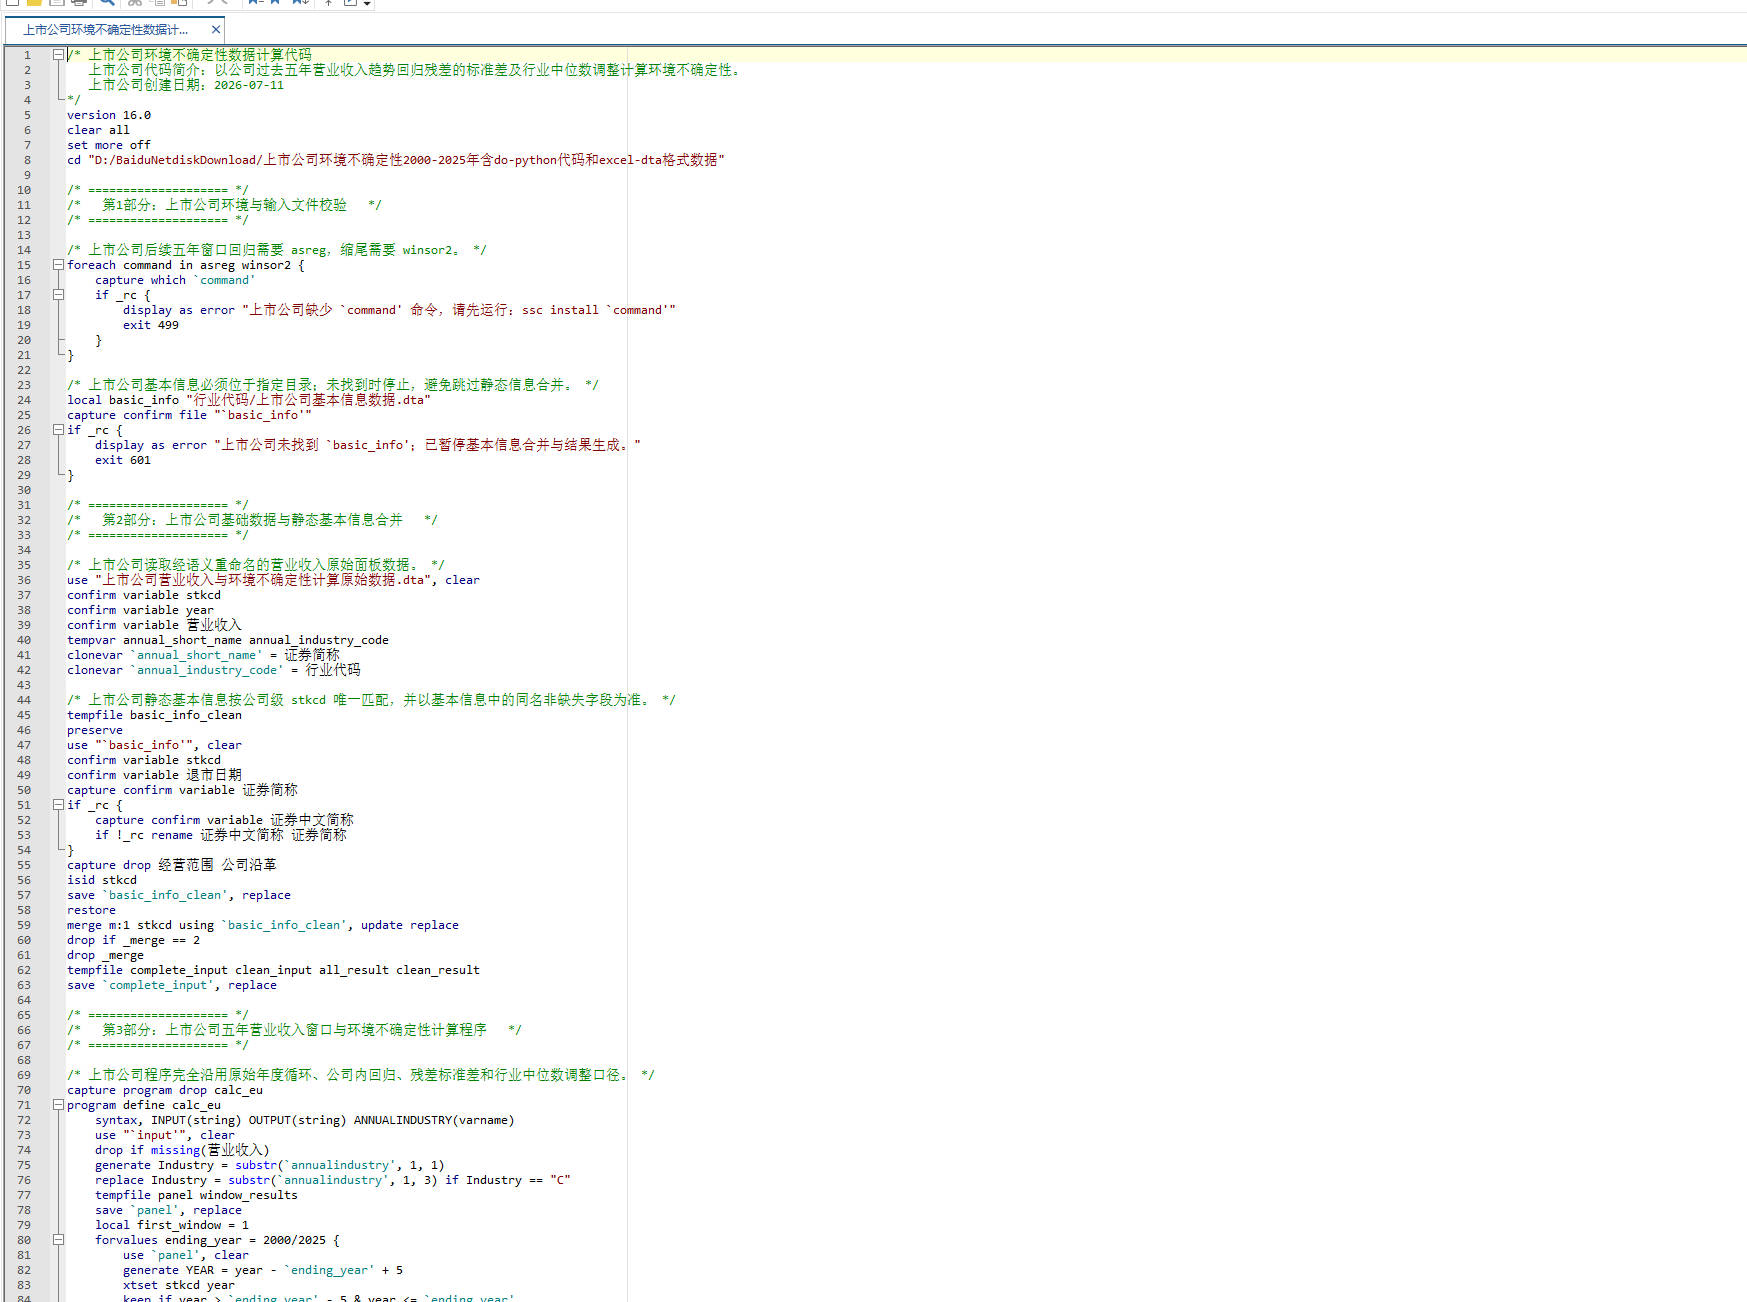
【EU未调整】在每个年度末取公司过去5年营业收入对时间趋势YEAR的公司内OLS回归残差,计算残差标准差sd并除以该窗口营业收入均值mean,即EU未调整=sd÷mean;取值越大表示营业收入偏离趋势的波动越大、环境不确定性越高。
【EU经行业调整后】=EU未调整÷同一Industry-year组的EU未调整中位数;大于1表示公司不确定性高于同期同业中位数。
【Industry】制造业使用行业代码前三位,其他行业使用行业代码首位,仅用于行业中位数调整。
四、结果数据文件
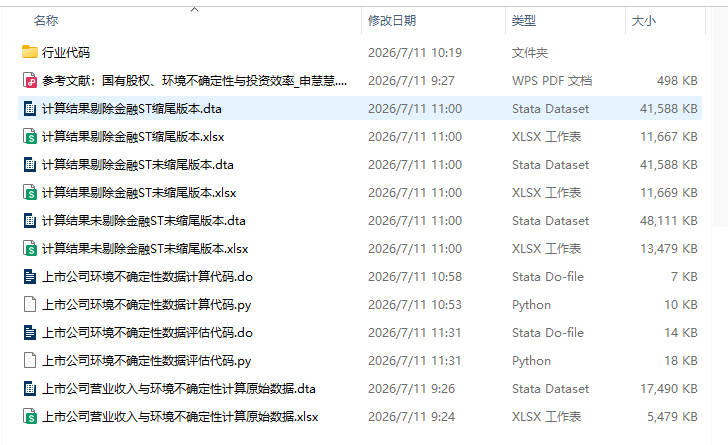
共有 3 套结果数据文件。样本筛选步骤如下:
(1) 所有版本以营业收入非缺失的公司年度观测构建2000—2025年滚动5年窗口;
(2) 清洗版本在窗口回归前按年度行业代码剔除金融业(J)、按年度简称剔除ST/PT,并按退市日期剔除退市公司;
(3) 缩尾版本在清洗样本结果中按年度对EU未调整和EU经行业调整后进行1%和99%缩尾。
编号 文件名称 说明
1 计算结果未剔除金融ST未缩尾版本.dta/.xlsx 保留金融、ST/PT和退市公司,未缩尾。
2 计算结果剔除金融ST未缩尾版本.dta/.xlsx 清洗样本,未缩尾。
3 计算结果剔除金融ST缩尾版本.dta/.xlsx 清洗样本并对两项EU指标缩尾。
五、变量说明
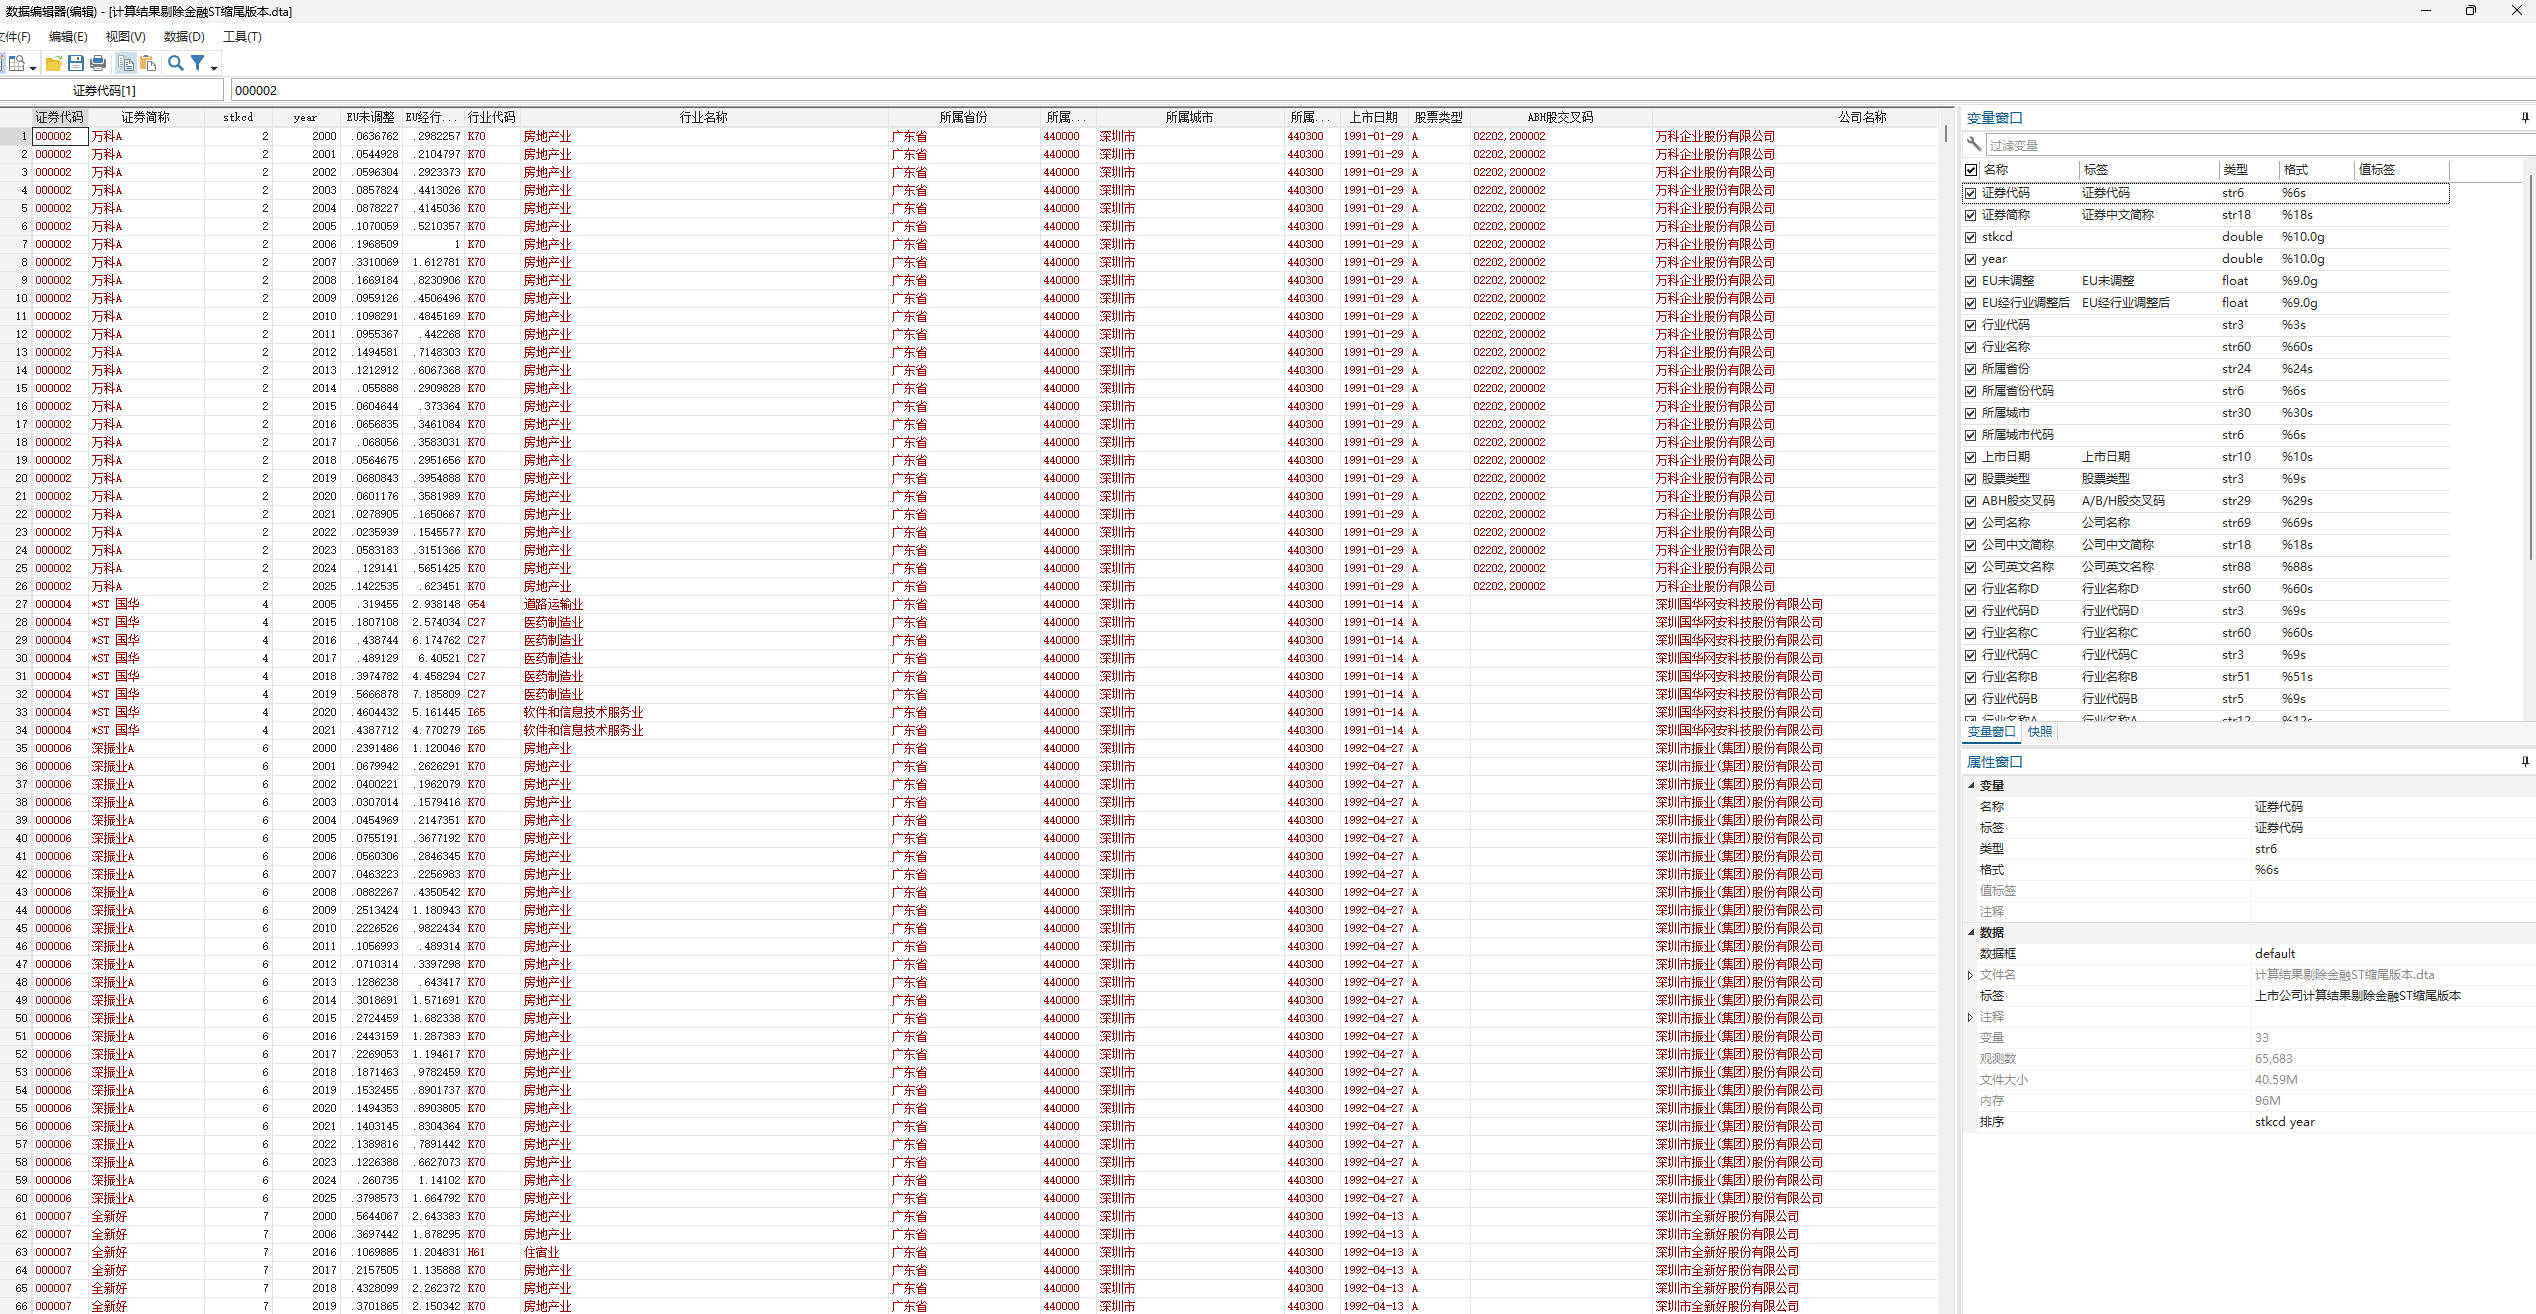
序号 变量名称 变量类型 变量说明
1 stkcd float 数值型上市公司代码。
2 year float 结果年度,即5年窗口终止年度。
3 EU未调整 float 基于营业收入趋势残差的未调整环境不确定性。
4 EU经行业调整后 float 行业—年度中位数调整后的环境不确定性。
5 行业代码 str 公司年度行业代码。
6 证券简称 str 公司年度证券简称。
7 _Nobs/_R2/_adjR2/_fitted float 公司内收入趋势回归的观测数、拟合优度和拟合值辅助字段。
六、代码文件
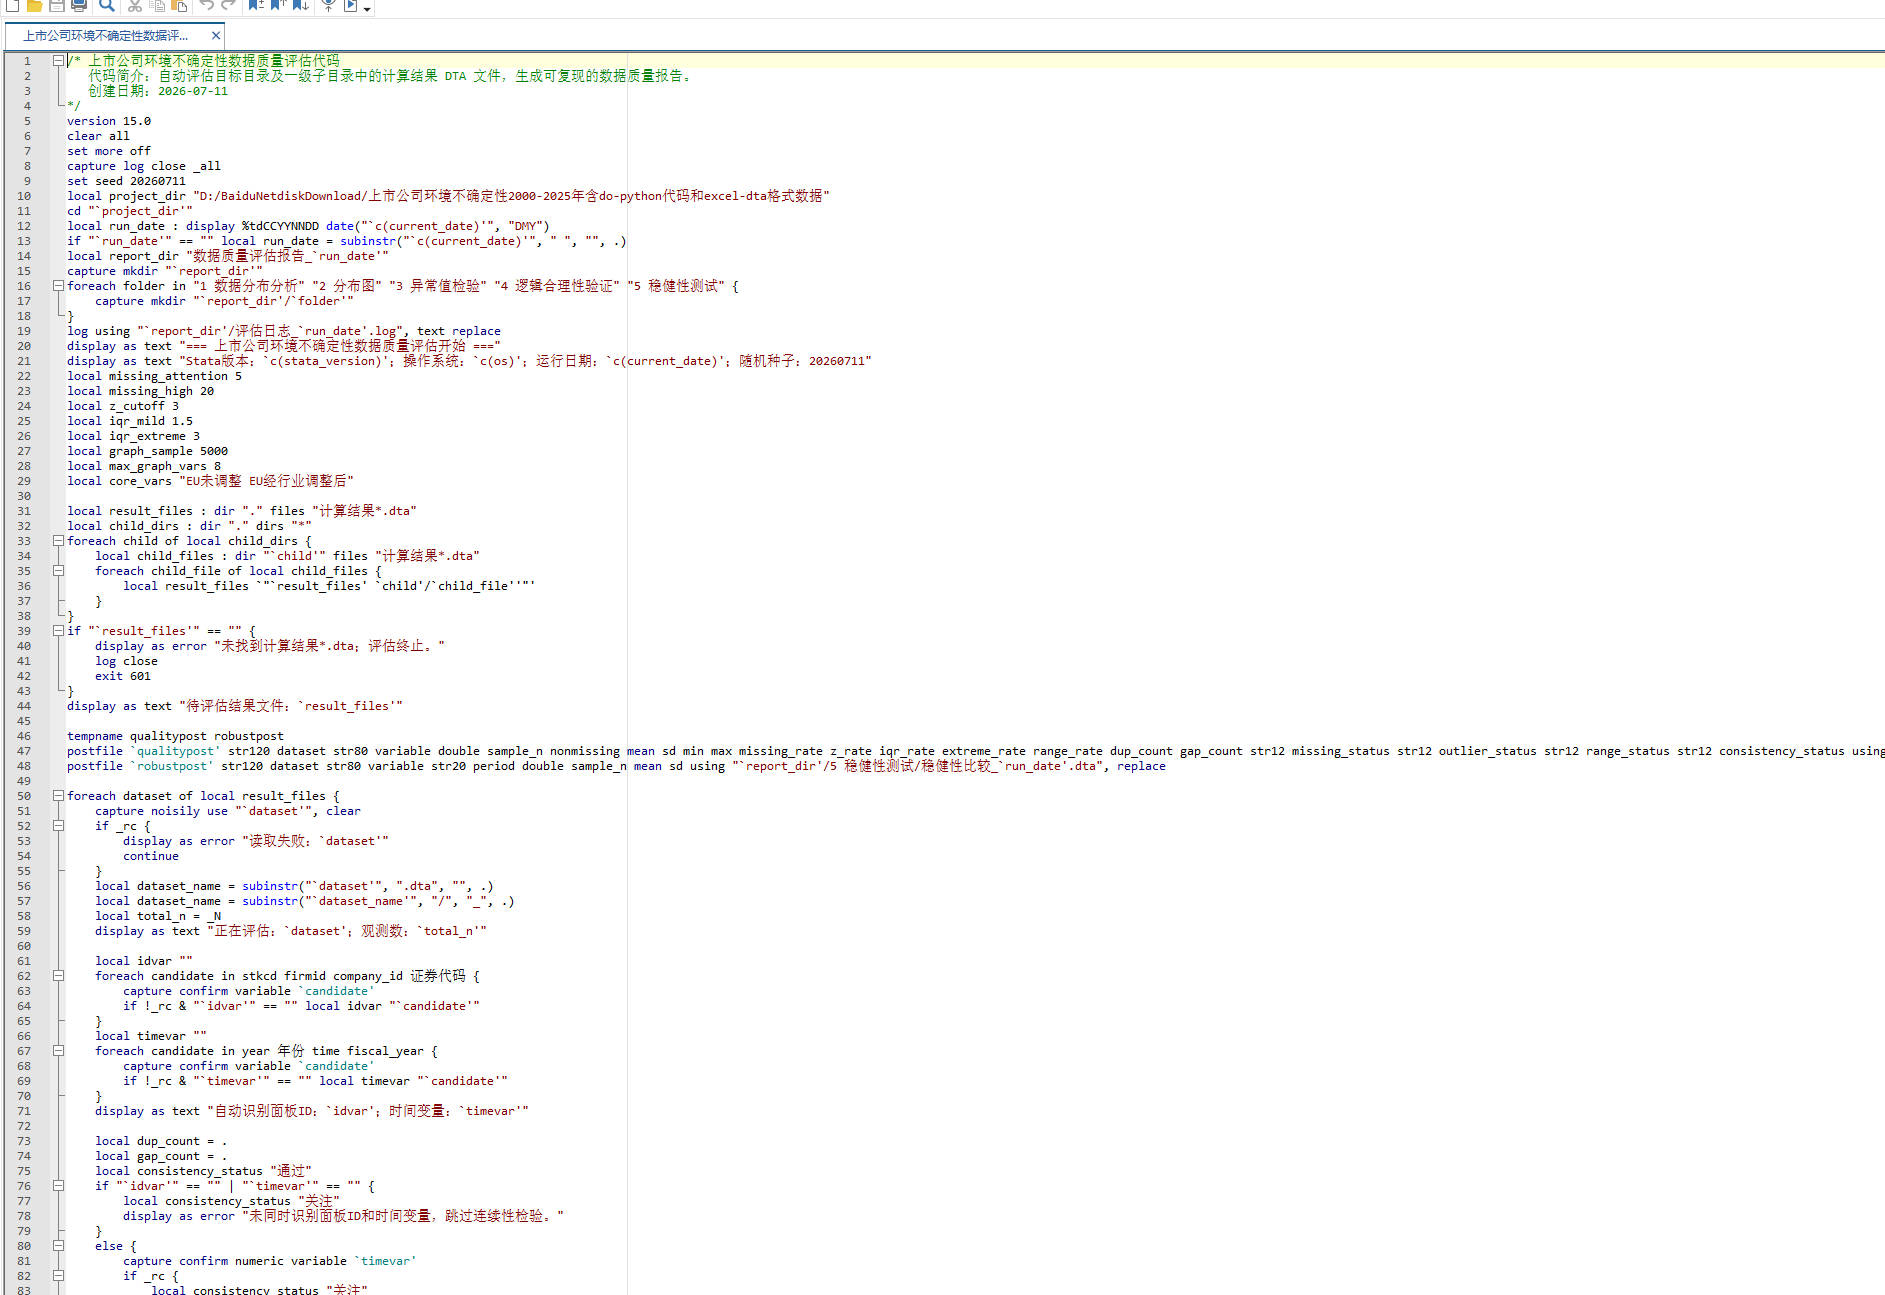
文件名称 语言 说明
上市公司环境不确定性数据计算代码.do Stata 计算三套环境不确定性结果。
上市公司环境不确定性数据计算代码.py Python 与Stata口径对应的计算脚本。
上市公司环境不确定性数据评估代码.do Stata 自动生成数据质量评估报告。
上市公司环境不确定性数据评估代码.py Python 自动生成同口径评估报告。
七、数据质量评估
评估结果运行后存放于 数据质量评估报告_YYYYMMDD 文件夹,运行日志为 评估日志_YYYYMMDD.log。各子文件夹内容如下:
子文件夹名 内容说明
1 数据分布分析 描述性统计、数值与字符变量频率分布 CSV。
2 分布图 数值变量直方图、箱线图、核密度图、散点图矩阵和核心指标时间趋势图。
3 异常值检验 Z-score、IQR 温和异常与极端异常汇总 CSV。
4 逻辑合理性验证 缺失率、比例范围、面板重复键和年度断档汇总 CSV。
5 稳健性测试 总评估结论、不同样本期与不同处理版本对比文件。
八、参考文献
[1] 申慧慧. 国有股权、环境不确定性与投资效率[J].


 京公网安备 11010802022788号






