


 发帖

 雷达卡



【文/观察者网“世界科先声” 李泠】
“美国的芯,韩国的存,中国的光。”
这句曾在全球AI硬件版图上流传的概括,像一张分工表,也像一顶提前加冕的王冠。可当AI集群不断膨胀,光互连逐渐从配套环节走到基础设施的前台,这束“中国的光”便不再只接受市场的检验。
在AI数据中心里,光模块负责光信号与电信号之间的转换。一只光模块出厂前,要闯过许多道关:发射功率、接收灵敏度、误码率、温度适应性……每一项都有明确指标。对长期向海外客户供货的中国企业来说,这些都是熟悉的技术门槛。如今,产品面前又多了一道关卡。它是否打开、如何打开,越来越取决于华盛顿的考量。
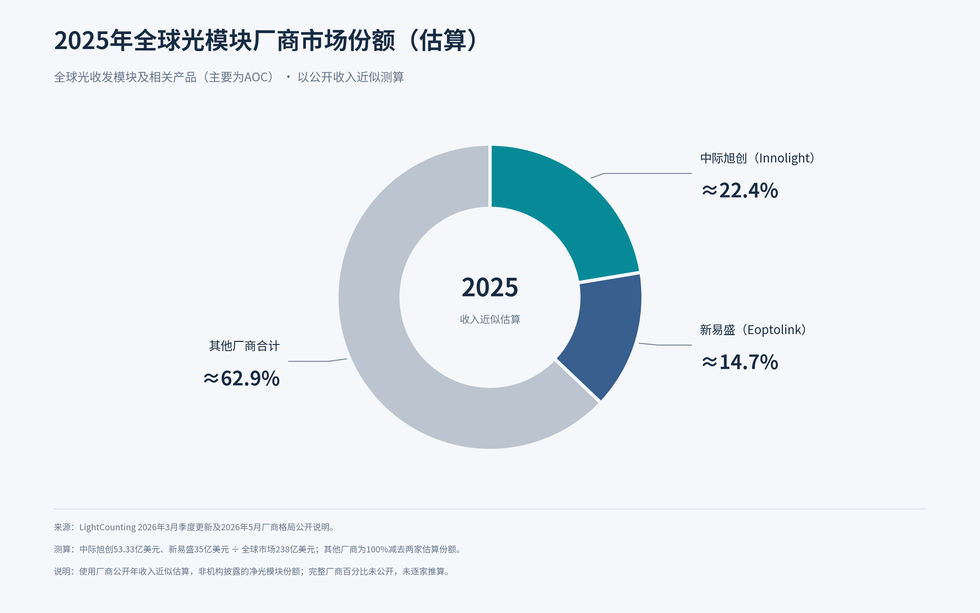
2025年全球光模块市场,中际旭创占比约22.4%。 “世界科先声”制图
过去两个月,大洋彼岸围绕光模块政策的每一次拉扯,都在中国业内和金融市场上掀起或大或小的风浪:
8月4日,路透社披露,美国联邦通信委员会(FCC)正在起草措施,拟限制中国生产的新型号光模块进入美国。报道直接点名中际旭创。当时方案仍可能调整或搁置,资本市场却已开始重新计算风险。
一个多月后,FCC的一项最终规则刊登于《联邦公报》,并计划于10月13日生效。新规进一步收紧设备授权,把审查延伸至受管制清单实体生产的某些逻辑硬件部件。规则没有直接把中国光模块列入限制范围,但补上了从整机追溯到部件的制度接口。
那时不少人长吁一口气,以为“靴子落地”。不想,9月25日,四名美国参议员又提出两党法案,拟禁止敏感联邦系统使用中际旭创和新易盛生产的光模块,并设置五年过渡期。市场的心再度悬起。
不到一周,10月1日,摩根士丹利的一份行业报告把市场目光引向3.2T,并提出其他可能,又让一些担忧的人以为峰回路转……
消息人士透露的方案、已经公布的规则、尚未变成法律的议案、投行基于渠道调研作出的判断,在政策正式落地前,都还只是杂音,但它们共同指向了一个尖锐问题:
一家中国企业即使把单一产品做到世界第一,能否继续凭借技术和效率,获得与其能力相称的市场空间?
对于这一疑问,中际旭创是一个格外适合观察的样本。
它已经完成了许多中国科技企业梦寐以求的跨越:进入全球顶级客户体系,参与最前沿的产品迭代,把技术优势转化为规模出货,再把规模出货变成丰厚利润。
因此,观察它今天的困局,也是在观察中国企业走进全球产业链深处之后,开始面对怎样的新处境。
从苏州的一间小公司说起
今天谈中际旭创,人们可能先想到AI、英伟达、高速增长的利润、一年飙涨逾10倍的股价。把时间往前拨十几年,故事的背景是云计算,起点则是苏州科技园里一家只占半层楼面的创业小公司。

2008年,苏州旭创科技有限公司在苏州科技园里成立,专注光模块研发与制造。 图自中际旭创官网
2008年,刘圣回国,在苏州创办旭创科技。彼时,云计算尚未成为大众词汇,互联网公司却已经开始大规模建设自己的数据中心。计算和存储越来越集中,服务器之间交换的数据不断增加,高速光模块的需求也随之成长。
旭创选择了一条颇有前瞻性的路:瞄准海外数据中心客户,开发更高速率的产品。对于一家刚成立的企业,这意味着研发投入在前,客户认证和收入在后。
中间那段等待,并不轻松。清华校友总会刊载的一篇人物访谈记述,旭创创业初期曾遭遇资金困难,创始团队和员工参与筹资,与后续融资一起帮助公司渡过低谷。文章还记录了一次早期客户认证经历:刘圣带队赴客户所在地测试,临近最后期限时样品出现故障,团队在酒店房间紧急修复,终于完成验证。这些回忆,让今天财报里风生水起的数字,多了一层可以理解的来处。
一家供应商进入大客户体系,通常要走过一段漫长而具体的过程。产品参数只是起点,客户还会追问:换一批原材料,性能能否保持一致?大规模部署后,会不会失效?出了问题,供应商是否能够及时定位、修复并改进?
旭创早年的机会,来自采购体系本身的变化。互联网公司开始直接参与数据中心硬件的定义与采购,为新供应商打开了入口。只要能更快理解需求、拿出可靠产品,年轻企业也有机会与老牌厂商站到同一条起跑线上。
从2011年到2014年,旭创收入几乎逐年翻倍,在40G产品上形成优势,并开始布局100G。
2014年9月,公司宣布完成3800万美元C轮融资,由谷歌旗下成长型投资基金Google Capital与光速中国共同领投。这是谷歌资本在中国的第一笔投资。对旭创而言,它带来的不只是资金,也意味着这家中国企业获得了全球云计算生态中重要参与者的认可,开始有机会更深地参与下一代数据中心的建设。
与此同时,齐鲁大地上,另一家企业也在寻找新的增长方向。
当时的上市公司中际装备,主要制造电机绕组设备,为汽车电机、工业电机和家电电机生产提供装备。身处传统制造业的投资周期之中,它希望找到新的业务支点。
2017年,中际装备完成对苏州旭创的收购,上市公司随后更名为中际旭创。两条原本相距甚远的产业道路,就此交汇。
这段历史很容易被浓缩成“传统制造企业转型AI龙头”。但更值得关注的是,并购发生时,旭创已经拥有产品、客户和经营基础。资本市场提供了更大的融资平台,支撑它继续研发、扩大产能;此后人们看到的产业跃迁,则建立在此前多年的技术与客户积累之上。
沿着产品时间表,能看出这家公司的经营节奏:按照公司公布的发展历程,2018年推出400G产品,2020年推出800G可插拔产品,2023年发布1.6T产品;2022年,泰国生产基地投产,制造布局开始向海外延伸。
其中,2020年尤其值得留意。那时ChatGPT尚未出现,公众还没有今天这样的AI基础设施想象,旭创已经推出了800G产品。等到大模型带动数据中心升级时,它手中已有提前积累的技术和产品。
这也是中际旭创崛起过程中最有分量的一点:它多次在需求充分显现之前,就承担了研发投入与市场判断的风险。
AI随后放大了这份积累的价值。大规模训练需要众多加速器协同工作,计算能力越强,对数据交换的要求越高。如果网络让芯片长时间等待,昂贵的计算资源就无法充分发挥作用。光互连由此从数据中心建设中的配套环节,成为影响整体效率的关键一环。
2026年上半年,中际旭创实现营业收入417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%。同期,光模块业务毛利率逾46%,较上年同期提高超6个百分点。以归母净利润与营业收入计算,净利率约为32.7%。
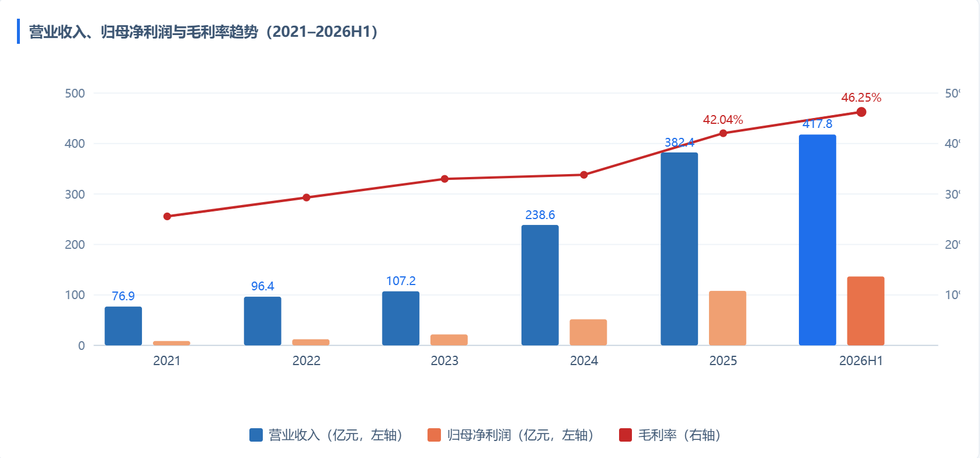
2021-2026年上半年,中际旭创的营业收入、归母净利润与毛利率。 “世界科先声”根据财报数据制图
这些数字说明,中际旭创接住了行业需求,也凭借高端产品和规模交付,将需求转化成了可观的收益。
把这些经历串联起来,就不难理解,为何可以将它视为AI硬件供应链里的“优等生”。它的成长,也映照出一代中国科技企业的共同路径:在全球市场中学习,在客户需求中寻找机会,再用工程能力和制造体系,把产品做出来、交出去。
只是,企业走得越远,与全球产业体系的联系就越深。曾经推动它成长的条件,也开始显露出另一面。
跑在前面,仍要不断加速
最先感受到的压力,来自身后的同行。
光模块行业的领先,具有很强的时间属性。某一代产品率先通过验证、实现量产,供应商就有机会取得较好的价格和份额。随着其他厂商追上来,客户的选择增加,价格谈判也会发生变化。比如800G,就正处在这样的过程中。
中际旭创在2026年4月的投资者交流中表示,当年产品年度降价幅度正常。这提醒市场:需求旺盛与价格下行,完全可以同时发生。
当然,不能因此把整个行业描述成只剩低价竞争。中际旭创光模块业务毛利率仍在上升,说明新品占比提高、成本改善和交付能力增强,足以在一定阶段抵消成熟产品降价的影响。关键在于,下一代产品必须及时接棒。
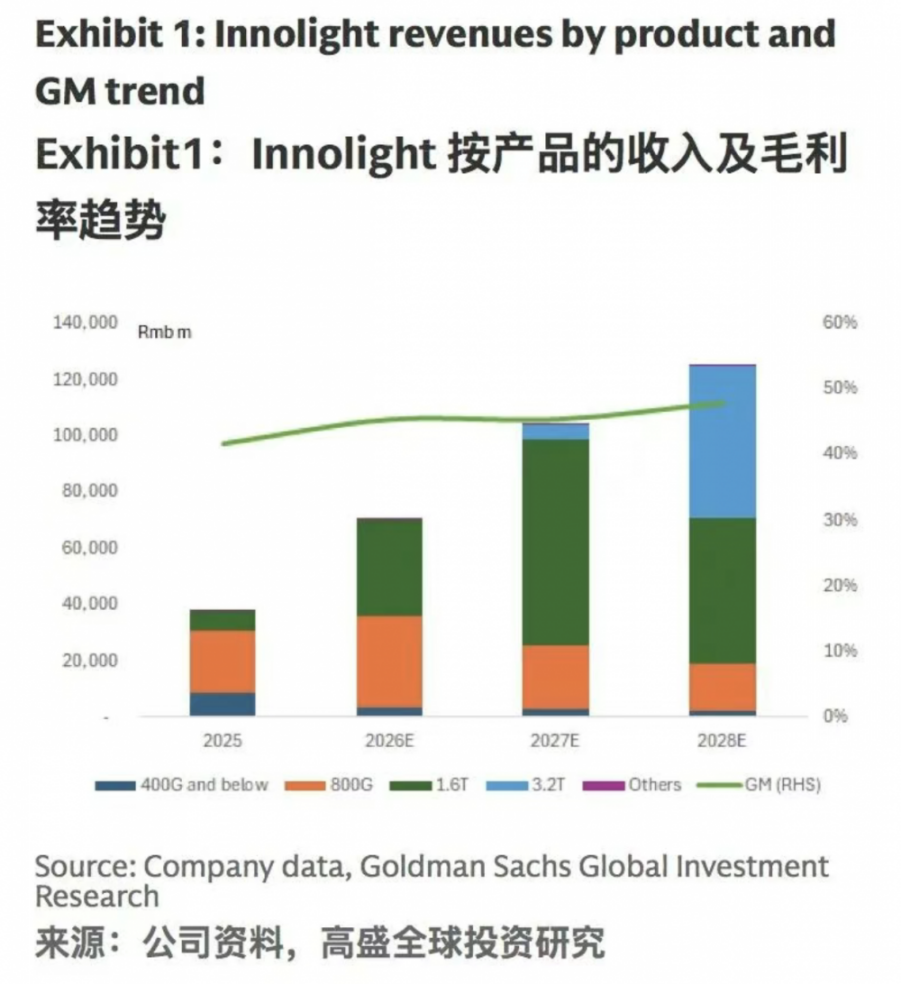
在高盛发布的一份关于中际旭创的研报中,这张图恰当地诠释了收入和产品结构的关系。
9月的深圳光博会,将这种紧迫感呈现得十分直观。
中际旗下智禾光通展示了1.6T和800G可插拔产品、3.2T NPO方案;新易盛带来了基于硅光和薄膜铌酸锂技术的高速产品;华工正源展示更高带宽的NPO、CPO及XPO方案;光迅科技则发布6.4T硅光单模NPO光引擎,并演示面向3.2T的单通道400G技术。
产品名称越来越长,速率数字越来越大,但传递的信息直白且简单:国内主要厂商正在进入同一片技术前沿。
对整个产业而言,这是值得肯定的进展。曾经只有少数企业能够完成的突破,逐渐转化为更广泛的工程能力,中国供应体系也因此更加完整。
但落在一家企业身上,感受就复杂得多。同行共同扩大了中国企业在全球市场上的存在,而每家公司要独自回答:为领先付出的投入,最终能够留下多少回报?

 京公网安备 11010802022788号






