


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球半导体光学系统收入规模约449.4亿元,至2032年将攀升至近768.9亿元,2026 - 2032年复合增长率(CAGR)达8.4%。半导体光学系统作为半导体制造、检测及光电器件应用中的核心组件,通过精确控制、传输、聚焦或成像光束(多为紫外或极紫外激光),实现微纳米级精度的能量输送与控制,是半导体制造工艺中保障分辨率、精度和效率的关键要素。当前,行业头部企业毛利率维持在50%左右,其产业链上游涵盖光学材料(如氟化钙晶体、高纯石英)、精密加工设备及光学镀膜材料;下游则连接半导体设备制造商(如光刻机、检测与量测设备厂商),最终服务于晶圆厂芯片生产。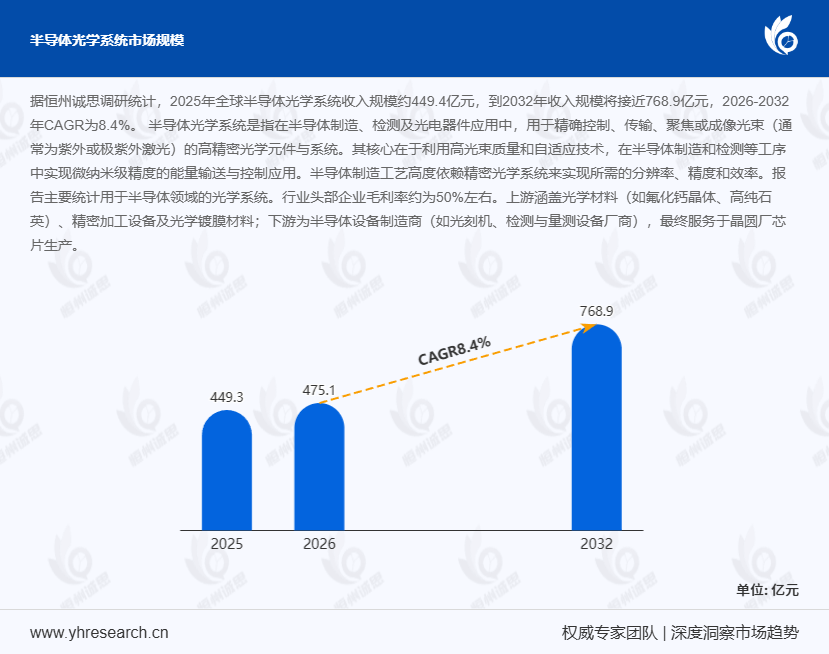
半导体光学系统市场的核心驱动力源于新兴技术的持续迭代与融合。5G通信、人工智能、自动驾驶、物联网等前沿领域对高性能芯片的需求激增,直接拉动了先进光刻设备、光学检测系统及高精度光学元件的市场需求。例如,AI芯片对算力的严苛要求推动7nm以下制程的普及,而自动驾驶所需的激光雷达、车载摄像头等光学传感器,则依赖精密光学系统实现复杂环境下的稳定运行。据行业报告,2024年全球自动驾驶领域对光学传感器的需求同比增长35%,推动半导体光学系统在分辨率、功耗及环境适应性等方面的技术持续创新。这些技术场景不仅要求光学系统具备更高性能,还通过“需求-技术-市场”的良性循环,推动市场规模持续扩容。
产业链升级:国产替代重塑竞争格局全球半导体产业链正经历结构性升级,中国等新兴市场的国产化替代进程成为重要驱动力。在高端光刻机领域,ASML的EUV技术垄断与地缘政治因素,促使各国加速自主可控技术研发。中国通过“大基金三期”等政策扶持,在28nm DUV光刻机等成熟制程设备上实现量产突破,并逐步向高端领域渗透。例如,某国内光刻机企业通过自主研发,将光学系统的对准精度提升至2nm以内,达到国际先进水平。同时,先进封装技术如Chiplet、CoWoS的普及,对光学检测、对准系统的精度与效率提出更高要求,推动光学系统与半导体制造工艺的深度融合。产业链本土化需求不仅提升了市场集中度,还促进了光学系统在材料、设计、制造等环节的协同创新。
应用场景多元化:拓展市场边界半导体光学系统的应用场景正从传统消费电子向汽车电子、工业控制、生物医疗、航空航天等多元化领域拓展。在汽车电子领域,ADAS系统对光学摄像头的需求激增,推动车载镜头、激光雷达等光学模块的规模化应用。据统计,2024年全球车载激光雷达市场规模达50亿美元,其中光学系统占比超过40%。工业控制领域,机器视觉、精密测量等场景对高精度光学系统的依赖度持续提升;生物医疗领域,内窥镜、显微镜、光学基因检测等设备对光学系统的成像质量与稳定性提出严苛要求。这些应用场景的拓展不仅扩大了市场容量,还推动了光学系统在小型化、集成化、智能化方向的技术演进。例如,某生物医疗企业通过引入微型光学系统,将内窥镜的直径缩小至3mm以下,显著提升了手术操作的灵活性。
产业链深度剖析:协同创新驱动发展半导体光学系统产业链上游以光学材料、精密加工设备及光学镀膜材料为核心。其中,氟化钙晶体作为EUV光刻机的关键材料,其纯度与晶体质量直接影响光刻分辨率。中游则聚焦于光学系统的设计与制造,需通过多学科交叉技术(如光学、机械、电子、软件)实现系统集成。下游半导体设备制造商(如光刻机、检测与量测设备厂商)通过与晶圆厂紧密合作,将光学系统应用于芯片制造的全流程。例如,某国际光刻机巨头通过与光学系统供应商联合研发,将光刻机的套刻精度提升至1.1nm,满足了3nm制程芯片的生产需求。
本文深入调研和分析全球半导体光学系统发展现状及未来趋势,核心内容涵盖:全球市场总体规模(按收入统计,历史数据2021 - 2025年,预测数据2026至2032年)、全球及中国市场竞争格局(主要厂商市场份额,数据2021 - 2026年)、全球其他重点国家及地区市场竞争格局(如美国、欧洲、日本、韩国、东南亚和印度等核心参与者及其2025年份额)、按产品类型和应用拆分的细分市场规模以及产业链上游、中游及下游的协同创新分析。

 京公网安备 11010802022788号






