


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球海绵橡胶市场规模约578.5亿元,预计至2032年将攀升至687.4亿元,未来六年复合增长率(CAGR)为2.5%。作为兼具轻量化、密封性与减振性的关键材料,海绵橡胶正通过技术升级与绿色转型,深度渗透新能源汽车、电子设备防护等高增长领域,其市场扩张受全球制造业高端化与可持续发展政策的双重驱动。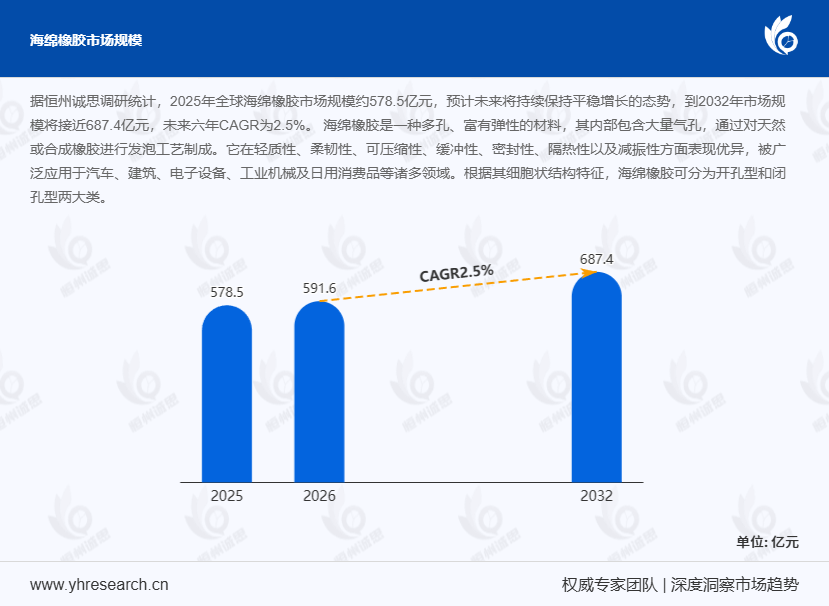
海绵橡胶通过物理或化学发泡工艺在天然橡胶(如NR)或合成橡胶(如EPDM、硅橡胶)基体中形成大量闭孔或开孔结构,密度仅为0.2-0.8g/cm³,较传统橡胶降低60%-80%。其核心性能优势包括:
- 密封性:闭孔结构可阻隔气体与液体渗透,广泛应用于汽车门窗密封条(如特斯拉Model 3采用闭孔海绵橡胶实现IP67级防水);
- 减振性:开孔结构通过气孔压缩吸收振动能量,在工业设备底座(如数控机床)中降低振动噪声达15dB;
- 隔热性:低导热系数(0.03-0.05W/m·K)使其成为建筑保温材料(如外墙夹芯板)的理想选择。
按细胞结构分类,闭孔型海绵橡胶因独立气孔结构具备更优的防水性与压缩回弹性,占比超65%,主要用于汽车密封、暖通空调;开孔型海绵橡胶因气孔连通特性,在吸音、过滤领域表现突出,占比约35%,典型应用包括电子设备声学组件、空气净化器滤芯。
产业链解析:上游成本波动与下游需求升级的双向挤压上游原材料涵盖天然橡胶(占成本40%-50%)、合成橡胶(EPDM、氯丁橡胶等)、发泡助剂(AC发泡剂、碳酸氢钠)及填料(碳酸钙、滑石粉)。2024年,受东南亚极端天气影响,天然橡胶价格同比上涨22%,推动海绵橡胶生产成本增加8%-10%,倒逼厂商通过配方优化(如提高合成橡胶比例)控制成本。
中游制造环节,全球海绵橡胶年产能约93万-101万吨,行业利润率11%-15%,头部企业通过连续发泡工艺(如德国Desma的液态硅橡胶发泡线)将生产效率提升30%,同时通过废料回收系统(如日本信越化学的闭路循环工艺)降低原料损耗5%。
下游应用中,汽车领域占比最高(42%),其中新能源汽车电池包密封需求增速达18%/年;建筑领域占比25%,主要应用于门窗密封与管道保温;电子设备防护占比15%,受益于5G基站与数据中心建设加速。据中国汽车工业协会2024年数据,每辆新能源汽车需使用2-3kg海绵橡胶,较燃油车增加40%。
市场驱动因素:高端化与绿色化的双重转型新能源汽车与电子设备需求爆发新能源汽车对电池包密封性(IP67以上)、耐温性(-40℃至120℃)要求严苛,推动闭孔型硅橡胶海绵需求增长。例如,宁德时代采用陶氏化学的SILASTIC™硅橡胶海绵,实现电池包在极端工况下的长期密封稳定性;电子设备向轻薄化发展,开孔型聚氨酯海绵因低密度(0.15g/cm³)与高回弹性,被广泛应用于笔记本电脑键盘缓冲层(如联想ThinkPad X1 Carbon系列)。
绿色政策倒逼材料升级欧盟《循环经济行动计划》要求2030年塑料包装100%可回收,推动海绵橡胶向低VOC(挥发性有机化合物)、可降解方向转型。2024年,巴斯夫推出Elastopir®生物基海绵橡胶,其原料中可再生碳含量达30%,VOC排放降低60%,已通过大众汽车VW 50180标准认证;中国《“十四五”原材料工业发展规划》明确将“绿色橡胶材料”列为重点发展方向,2025年生物基海绵橡胶产能占比目标达15%。
技术突破拓展应用边界超临界CO₂发泡技术(如德国KraussMaffei的设备)可实现气孔尺寸均匀性(±5μm)与开孔率精准控制(50%-90%),满足航空航天领域对材料轻量化(密度≤0.3g/cm³)与高强度的双重需求。此外,3D打印技术开始应用于定制化海绵橡胶生产,如美国Carbon公司通过数字光合成(DLS)技术,为医疗设备(如假肢衬垫)制造复杂结构海绵橡胶,开发周期缩短70%。
竞争格局:区域分化与细分市场突围全球市场:欧美技术垄断与亚太成本优势并存全球海绵橡胶市场呈现“三足鼎立”格局:德国科思创(Covestro)、美国陶氏化学(Dow)与日本信越化学(Shin-Etsu)凭借高性能产品(如硅橡胶海绵)占据高端市场,合计份额超45%;中国厂商(如中鼎股份、浙江仙通)通过规模化生产与成本优势主导中低端市场,2024年出口量占比达38%,但在耐温性(-50℃以下)与阻燃性(UL94 V-0级)产品上仍依赖进口。
中国市场:本土化创新与政策红利释放潜力中国海绵橡胶市场规模占全球32%,2024年CAGR达3.1%,高于全球平均水平。政策层面,2023年工信部《重点新材料首批次应用示范指导目录》将“高性能海绵橡胶”列入清单,对符合条件的企业给予采购补贴;技术层面,中鼎股份开发的“低气味、低VOC汽车密封海绵”通过一汽-大众严苛测试,2024年配套量突破500万米,市场份额提升至12%。
未来趋势:高性能、轻量化与绿色化三线并进技术方向:材料复合与工艺智能化未来海绵橡胶将向“橡胶-塑料-纤维”复合材料演进,例如将芳纶纤维与硅橡胶复合,提升材料抗撕裂强度(达50MPa)与耐穿刺性,满足户外储能设备防护需求;智能发泡工艺(如AI控制的温度-压力联动系统)可实现气孔结构动态调整,使材料同时具备高回弹性(压缩永久变形≤10%)与高阻尼性(损耗因子≥0.3)。
应用场景:从传统密封到高端防护新能源汽车领域,海绵橡胶将深度参与电池包“气密-热管理-电磁屏蔽”一体化设计,例如采用导电海绵橡胶实现电磁干扰(EMI)屏蔽效能≥60dB;航空航天领域,超轻海绵橡胶(密度≤0.2g/cm³)将用于卫星太阳能板缓冲层,降低发射成本。
可持续发展:循环经济与生物基革命到2027年,全球海绵橡胶回收率目标达30%,化学回收技术(如热解法)可将废旧海绵橡胶转化为再生橡胶粉,用于生产低要求产品(如建筑隔音垫);生物基海绵橡胶产能占比将突破20%,以蓖麻油、腰果酚为原料的生物基EPDM海绵已进入中试阶段,碳足迹较传统产品降低45%。
结语:从功能材料到战略资源的升级海绵橡胶正从传统的密封减振材料升级为高端制造的关键战略资源。未来五年,能否通过材料复合技术突破性能瓶颈、构建闭环回收体系满足绿色政策要求、通过智能化工艺降低生产成本,将成为厂商竞争的核心。据预测,到2030年全球高性能海绵橡胶市场规模将突破200亿元,其中生物基与可回收产品占比超50%,中国厂商有望凭借本土化创新与政策支持,在全球市场占据更重要地位。

 京公网安备 11010802022788号






