


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球量子测控系统收入规模约11.57亿元,预计到2032年将攀升至近31.25亿元,2026-2032年复合增长率(CAGR)达13.8%。这一数据揭示了量子测控系统作为量子计算核心支撑技术的强劲增长潜力,尤其在量子比特数量突破物理极限、超导量子技术加速迭代的背景下,其市场价值正从实验室走向产业化应用。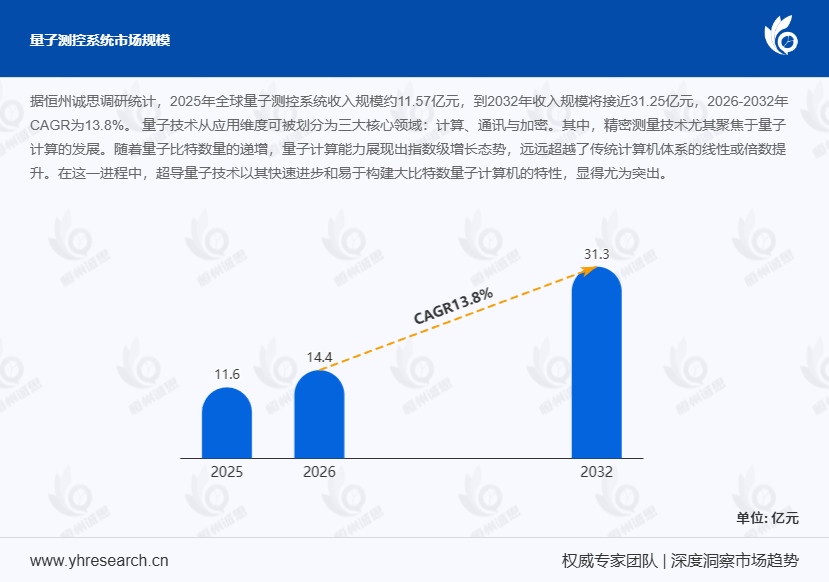
量子技术基于量子力学原理,通过操控微观粒子系统的量子态(如量子纠缠、叠加态),形成了计算、通信与精密测量三大方向。其中,量子测控系统作为连接量子硬件与算法的桥梁,承担着对量子比特进行实时控制、测量、结果读取及反馈的关键任务。以超导量子计算为例,其架构分为四级:底层量子数据层承载量子比特;控制与测量层通过射频波形(XY线)和磁通量(Z线)实现比特操控;控制处理器层规划操作序列;主处理器层处理网络通信与用户交互。这一分层架构决定了测控系统需具备纳秒级响应精度与微秒级延迟控制能力。
超导量子计算驱动测控系统技术迭代当前量子计算技术路径呈现多元化特征,涵盖超导、离子阱、光量子、半导体量子点及中性原子五种方案。其中,超导量子计算因比特数量扩展性强、操控技术成熟,成为国际研究主流。据2024年6月《量子计算技术路线图》披露,谷歌、IBM等企业已实现100+量子比特原型机,而测控系统需同步升级以支持更高维度的量子态操控。例如,国盾量子推出的第三代测控系统,通过优化射频脉冲生成算法,将单比特操控误差率从0.1%降至0.03%,接近国际领先水平。
全球市场竞争格局:本土企业突破技术封锁从产业链视角看,量子计算装备的核心部件包括低温设备、同轴电缆、特高压腔体等,国际企业(如Bluefors、Keysight)在稀释制冷机、低温同轴电缆领域占据主导地位。然而,在量子控制系统细分市场,中国本土企业已形成差异化竞争力:
- 国盾量子:2024年推出的QCS-300系统支持128量子比特控制,延迟低于500纳秒,应用于合肥量子计算实验室;
- 成都中微达信:通过FPGA架构优化,将系统功耗降低40%,获欧洲某科研机构订单;
- 北京耐数:聚焦半导体量子点测控,与中科院合作实现99.9%的量子态保真度。
2025年全球前三大厂商(Zurich Instruments、是德科技、国盾量子)营收占比达75.34%,但中国企业的市场份额正以每年2.3%的速度增长,尤其在亚太市场表现突出。
技术瓶颈与未来趋势:从百比特到千比特跨越当前量子测控系统面临三大挑战:
- 比特扩展性:现有系统最多支持256量子比特控制,而实现量子纠错需1000+物理比特编码1个逻辑比特;
- 低温兼容性:超导量子计算机需在10mK环境下运行,测控系统需解决射频信号在低温下的衰减问题;
- 标准化缺失:各厂商接口协议不统一,导致系统集成成本高企。
未来趋势将聚焦两方面:
- 技术融合:结合数字孪生技术构建虚拟测控环境,缩短产线调试周期(参考某汽车零部件企业案例,引入数字孪生后调试周期缩短40%);
- 生态构建:通过开源测控软件(如Qiskit、Cirq)降低开发门槛,吸引中小企业参与量子计算应用创新。据2024年Q3全球量子计算投资报告,中小企业在量子算法开发领域的投入占比首次超过大型企业,达到52%。
从产业链看,上游涉及低温组件、激光器等硬件制造,中游为测控系统集成,下游覆盖金融、制药、材料科学等领域。区域市场方面:
- 美国:依托IBM、谷歌等科技巨头,占据全球41%的市场份额,重点布局量子计算云服务;
- 中国:政策驱动明显,2024年《量子产业发展规划》明确提出2025年建成10个国家级量子计算中心,带动本土企业市场份额提升至18%;
- 欧洲:通过“量子旗舰计划”投入10亿欧元,在量子通信测控领域形成技术壁垒。
随着量子比特数量从百级向千级迈进,测控系统正从“实验级”向“工程级”转型。中国企业在成本控制(本土化供应链降低30%成本)与响应速度(平均交付周期比国际企业短2个月)方面具备优势,但需突破高端射频芯片、低温电子学等“卡脖子”环节。预计到2027年,全球量子测控系统市场规模将突破20亿元,其中中国企业的贡献率有望超过25%,成为全球量子计算产业化的重要推动力量。


 京公网安备 11010802022788号






