


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球端点管理工具收入规模约达956.3亿元,预计到2032年,这一规模将接近2339.8亿元,2026 - 2032年复合增长率(CAGR)为13.6%。在数字化浪潮席卷下,企业终端管理需求日益复杂,端点管理工具作为保障企业终端安全、合规、高效运行的关键软件,正迎来前所未有的发展机遇,成为企业软件市场中备受瞩目的细分赛道。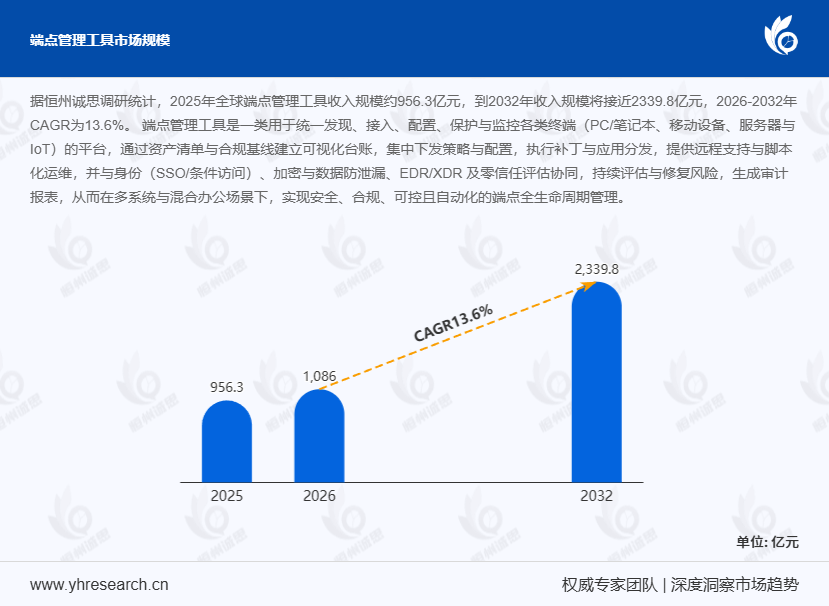
端点管理工具是用于统一管理各类终端(PC/笔记本、移动设备等)的平台,可建立可视化台账、集中下发策略、执行补丁分发等,并与多种安全技术协同,实现端点全生命周期管理。它属于高附加值企业级软件,商业模式以订阅许可、模块增购等为主,整体毛利率在70% - 85%区间。标准化程度高、云端交付为主的平台型产品毛利率较高,而包含较多本地化部署等项目的综合毛利率会回落。其产业链上游涵盖操作系统厂商、云基础设施提供方等;中游是整合多种功能的解决方案提供商;下游广泛覆盖政府、金融等各类组织。例如,某金融企业采用端点管理工具后,终端管理效率提升了30%,安全事件发生率降低了25%。
市场发展机遇与驱动因素端点管理市场正处于爆炸式增长期,受混合办公模式常态化与网络威胁升级双重驱动。金融、医疗等行业自带设备和远程办公普及,企业安全边界扩展至员工设备。为应对勒索软件等威胁,企业对统一端点管理解决方案需求激增。据行业报告显示,2024年上半年,因网络攻击导致的数据泄露事件同比增长了20%,这使得企业对端点安全管理的重视程度进一步提高。同时,各国政府和监管机构对数据隐私和合规性要求收紧,如GDPR、CCPA等,迫使企业采用现代化工具。云原生和AI集成技术进步,使EPM工具能提供预测性维护和自动化威胁响应,巩固了其作为企业IT支出优先项的地位。
市场挑战与风险剖析端点管理工具市场虽前景广阔,但挑战也不容忽视。首先,企业端点生态系统多样化,操作系统和硬件配置碎片化,对UEM平台兼容性和集成能力提出严峻考验。其次,EPM/UEM解决方案,尤其是采用EDR等高级功能的平台,需要高技能网络安全专业人员部署、配置和监控,而市场上这类人才短缺,成为中小企业采用先进工具的障碍。例如,某中小企业因缺乏专业人才,导致端点管理工具部署后无法充分发挥效能。此外,部分中小企业因预算限制和对云部署顾虑,抵触高昂初始部署和运营成本,限制了高端解决方案普及速度。同时,平衡企业安全与员工隐私顾虑和使用体验,也是厂商面临的用户采纳风险。
下游需求趋势展望未来端点管理工具下游需求将聚焦于“融合安全、实时智能和零信任架构”转型。下游客户不再满足于独立设备管理或反病毒工具,而是需要融合传统客户端管理、移动设备管理和端点安全功能的单一云原生平台解决方案。这种需求推动行业向XDR方向发展,要求工具具备跨端点、网络、云环境的联动分析和响应能力。在技术应用方面,AI和机器学习将成为标配,实现自主端点管理。随着企业普遍采纳零信任安全框架,市场将倾向于购买能提供基于身份和设备状态的实时、动态访问控制和持续验证能力的EPM工具,实现安全理念转变。
深度调研内容呈现本文对全球端点管理工具进行深度调研。全球市场总体规模方面,按收入统计分析2021 - 2025年历史数据及2026至2032年预测数据;全球市场竞争格局分析2021 - 2026年主要厂商端点管理工具及市场份额;中国市场竞争格局聚焦2021 - 2026年中国市场主要工具收入及市场份额,涵盖国际企业及本土企业;全球其他重点国家及地区2025年市场份额也有详细呈现。此外,还按产品类型和应用拆分分析细分市场规模,剖析端点管理工具行业产业链上游、中游及下游情况。
从行业细分视角来看,不同规模企业在端点管理工具需求上存在差异。大型企业更注重工具的集成性和扩展性,以满足其复杂的终端管理需求;而中小企业则更关注工具的易用性和成本效益。独家观察发现,2024年中小企业在端点管理工具市场的采购占比有所上升,这反映出中小企业对终端安全管理的重视程度正在不断提高。

 京公网安备 11010802022788号






