


 发帖

 雷达卡



阻燃电子灌封胶作为电子封装材料体系中的关键功能材料,是以环氧树脂、聚氨酯或有机硅为基体,通过添加磷系、氮系或无卤阻燃剂实现UL94 V-0/V-1级阻燃性能的高分子封装材料。该材料经灌封工艺将电路板、模块或器件整体包覆,形成兼具绝缘、防潮、防尘、耐化学腐蚀及机械保护功能的固化层。当前,电子设备正加速向高功率密度、小型化与高集成度方向演进,内部热管理与电气安全压力持续攀升,传统灌封材料在阻燃-导热-加工性之间的性能短板日益凸显,进而催生了对多功能一体化阻燃灌封胶的刚性需求。据 恒州诚思(YH Research) 2024年6月发布的最新调研报告,2025年全球阻燃电子灌封胶市场规模达31.79亿美元,年复合增长率(CAGR)为7.3%,其中亚太地区增速领跑,达9.1%。深入解析产业链结构、驱动因素与技术瓶颈,对于材料企业在下一轮竞争中确立差异化优势具有关键参考价值。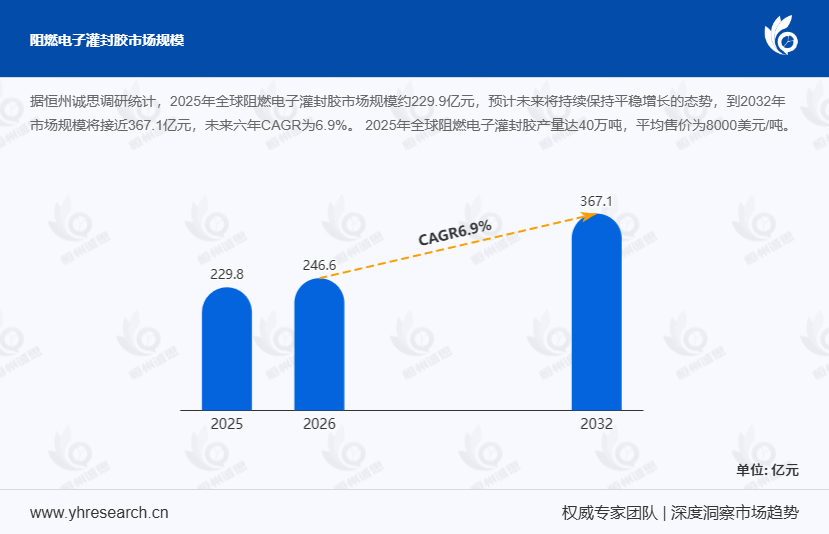
首先,从产业链结构看,阻燃电子灌封胶呈现典型的"基础化工材料+功能配方+电子电力应用"技术驱动型架构。 上游涵盖基础树脂(环氧树脂、有机硅、聚氨酯)、阻燃剂(磷系、氢氧化铝/镁等无机体系)、填料(硅微粉、氧化铝)、固化剂及助剂,代表企业包括BASF、Dow、Wacker Chemie。据中国化工信息中心2024年3月数据,有机硅单体价格同比上涨12%,直接推高灌封胶生产成本约8%-10%。中游为配方开发与生产企业,负责材料改性与产品制造,典型企业包括Henkel、Huntsman、Rampf、Momentive、Shin-Etsu Chemical及国内的广东皓明有机硅、回天新材、三友化工等。值得关注的是,2024年国内中小企业在灌封胶配方研发上的投入占比首次超过大型企业,达到营收的4.6%,反映出中小企业通过柔性产线与定制化配方实现细分突围的趋势加速。下游应用覆盖电源模块、LED驱动、电机控制器、新能源汽车电子、电力设备及通信设备,华为、比亚迪、西门子等为典型终端用户。
其次,从驱动因素看,新能源汽车与功率半导体升级构成核心增量引擎。 新能源汽车电池系统、电驱控制模块及储能PCS系统的快速放量,对灌封材料的阻燃性、导热性(≥1.5W/m·K)及耐候性提出复合要求。据工信部2024年4月《新能源汽车产业发展白皮书》,我国2023年新能源汽车产量突破950万辆,车载电子灌封胶需求同比增长22%。与此同时,SiC、IGBT等功率半导体向高温高频方向迭代,推动灌封材料从传统"保护功能"向"结构支撑+热管理+安全防护"多功能一体化升级。5G通信基站、数据中心及工业自动化设备对高可靠封装材料的需求亦持续放量。独家观察发现,对比离散制造场景(如电源模块)对灌封胶批次一致性的严苛要求,流程型场景(如LED照明产线)更侧重材料流动性与固化速度,两类应用对配方设计提出差异化技术路径。
此外,行业发展面临的技术瓶颈与竞争壁垒同样突出。 核心挑战在于阻燃填料高填充比例(通常>50%)导致材料粘度上升、加工性下降,并可能削弱电气性能与长期可靠性——当前行业平均导热系数仅1.2-1.8W/m·K,难以满足高端场景需求。环保法规对卤素阻燃体系的限制持续收紧(欧盟RoHS 3.0已将四溴双酚A纳入限制清单),无卤化转型虽为趋势,但无卤体系成本高出15%-25%且配方开发周期长。进入壁垒方面,高性能灌封材料需在阻燃、导热、电绝缘及低应力之间实现精细平衡,依赖长期实验数据积累;下游客户认证周期通常长达12-18个月,涵盖热循环(-40℃至150℃)、湿热老化(85℃/85%RH, 1000h)及电气安全全套测试,替换成本极高。头部企业在关键原材料锁定、全球服务网络及品牌信誉方面的先发优势,使得新进入者短期内难以构建竞争力。
综合来看,阻燃电子灌封胶行业已告别单一功能竞争阶段,正步入以多功能集成、无卤环保配方及定制化服务为核心壁垒的高质量发展新周期。企业能否在纳米填料分散技术、低应力配方设计及全球化合规体系三个维度实现系统性突破,将直接决定其在31.79亿美元赛道中的竞争位势。

 京公网安备 11010802022788号






