


 发帖

 雷达卡



在"双碳"战略与建筑工业化转型的双重驱动下,木材预制构件正从边缘材料走向建筑结构主流。当前,开发商与公共业主面临的核心痛点在于:混凝土和钢材的高碳排放与建筑工期压力,而传统木结构又受制于认证体系不完善、供应链碎片化及工程保守主义等瓶颈。据恒州诚思调研数据,2025年全球木材预制构件收入规模约652.0亿元,预计至2032年将攀升至790.7亿元,2026-2032年复合年均增长率(CAGR)为2.8%。全球产量约875万立方米,平均出厂价约1031美元/立方米。这一增长态势受隐含碳排放监管压力、公共部门绿色采购及高层木结构建筑规范更新等多重因素影响,进而为产业链上下游企业带来明确的战略窗口期。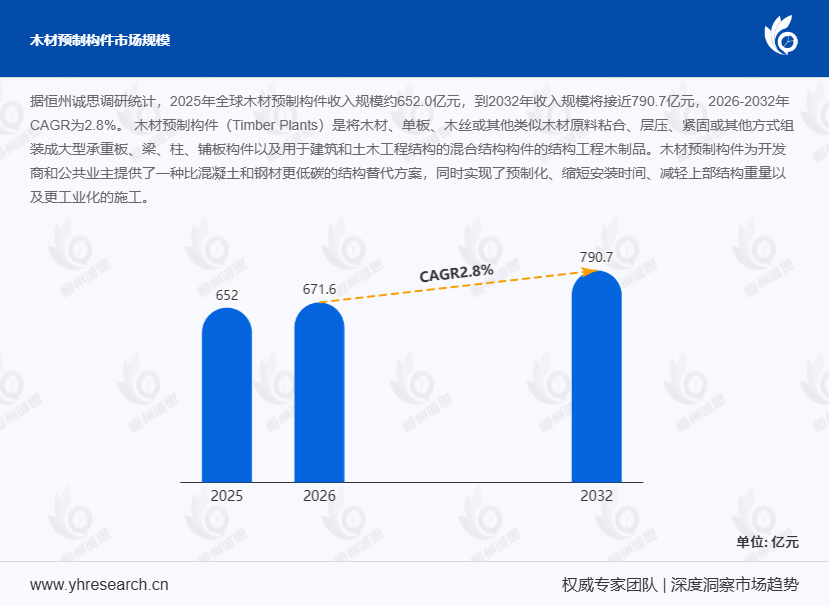
首先,从产品技术特性来看,木材预制构件的核心价值在于"以木代钢"的低碳结构替代逻辑。 其通过将木材、单板、木丝等原料经粘合、层压、紧固等工艺组装为大型承重板、梁、柱及混合结构构件,实现预制化生产与现场快速安装。据中国林科院2024年11月发布的《现代木结构建筑技术发展报告》,工程木制品的碳储量可达每立方米0.8-1.2吨CO₂当量,较钢筋混凝土结构减少碳排放约60%-75%。然而,技术落地仍面临多重难点——板材铺层精度需控制在±0.5mm以内,胶粘剂耐候性能直接影响50年设计使用寿命,而大尺寸压制设备的产能利用率不足65%则制约了规模效应释放。某欧洲木结构企业引入数字孪生技术优化板材嵌套方案后,材料利用率提升12%,项目协调周期缩短约30%。
其次,从产业链结构来看,上中下游的协同效率决定了行业竞争壁垒。 上游涵盖林业资源管理、锯木加工、单板旋切、胶粘剂化工、窑干处理、结构分级及数控加工等环节,其中胶粘剂的甲醛释放等级(需达EN 300标准)与层压板材的强度分级认证是关键质量门控。中游为预制构件制造与质量检测,行业毛利率预计为24.5%,这一水平得益于结构性能认证体系、大尺寸压制技术及工程设计支持服务的附加值叠加。下游需求以项目制为主,但大型买家正加速推行优选供应商协议与年度框架采购模式。值得关注的是,2024年多户住宅领域的木结构需求占比首次突破35%,受北美及北欧市场推动,而中国示范项目虽起步较晚,但政策端已明确将木结构建筑纳入绿色建筑评价加分项。
此外,从区域竞争格局来看,全球市场呈现"欧洲技术引领、北美需求爆发、亚太逐步跟进"的分化特征。 欧洲作为最大生产与技术中心,CR5约31%,前五大供应商中瑞士Binderholz、奥地利Mayr-Melnhof等企业在交叉层压木材(CLT)领域保持技术领先。北美受2024年IBC建筑规范修订推动,高层木结构建筑审批加速,制度化速度全球最快。日本、澳大利亚、新西兰及智利构成第二梯队,中国则以示范项目为切入点逐步培育市场。行业集中度中等并非偶然——大宗木材体积庞大、可定制化程度高、认证要求严格且与当地建筑规范深度绑定,使得区域型供应商具备天然护城河。
展望2026-2032年,增长路径将呈非线性特征。利好因素包括碳排放限制趋严、企业脱碳承诺兑现及AI辅助设计工具降低工程门槛;制约因素则涵盖高利率环境、消防审批冗长及工程界保守倾向。成本下降更多依赖产能利用率提升、标准化连接件推广及物流体系完善,而非单一技术突破。主要瓶颈仍集中在认证层压板材供应短缺、区域规范适配不足及定制项目与商品化定价预期之间的结构性错配。
本文系统分析全球木材预制构件发展现状与趋势,核心涵盖七大维度:全球市场按销量与收入的规模统计(2021-2032年)、全球及中国竞争格局(含国际与本土企业2021-2026年数据)、美国、欧洲、日韩及东南亚等重点区域份额拆解、按产品类型与应用场景的细分市场分析、核心产区产能与产量分布,以及完整产业链上中下游结构梳理,为企业战略决策与投资布局提供数据支撑。

 京公网安备 11010802022788号






