


 发帖

 雷达卡



消费电子与新能源电池行业正面临产品可维修性设计要求趋严、返工拆解效率低下、传统胶带残胶污染严重等核心痛点。电剥离胶带凭借电压或电流触发即可实现粘接力可控下降的特性,兼具固定保护与可控拆解双重功能,正成为电子装配、电池固定及精密部件临时粘接场景的关键解决方案。据恒州诚思调研统计,2025年全球电剥离胶带收入规模约1.84亿元,预计到2032年将接近5.97亿元,2026–2032年CAGR高达18.1%。全球市场单价约29.6美元/平方米,销量约86.14万平方米,年产能90–100万平方米,行业利润率约35%,为功能胶带赛道中增速最为突出的细分品类。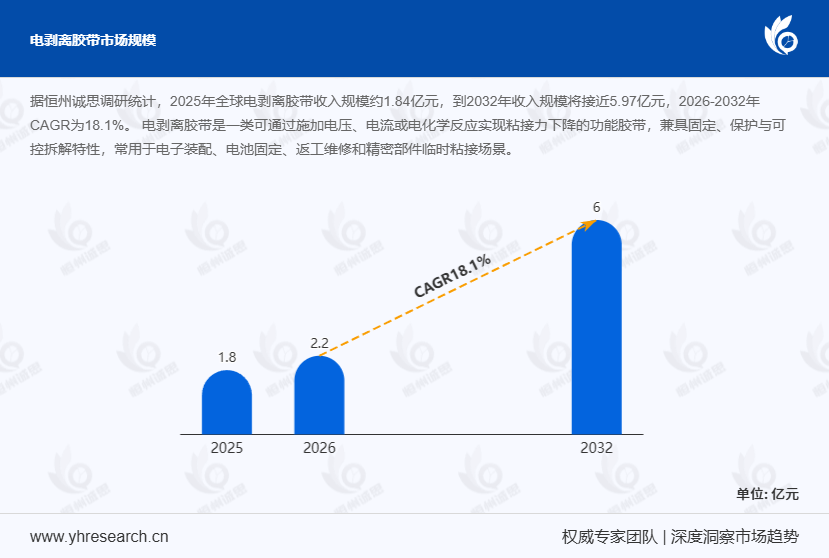
首先,电剥离胶带的技术优势正加速替代传统固定方案。 电剥离胶带是一类通过施加电压、电流或电化学反应实现粘接力下降的功能胶带,其核心价值在于"可靠固定+可控拆解"的矛盾统一。在消费电子返工维修场景中,传统热剥离胶带需加热至120℃以上,极易损伤周边元器件;而电剥离胶带可在室温下通过3–5V低压触发剥离,某头部手机品牌2024年导入电剥离胶带后,产线返工良率提升约22%,单台设备拆解耗时缩短35%。在新能源电池领域,电剥离胶带被用于电芯模组的安全拆解,受欧盟《电池法规》2024年8月正式生效的影响,电池可回收设计要求显著提升,进而推动电剥离胶带在电池包固定场景中的渗透率快速攀升。
其次,产业链协同与下游需求升级正在重塑行业竞争格局。 上游涵盖基膜、压敏胶、导电材料、电解质、离型膜、功能树脂及精密涂布设备等核心原材料与装备,其中导电材料与电解质配方构成技术壁垒最高的环节;中游由3M、Nitto Denko、tesa及中国本土企业主导产品开发与认证;下游集中面向消费电子、新能源电池、显示模组、汽车电子、半导体封装及精密制造等高价值场景。值得关注的是,2024年中国功能胶带领域中小企业研发投入占比首次超过大型企业,国产电剥离胶带在低电压快速剥离(<3V)与低残胶(<5μg/cm²)指标上已接近国际一线水平,国产化替代进程明显加速。
此外,产品技术演进方向明确,多场景适配能力成为竞争焦点。 未来电剥离胶带将向低电压快速剥离、高粘接强度、低残胶、耐高温(>150℃)、薄型化(<50μm)及多材料适配方向持续升级。电致胶层减粘型与电化学界面剥离型两大技术路线正从高端消费电子与半导体封装向新能源电池、汽车电子等规模化场景扩展。据IHS Markit 2024年预测,全球消费电子可维修设计市场规模将于2027年突破450亿美元,电剥离胶带作为核心耗材,有望从中获取持续增量。
然而,行业挑战亦不容忽视。 上游基膜与导电材料受石油化工原料价格波动影响较大,2024年BOPP薄膜均价同比上涨约8%,进而抬升生产成本;同时,不同国家对电子化学品的环保法规差异显著,进入新市场需投入大量合规成本。
综合来看,电剥离胶带正处于功能胶带从"被动固定"向"主动可控拆解"升级的关键窗口,其增长动力不仅来自消费电子与新能源电池的增量配套需求,更来自绿色回收与可维修设计政策驱动下的存量替代市场。
本文核心内容涵盖:全球市场规模(2021–2032年销量与收入)、全球及中国竞争格局(头部企业销量、收入、价格、市占率)、重点国家需求结构、核心产区产能及产业链上中下游深度拆解。

 京公网安备 11010802022788号






