


 发帖

 雷达卡



在功能食品赛道持续扩容与"清洁标签"消费趋势深度渗透的双重驱动下,食品企业正面临活性成分稳定性不足、生物利用度偏低及口感适配性差等核心痛点。如何在不改变食品原有属性的前提下,将益生菌、欧米伽三脂肪酸、植物多酚等高价值成分稳定导入终端产品,已成为配方升级的关键命题。据恒州诚思2024年最新调研数据,2025年全球新型食品成分包埋技术市场规模约35.84亿元,预计2032年将接近60.05亿元,未来六年CAGR为7.7%,呈现稳中有升态势。微胶囊、脂质体及纳米包埋等包埋技术正从传统配料保护手段,升级为功能食品与精准营养创新的底层技术平台。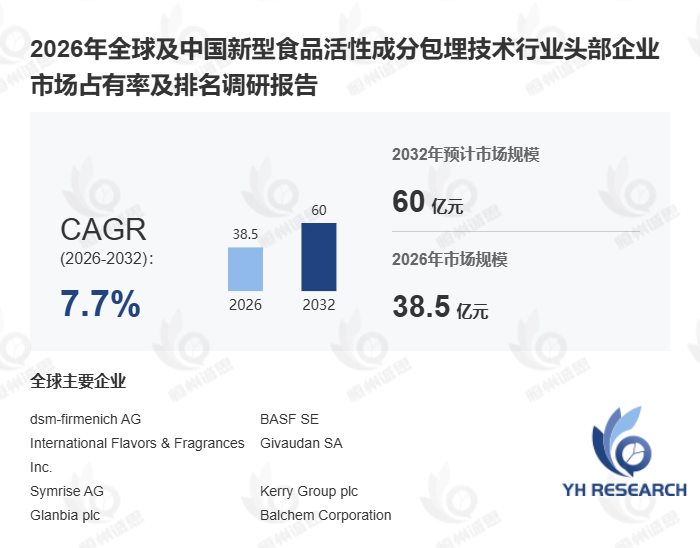
首先,从产品特性与技术路径来看,新型食品活性成分包埋产品利用食品级壁材、乳化体系、凝胶网络、脂质载体或蛋白多糖复合体系,将益生菌、维生素、矿物质、类胡萝卜素、多酚、功能肽及天然色素等成分,制成粉末、微胶囊、脂质体、乳液或纳米载体等稳定形态。该类产品通常由核心活性物质、保护性壁材、乳化稳定体系和应用适配体系构成,核心价值在于提升活性成分在加工、储存、运输及消化过程中的稳定性,同时改善溶解性、风味掩蔽与控释释放效率。据国家卫健委2024年5月发布的《新食品原料安全性审查管理办法》,包埋型益生菌与功能肽的合规审批周期已缩短至8-12个月,进而加速了相关产品的商业化落地。
其次,从竞争格局与区域需求分析,全球主要生产与技术布局集中于美国、德国、瑞士、荷兰、爱尔兰、中国、日本、韩国及印度等国家。前五大供应商控制着全球约38%的收入(CR5),市场集中度适中。对比欧美与亚太市场,欧美受精准营养与运动恢复需求驱动,高端脂质体与纳米包埋产品渗透率较高;亚太地区则以软糖、饮料及代餐食品为主要应用场景,增速更为突出。独家观察显示,2024年中国本土包埋技术企业在益生菌微胶囊领域的市场占有率首次突破30%,较2021年提升约11个百分点,国产替代进程明显提速。以某国产功能性软糖品牌为例,其引入微胶囊包埋技术后,益生菌货架期存活率从62%提升至91%,产品复购率提高23%。
此外,从技术演进与行业瓶颈来看,2026至2032年,市场增长将集中于四大商业化方向:包埋型益生菌与微生态成分、包埋型欧米伽三脂肪酸及脂溶性维生素、包埋型植物多酚与功能肽,以及面向软糖、饮料与即食营养食品的综合递送方案。然而,行业仍面临显著挑战:高价值脂质体与纳米包埋产品对设备、壁材及稳定性验证要求极高,客户导入周期通常长达12-18个月;合规性压力持续攀升,健康声称需经大量安全数据支撑。据中国食品科学技术学会2024年9月发布的行业报告,我国功能食品配料企业在包埋技术上的研发投入占比已从2021年的3.2%提升至5.8%,但规模化一致性与成本控制仍是制约放量的核心瓶颈。
本报告基于恒州诚思调研数据,系统梳理2021-2032年全球及中国新型食品成分包埋技术市场的规模演变、竞争格局、需求结构与产能分布,并对产业链上中下游进行全面剖析,涵盖头部企业收入、市场占有率及排名等核心指标,为企业战略布局提供数据支撑。

 京公网安备 11010802022788号






