


 发帖

 雷达卡



在大健康产业持续扩容与"清洁标签"消费趋势加速渗透的双重驱动下,植物提取物行业正迎来结构性机遇。然而,合格种子供应有限、活性成分含量可重复性不足、合规性压力持续攀升等痛点,仍制约着水飞蓟提取物市场的规模化放量。据恒州诚思2024年最新调研数据,2025年全球水飞蓟提取物市场规模约6.08亿元,预计2032年将接近8.26亿元,未来六年CAGR为4.6%,呈现温和而稳健的增长态势。作为从水飞蓟(Silybum marianum)果实或种子中提取的核心植物原料,水飞蓟提取物以水飞蓟素、水飞蓟宾等黄酮木脂素复合物为标准化指标,广泛应用于肝脏健康、抗氧化膳食补充剂、功能性食品及化妆品等领域,市场前景广阔。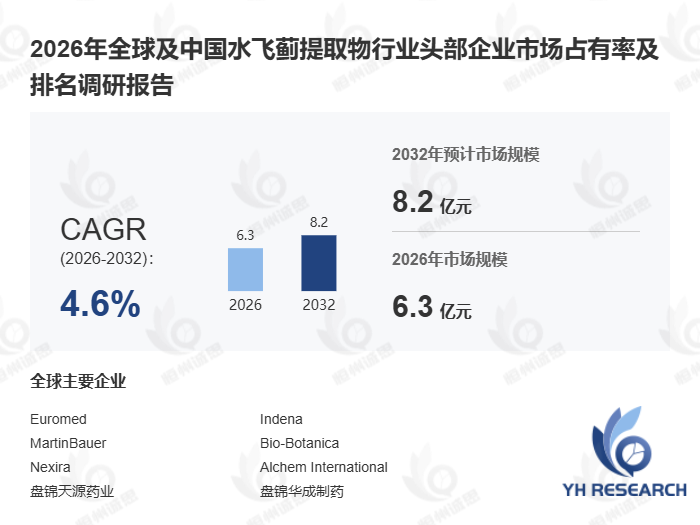
首先,从供给端与产品特性来看,全球水飞蓟素年产量约2050吨,平均出厂价约41美元/公斤。上游供应链涵盖种子种植、清洗、溶剂提取、浓缩、干燥、标准化及GMP检测等环节,高度集中于中国盘锦、盘山地区,而高价值下游需求则集中于北美与欧洲市场。值得关注的是,据国家药监局2024年8月发布的《植物提取物质量控制指导原则》,HPLC分析验证与农药残留控制已成为供应商准入的核心门槛。普通水飞蓟素提取物(紫外法70%-80%、HPLC法45%-60%)受种子价格波动与出口竞争影响,利润率较低;而富含水飞蓟宾提取物及磷脂复合物凭借分析标准化、GMP体系与批次一致性验证,毛利率可达31.0%以上。
其次,从竞争格局与区域需求分析,前五大供应商合计控制全球约42.7%的收入(CR5),市场集中度适中。中国企业掌控着普通水飞蓟素总提取物与富含水飞蓟宾提取物的主要产能,欧洲与北美供应商则在品牌化产品、液体提取物及高合规性成分方面表现突出。对比传统草药与现代膳食补充剂两大下游赛道,前者依赖长期使用惯性,后者受"成分党"驱动增长更为迅猛。独家观察显示,2024年中国本土企业在水飞蓟提取物出口市场的份额首次突破55%,较2021年提升约12个百分点,国产替代进程显著加速。
此外,从技术演进与行业瓶颈来看,2026至2032年,护肝保健品需求、人口老龄化及清洁标签植物配方定位将持续支撑市场增长。但行业核心瓶颈并非名义产能,而是合格种子的稳定供应、活性成分含量的可重复性及符合审计要求的文档体系。以某国产膳食补充剂品牌为例,其引入AI辅助的批次指纹识别系统后,原料采购风险监控效率提升30%,HPLC分析通过率从89%提升至97%。然而,碳排放限制对溶剂回收与干燥能耗的影响、多环芳烃与重金属控制的合规压力,仍是企业必须直面的挑战。人工智能虽有助于质量分析与配方筛选,但尚无法改变提取工艺的基本经济效益。
本报告基于恒州诚思调研数据,系统梳理2021-2032年全球及中国水飞蓟提取物市场的规模演变、竞争格局、需求结构与产能分布,并对产业链上中下游进行全面剖析,涵盖头部企业销量、收入、价格及市场占有率等核心指标,为企业战略布局提供数据支撑。

 京公网安备 11010802022788号






