


 发帖

 雷达卡



在氢能交通加速落地与"双碳"政策持续推进的背景下,复合气瓶行业正迎来结构性增长机遇。然而,碳纤维成本高企、认证周期冗长、氢气渗透控制等技术瓶颈,仍制约着IV型储氢瓶的大规模商业化进程。据恒州诚思2024年最新调研数据,2025年全球复合气瓶市场规模约109.0亿元,预计2032年将接近152.6亿元,未来六年CAGR为5.2%,呈现稳健增长态势。作为以碳纤维、玻璃纤维等复合材料为增强结构的轻量化压力容器,复合气瓶正成为替代传统全金属钢瓶的核心方向,尤其在高压氢气、CNG、SCBA及LPG等应用场景中表现突出。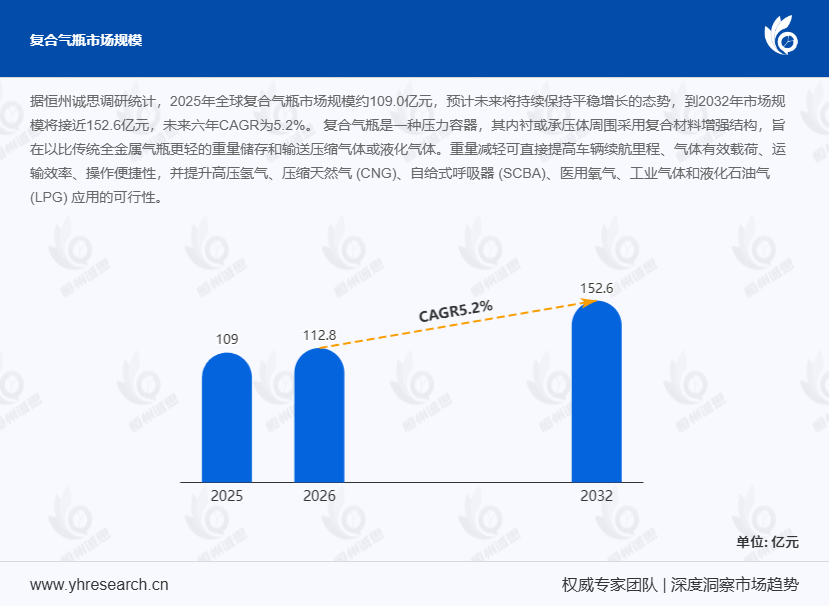
首先,从供给端与产品特性来看,全球复合气瓶年产量约875万个,平均出厂价约172美元/个。该产品核心优势在于重量较传统钢瓶降低40%-60%,可直接提升车辆续航里程与气体有效载荷。上游供应链围绕碳纤维、玻璃纤维、芳纶纤维、热塑性内衬及环氧树脂体系构建,其中碳纤维供应对高压氢气瓶与SCBA气瓶至关重要——纤维成本、拉伸性能及缠绕效率直接决定产品重量与成本。值得关注的是,据中国石化联合会2024年6月发布的《氢能储运装备发展报告》,我国碳纤维年产能已突破8万吨,国产T700级碳纤维在缠绕效率上已接近东丽T700水平,正加速推动IV型瓶国产替代进程。
其次,从竞争格局与区域需求分析,前五大供应商合计控制全球约34.5%的收入(CR5),市场集中度适中,并非单一路线寡头垄断。需求主要集中于欧洲、北美、中国及以印度为主导的印太地区。中国与欧洲受氢能交通普及驱动,平均售价显著高于印度等发展中市场——后者主要依赖LPG复合气瓶,单位销量更高但价值贡献有限。行业毛利率通常约27.5%,主要受认证壁垒、专有内衬设计、缠绕工艺控制及压力循环测试等因素支撑。独家观察显示,2024年中国本土企业在CNG/RNG复合气瓶领域的市场占有率首次超越国际品牌,国产化率从2021年的38%提升至52%。
此外,从技术演进与行业瓶颈来看,2026至2032年,氢能交通、可再生气体分销及更严格的安全法规将持续驱动市场增长。技术发展聚焦于密封可靠性提升、宽温域适应性增强及AI驱动的质量检测。以某国内氢能重卡项目为例,采用国产碳纤维IV型储氢瓶后,单车储氢量提升18%,全生命周期成本较进口方案降低约25%。但行业仍面临显著瓶颈:碳纤维成本占总成本30%以上、认证周期长达18-24个月、氢气渗透控制及内衬-凸台界面耐久性等问题尚未完全解决,已安装钢瓶群的缓慢更换周期亦制约着市场放量速度。
本报告基于恒州诚思调研数据,系统梳理2021-2032年全球及中国复合气瓶市场的规模演变、竞争格局、需求结构与产能分布,并对产业链上中下游进行全面剖析,涵盖头部企业销量、收入、价格及市场占有率等核心指标,为企业战略布局提供数据支撑。

 京公网安备 11010802022788号






