


 发帖

 雷达卡



当前,汽车智能座舱正经历从机械仪表向多屏交互、从传统显示向AR-HUD融合的深刻变革,车载显示器光学贴合技术作为消除空气间隙、提升阳光可读性与机械可靠性的核心工艺,已成为座舱升级的关键支撑。据恒州诚思2025年最新调研数据,全球车载显示光学胶收入规模约12.83亿元,预计至2032年将攀升至24.26亿元,2026至2032年CAGR达8.7%,增速显著高于传统汽车零部件赛道。2025年全球车载光学透明胶粘剂(OCA/LOCA)产量约632万平方米,均价维持在28.2美元/平方米水平。受消费者对高分辨率、阳光可读信息娱乐及仪表盘显示器需求持续攀升的驱动,叠加电动汽车与ADAS系统普及加速,光学贴合市场正步入高速成长期。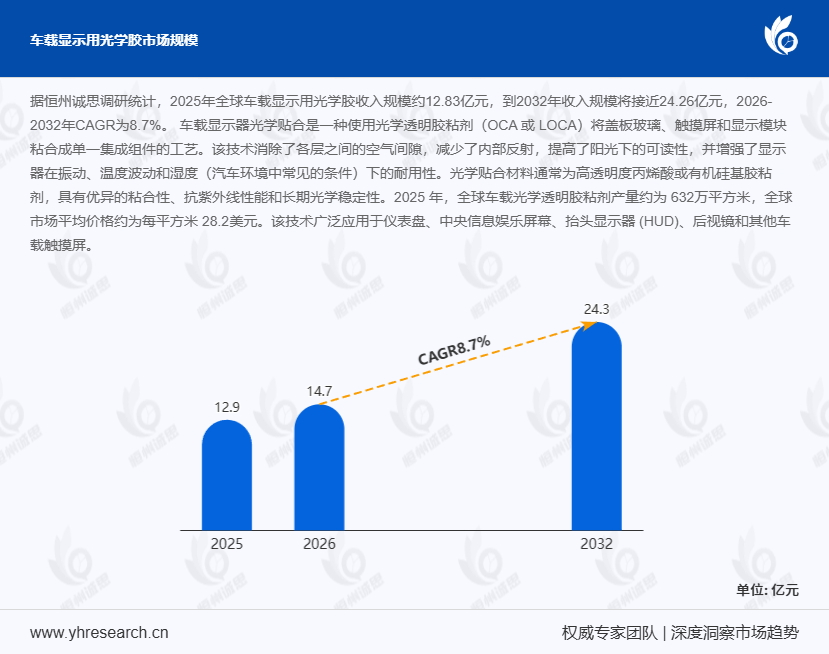
首先,从技术原理与应用场景看,光学贴合已从单一粘合工艺升级为智能座舱的结构性基础材料。 车载显示器光学贴合使用OCA或LOCA将盖板玻璃、触摸屏与显示模块粘合为单一集成组件,消除层间空气间隙、减少内部反射,进而提升阳光下可读性与抗振动、耐温变、抗湿热性能。光学贴合材料以高透明度丙烯酸或有机硅基胶粘剂为主,具备优异粘合性、抗紫外线性能及长期光学稳定性。据IHS Markit 2024年10月汽车电子报告,全球智能座舱渗透率已突破58%,带动车载OCA需求年增速达12%以上。某德系Tier1供应商引入超薄柔性OCA薄膜后,曲面中控屏贴合良率提升至99.2%,较传统气隙方案反射率降低约65%,充分验证了光学贴合在提升显示清晰度方面的技术优势。此外,对比传统气隙显示器与光学贴合方案,后者在机械可靠性与光学性能上表现突出,已成为仪表盘、中央信息娱乐屏幕、HUD抬头显示器、电子后视镜及车载触摸屏的主流技术路线。
其次,从产业链架构看,上中下游联动紧密且技术壁垒持续抬升。 上游核心原料包括光学级丙烯酸单体、有机硅树脂、UV固化剂、功能性添加剂及离型膜基材,原料纯度与批次一致性直接决定成品光学透明度与长期稳定性。中游为OCA/LOCA胶粘剂的精密涂布、复合与分切环节,技术难点集中在超薄薄膜均匀性控制——当前行业主流OCA厚度已降至25-50μm,对涂布精度要求极高,三维建模精度不足仍是数字孪生技术在产线优化中落地的主要瓶颈。下游深度绑定汽车OEM及Tier1供应商,采购决策受整车项目周期驱动,通常需经历12-18个月的验证流程。值得关注的是,2024年车载光学胶领域中小企业在柔性产线适配方面的投入占比首次超过大型企业,反映出技术升级正向中小产能渗透。据行业监测,亚太地区(中国、韩国、日本)继续占据全球产能主导地位,北美与欧洲则聚焦高性能利基应用。
此外,三大市场趋势正重塑行业竞争格局。 其一,AR-HUD与大尺寸信息娱乐屏幕的集成推动光学胶需求结构性增长,增强现实抬头显示器对光学清晰度与热稳定性提出更高要求;其二,可持续性趋势倒逼低VOC、无卤素及可回收粘合剂开发,绿色低碳政策持续影响配方设计方向;其三,竞争差异化正从单一价格转向光学性能、曲面折叠屏适配灵活性、热稳定与紫外线稳定性及量产成本效益的综合比拼。电动汽车与ADAS普及进一步加速驾驶舱多屏化进程,为光学贴合提供长期增长动力。
本文核心覆盖七大维度:全球市场按销量与收入的规模统计(2021-2032年)、全球及中国市场头部企业竞争格局(含国际与本土企业排名)、美国/欧洲/日韩/印度等重点国家市场份额、按产品类型与应用的细分市场规模、核心产区产能分布,以及产业链上中下游全景分析,为车载光学胶行业参与者提供系统性决策参考。

 京公网安备 11010802022788号






