


 发帖

 雷达卡



当前,农业轮胎行业正处于斜交胎向子午胎结构性替代的关键窗口期。大量农机OEM与农业经营主体面临油耗成本攀升、土壤压实加剧及农机智能化升级三重痛点,亟需以低滚阻、高牵引、长寿命为核心特征的标准农业子午胎解决方案。据恒州诚思2025年最新调研数据,全球标准农业子午胎收入规模约183.2亿元,预计至2032年将攀升至247.8亿元,2026至2032年CAGR达4.5%,呈现稳健的结构性增长态势。2025年全球产量约708万条,均价维持在357美元/条水平,子午化替代已成为不可逆转的行业主线。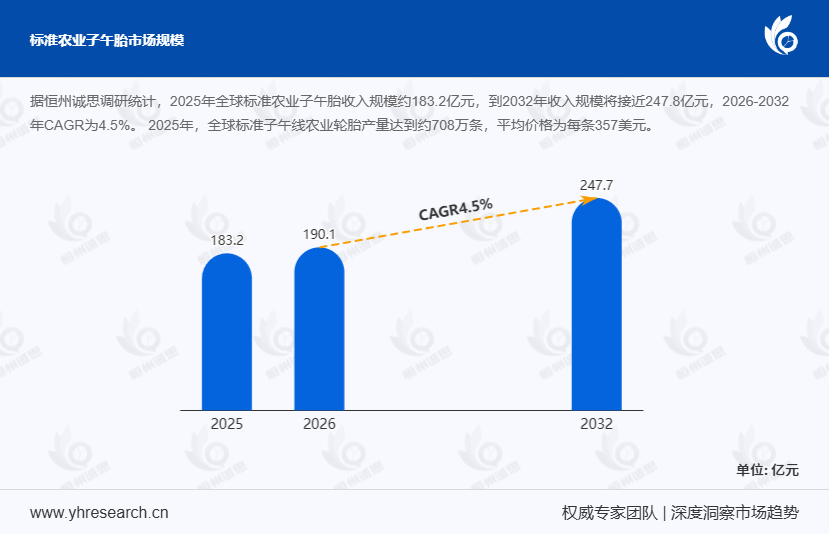
首先,从产品技术维度看,标准农业子午胎凭借结构优势持续挤压斜交胎市场空间。 该类轮胎胎体帘线呈径向排列,胎冠区域配置带束层,使胎侧负责柔性变形、胎面负责接地与耐磨,受力分工更为清晰。对比斜交农业胎,标准农业子午胎具备更大接地面积、更低滚动阻力、更优牵引效率及更佳道路行驶表现。据工信部2024年11月《农机装备高质量发展报告》,我国农业子午胎渗透率已突破62%,较2022年提升约9个百分点。某新疆大型农场引入低滚阻农业子午胎后,拖拉机单季燃油消耗降低约18%,土壤压实深度减少12%,充分验证了产品性能对精准农业的实际支撑价值。此外,对比离散制造与流程制造在轮胎转型中的差异,农业子午胎更侧重多规格柔性产线适配,以覆盖拖拉机、联合收割机、喷雾机及拖车等多元应用场景。
其次,从产业链架构看,上中下游联动紧密且竞争壁垒持续抬升。 上游核心原料包括天然橡胶、合成橡胶、炭黑、钢丝帘线/带束层、聚酯或尼龙帘布、化工助剂及胎圈钢丝,原料性能直接决定成品耐磨性、牵引效率与使用寿命。中游整胎制造涵盖配方设计、结构设计、炼胶、压延、成型、硫化及检测全流程,企业竞争重点集中在耐磨性、土壤压实控制、尺寸覆盖广度及使用寿命。下游深度绑定拖拉机、收割机、喷雾机、拖车等OEM厂商,以及更为庞大的替换市场与经销商网络。值得关注的是,2024年农业子午胎领域中小企业智能化投入占比首次超过大型企业,反映出技术升级正向中小产能渗透。采购模式已从单纯价格驱动转向场景适配能力考核,CTIS中央胎压控制、轮辋适配及整机动力等级成为关键准入指标。
此外,从区域格局看,成熟市场与新兴市场呈现显著分化特征。 北美、欧洲等成熟市场子午化率已处于较高水平,需求以刚性替换与高端产品升级为主,汉高、米其林等国际企业表现突出。亚太、拉美、非洲等新兴市场农业机械化进程加快,叠加耕地集约化经营,为农业子午胎提供广阔增量空间。据FAO 2024年数据,撒哈拉以南非洲农机保有量年增速约6.3%,成为全球农业子午胎增长最快的区域之一。低碳农业与保护性耕作推广,正推动低滚阻、耐土壤压实、大载重子午胎需求快速提升。但天然橡胶价格波动、新兴市场价格敏感性较高及区域贸易政策变化,仍对行业盈利与扩张节奏形成一定约束。
本文核心覆盖七大维度:全球市场按销量与收入的规模统计(2021-2032年)、全球及中国市场头部企业竞争格局(含国际与本土企业排名)、美国/欧洲/日本/印度等重点国家市场份额、按产品类型与应用的细分市场规模、核心产区产能分布,以及产业链上中下游全景分析,为标准农业子午胎行业参与者提供系统性决策参考。

 京公网安备 11010802022788号






