


 发帖

 雷达卡



在全球生物制剂产能扩张与细胞基因疗法(CGT)商业化加速的双重驱动下,生物制药泵作为生物工艺核心流体处理装备,正迎来结构性增长窗口。据恒州诚思调研统计,2025年全球生物制药泵市场规模约153.2亿元,预计未来六年将以3.9%的复合年增长率(CAGR)平稳攀升,至2032年市场规模将接近199.8亿元。当前,生物制药企业在工艺放大与商业化生产阶段对高卫生等级泵送设备的需求持续释放,叠加一次性生物工艺系统的快速渗透,生物制药泵行业正从传统设备供应向全生命周期解决方案转型。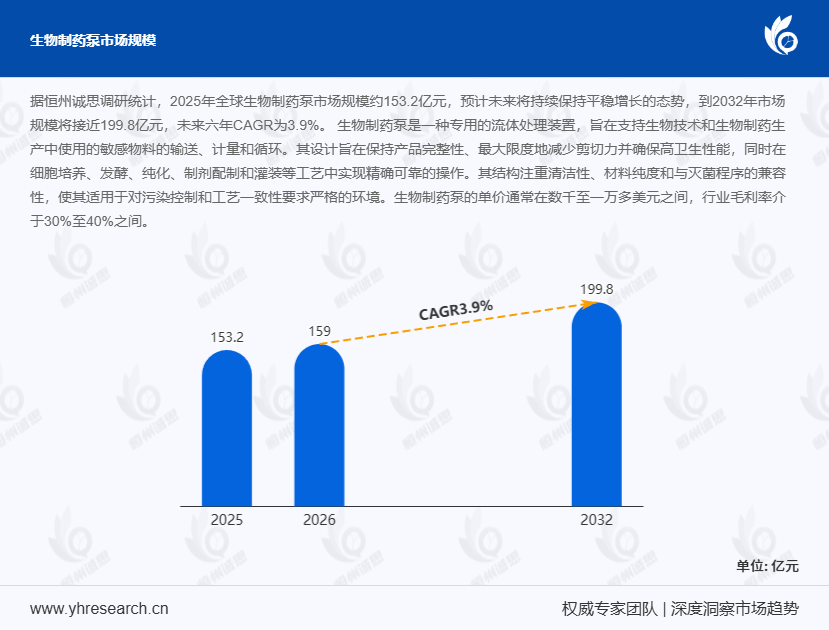
首先,从产品技术特征与产业链结构来看,生物制药泵是专用于生物技术及生物制药生产中敏感物料输送、计量与循环的流体处理装置,其设计核心在于保持产品完整性、最大限度降低剪切力并确保高卫生性能,广泛应用于细胞培养、发酵、纯化、制剂配制及灌装等关键工艺环节。据工信部2024年6月《生物医药装备产业发展白皮书》,我国生物制药装备市场中高卫生泵类产品采购额同比增长约15%,其中蠕动泵与隔膜泵占比超过60%。该行业上游供应链涵盖高纯度金属、工程聚合物、精密加工部件、弹性密封件及卫生级表面处理服务,所有原材料均需来自具备卫生制造能力且符合生物工艺应用规范的供应商;中游为泵类设备制造商,产品单价通常在数千至一万余美元区间,行业毛利率维持在30%–40%;下游则覆盖生物制药生产商、合同研发生产机构(CDMO)、疫苗生产企业、细胞与基因治疗设施及系统集成商。值得关注的是,对比传统小分子制药与生物制剂在泵送需求上的差异:前者更关注流量稳定性与耐腐蚀性能,后者则对无菌保证、剪切敏感性及工艺一致性提出更为严苛的要求,这也推动了磁力驱动泵与隔膜泵在生物制药泵市场中的份额持续提升。
其次,从市场驱动因素与竞争格局来看,三大核心动力正加速生物制药泵市场扩容。其一,生物制剂、细胞与基因疗法及柔性制造平台的快速增长构成需求基本盘。以某国内CGT企业为例,其在商业化产线中全面导入一次性生物制药泵方案后,批次转换时间缩短约35%,污染风险降低超50%。其二,一次性系统与模块化设施转型趋势明显,泵解决方案须与一次性流路及自动化控制架构实现无缝集成,这对供应商的工艺验证能力与上下游兼容性提出更高要求。其三,全球供应链可靠性与标准化需求日益突出,头部企业正通过针对特定应用的定制化设计与完整验证文档构建竞争壁垒。独家观察显示,2024年全球生物制药泵市场站式交付能力的国际头部企业市场占有率已突破55%,而国内厂商正加速在中端市场实现国产替代。
此外,从未来趋势来看,生物制药泵技术演进将聚焦于与自动化控制架构的深度融合、降低剪切力以适配更多敏感生物制品,以及提升模块化设计以支持柔性制造平台的快速切换。据预测,到2030年一次性生物制药泵市场份额有望从当前的28%提升至40%以上。
本报告围绕全球生物制药泵展开系统分析,核心覆盖:全球市场总体规模(销量与收入,历史数据2021–2025年,预测数据2026–2032年);全球及中国市场竞争格局(头部企业销量、收入、价格、市场占有率,2021–2026年);全球重点国家及地区需求结构;核心生产地区产量与产能;以及产业链上中下游全景解析。

 京公网安备 11010802022788号






