


 发帖

 雷达卡



在电商物流、智能制造与绿色仓储加速融合的背景下,电动堆高机作为现代仓储搬运系统的核心设备,正从传统托盘搬运工具向智能化、无人化方向深度演进。据恒州诚思调研统计,2025年全球电动堆高机市场规模约198.8亿元,预计2032年将接近272.6亿元,未来六年CAGR约为5.6%。当前,仓储物流企业普遍面临传统燃油叉车噪音大、尾气排放高、室内作业受限及运维成本攀升等痛点,受全球"双碳"政策与仓储自动化需求双重驱动,电动堆高机凭借零排放、低噪音、高灵活性等优势,正加速替代燃油搬运设备。2025年全球电动堆高机均价约5500美元/台,年销量约50万台,企业平均毛利率约29%,头部企业在智能控制与锂电技术领域表现突出。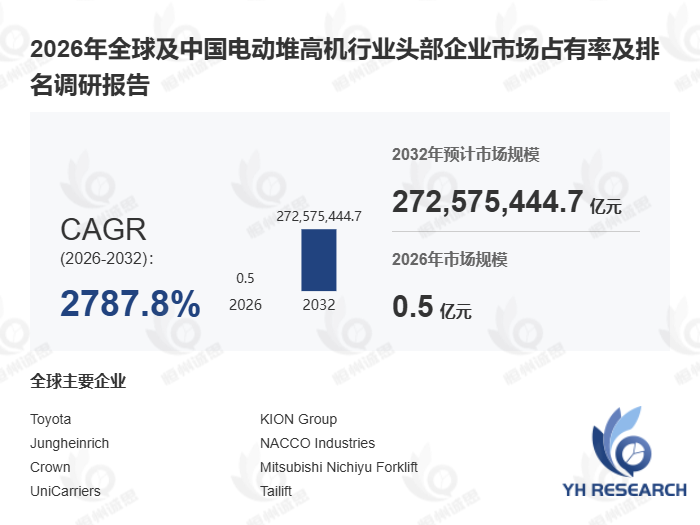
首先,从产品定义与技术特性看,电动堆高机是以电力驱动为核心的仓储搬运设备,主要用于托盘货物的短距离运输、堆垛、装卸及高位货架作业,核心结构涵盖电动驱动系统、液压升降系统、蓄电池、电控系统、货叉及门架机构等。据中国工程机械工业协会2024年发布的《工业车辆行业发展报告》,我国电动叉车产量已连续三年占全球总产量的35%以上,锂电池动力车型渗透率从2021年的18%跃升至2024年的42%。按操作方式可分为步行式、站驾式和坐驾式;按升降结构可分为全电动堆高机、半电动堆高机及前移式堆高机。典型案例中,某电商物流企业引入搭载AGV导航与自动避障功能的智能电动堆高机后,仓库作业效率提升约28%,人工干预频次降低60%,充分验证了智能化技术在仓储搬运场景中的降本增效价值。
其次,从需求驱动逻辑分析,电商物流爆发式增长与智能仓储升级是电动堆高机市场扩张的核心引擎。据国家邮政局2024年数据,我国快递业务量已突破1700亿件,受冷链仓储、商超配送及制造业厂内物流需求持续增加影响,电动堆高机在室内高密度作业场景中的优势愈发显著。独家观察显示,2024年亚太地区电动堆高机新增采购量占全球比重首次突破55%,其中中国、印度及东南亚为增长最快区域,反映出新兴市场仓储自动化正处于加速渗透期。对比欧美市场侧重高端智能仓储设备升级,亚太市场更关注性价比与快速交付能力。此外,锂电池技术的普及正显著提升设备续航能力与使用寿命,进而降低全生命周期运维成本,推动电动化替代进程持续加快。
此外,行业竞争格局与技术趋势呈现三大特征:一是智能化成为核心差异化方向,远程监控、物联网互联及AI路径规划等功能正从高端产品向中端渗透;二是绿色化趋势不可逆转,受欧盟2024年实施的《工业车辆碳排放新规》影响,零排放电动堆高机在欧洲市场的准入优势进一步凸显;三是国产替代进程加速,中国本土企业在中低端市场份额持续提升,据MIA 2024年调研,国产电动堆高机在国内电商仓储领域渗透率已达67%,但在高端前移式堆高机市场占有率仍不足20%,技术差距主要体现在驱动系统精度与智能控制算法层面。未来,随着AGV导航、自动避障及无人仓储系统的深度融合,电动堆高机将向"智能化+无人化+绿色化"三位一体方向持续升级。
本文基于恒州诚思深度调研,系统分析全球电动堆高机发展现状与未来趋势,核心涵盖:全球市场规模(2021-2032年销量与收入统计)、全球及中国市场竞争格局(2021-2026年头部企业份额与排名)、重点国家需求结构、核心产区产能分布,以及产业链上中下游完整拆解,为智能仓储搬运设备行业参与者提供决策参考。

 京公网安备 11010802022788号






