


 发帖

 雷达卡



在全球能源转型与清洁烹饪推广的双重驱动下,复合型液化石油气瓶正迎来结构性增长机遇。据恒州诚思调研统计,2025年全球市场规模约为31.45亿元,预计2032年将攀升至42.86亿元,未来六年复合年均增长率(CAGR)为4.7%。当前,液化石油气(LPG)在住宅、商业及离网能源场景中仍高度依赖便携式钢瓶配送,而运营商对更高安全性、更低物流重量及更强腐蚀防护的诉求,正加速复合材料压力容器替代传统金属气瓶的进程。据国际清洁烹饪联盟(GACC)2024年9月报告,全球约有7.7亿人仍依赖固体燃料烹饪,LPG清洁替代空间巨大,这为IV型复合气瓶提供了持续扩容的底层逻辑。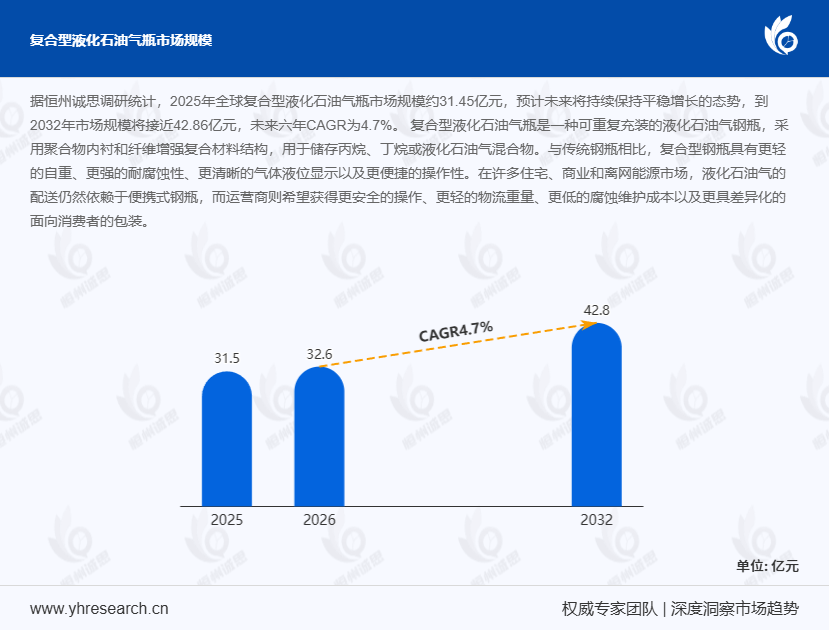
首先,从产品技术特征与产业链结构来看,复合型液化石油气瓶采用高密度聚乙烯(HDPE)聚合物内衬与玻璃纤维或碳纤维增强复合结构,可重复充装丙烷、丁烷及LPG混合物。 相较传统钢瓶,其在自重减轻30%-40%、耐腐蚀性提升、液位可视化及操作便捷性方面表现突出。上游供应链覆盖HDPE内衬材料、碳纤维/玻璃纤维增强体、环氧树脂体系、纤维缠绕设备及ISO/EN/DOT/TPED等多国认证服务,供应稳定性高度依赖树脂批次一致性、内衬渗透控制及爆破循环测试能力。行业整体毛利率约为26.5%,显著高于普通金属气瓶,但低于特种航空航天压力容器,溢价核心来自认证壁垒与自动化绕线技术。下游采购决策主要由LPG品牌商、国家石油公司及钢瓶车队运营商主导,典型客户包括印度石油公司、沙特天然气公司、Galp、道达尔能源等,采购模式以框架协议与分阶段试点推广为主。
其次,从竞争格局与区域需求来看,全球复合型LPG气瓶年产量约750万个,出厂均价约58美元/个,前五大供应商收入集中度(CR5)达69.5%,市场集中度显著高于普通钢制气瓶。 值得关注的是,2024年中小规模休闲及零售渠道采购占比首次超过大型工业燃料客户,反映出消费端对产品外观、轻量化与可视化液位的偏好正在重塑采购逻辑。区域层面,除中国与欧洲外,印度-太平洋地区需求最为旺盛,其中印度公共部门LPG分销系统拉动最为强劲,其次为欧洲、中东、北美及非洲。家庭烹饪仍是最大应用场景,商业餐饮、户外休闲、叉车燃料及空间供暖构成需求基座。
此外,从增长驱动与制约因素分析,2026至2032年间,清洁烹饪政策推广、碳排放限制驱动的轻量化红利、RFID与AI辅助的气瓶车队数字化追踪,将成为核心增长引擎。 某中东LPG分销商引入数字化气瓶管理系统后,充装周转效率提升22%,气瓶丢失率下降35%。然而,高昂的多国认证成本、保守的监管政策、聚合物原料价格波动及长期现场耐久性验证不足,仍是制约市场渗透的关键瓶颈。对比离散制造与流程制造在压力容器领域的转型差异,LPG气瓶行业更偏向离散型小批量多规格生产,这对柔性产线与快速认证切换能力提出了更高要求。
本文基于2021-2026年历史数据与2026-2032年预测,系统覆盖全球及中国市场竞争格局、重点国家需求结构、核心产区产能及产业链上中下游全景分析,为行业参与者提供决策参考。

 京公网安备 11010802022788号






