


 发帖

 雷达卡



当前,全球骨科植入物品牌企业普遍面临产能弹性不足、合规成本攀升及新品上市周期过长三大核心痛点。据恒州诚思调研数据,2025年全球骨科植入物合同制造市场规模约297.8亿元,预计2032年将攀升至482.6亿元,未来六年复合年增长率(CAGR)达6.9%。受全球老龄化加速与骨科手术量持续增长影响,品牌企业正加速将精密加工、锻造铸造及增材制造等非核心环节外包,以聚焦高附加值研发与临床推广。据国家药监局2024年11月数据,我国骨科植入物注册证数量较2020年增长超35%,直接拉动合同制造需求上行。值得关注的是,2024年中小骨科品牌在合同制造领域的采购占比首次超越大型企业,折射出产业分工细化的新趋势。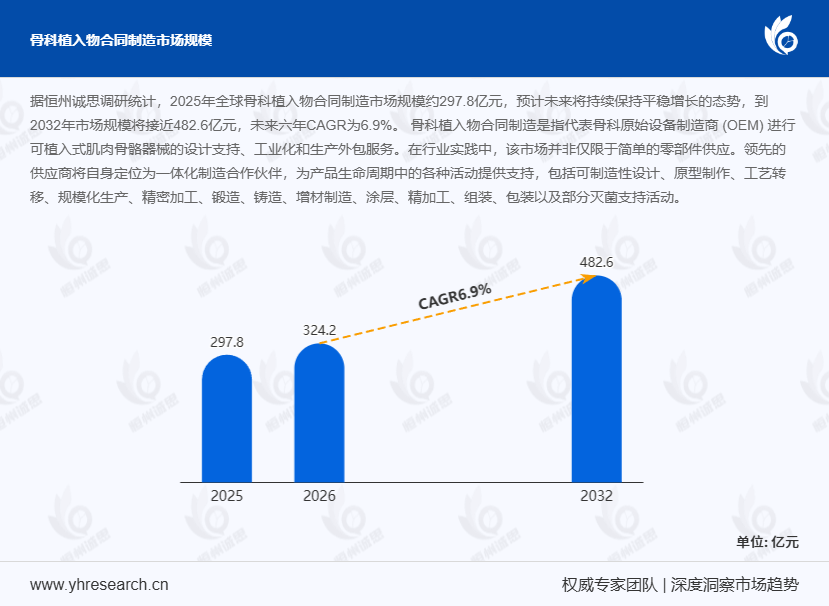
首先,从产品结构与服务边界看,骨科植入物合同制造覆盖大关节重建、创伤固定、脊柱、四肢小关节、运动医学及颅颌面等全品类植入物的外包生产。 服务内容涵盖可制造性设计、原型制作、工艺转移、规模化生产、精密加工、增材制造后处理、涂层、精加工、组装、包装及部分灭菌支持。与单纯零部件供应不同,领先供应商已定位为一体化制造合作伙伴,深度嵌入产品全生命周期。需特别指出,本报告统计范围严格限定于植入物本体,不包括消毒盒托盘、电动工具、导航系统、机器人硬件及非植入耗材等独立产品类别,除非其与植入物制造不可拆分。行业产品毛利率波动较大,多处于10%–40%区间,高端定制化产品盈利能力显著优于常规品类。
其次,从核心驱动力与技术演进看,行业增长受多重因素共同塑造。 全球老龄化加剧使骨关节退行性病变与骨质疏松病例持续增加,叠加运动损伤频发,直接推高关节置换与创伤固定植入物需求。3D打印、精密五轴加工及生物相容性新材料的突破,使定制化植入物成为主流趋势。某国内骨科植入物企业引入增材制造技术后,复杂脊柱 cage 产品交付周期缩短约35%,临床匹配度显著提升。然而,3D打印批量生产仍面临表面粗糙度控制与致密度一致性等技术难点,制约其大规模替代传统工艺。品牌企业通过外包模式可有效降低固定资产投入、优化成本结构,灵活应对市场波动,该模式已成为全球骨科产业分工优化的必然选择。
此外,从竞争格局与深层挑战看,市场由国际医疗器械巨头旗下制造部门与专业合同制造商共同主导。 全球监管体系严苛且区域差异显著,FDA、CE及ISO等多重认证贯穿设计至灭菌全流程,合规成本高、审核周期长,显著增加跨境拓展难度。高端制造能力壁垒高筑,微米级精密加工与表面改性技术依赖专用设备与长期工艺积累,头部企业凭借先发优势形成垄断格局。质量管控与供应链协同同样突出,植入物直接关联患者安全,对一致性与可追溯性要求极高,原材料价格波动与地缘冲突进一步加剧供应链风险。值得注意的是,对比欧美成熟市场与亚太新兴市场,企业需兼顾高端技术输出与成本适配,平衡全球标准化与区域定制化的矛盾。
综上,骨科植入物合同制造市场仍将保持平稳增长,但中低端同质化竞争加剧与高端技术迭代加速并存,持续创新与合规能力升级成为企业生存关键。本文基于2021–2026年全球及中国市场头部企业占有率数据,系统覆盖产业链上下游结构、重点国家需求特征及核心生产区域产能分布,为企业战略决策提供全景参考。

 京公网安备 11010802022788号






