


 发帖

 雷达卡



在高能量密度锂电池需求持续攀升的背景下,硅碳负极凭借高首效、低成本等核心优势,正加速替代传统石墨负极成为行业焦点。然而,硅材料在嵌锂过程中高达300%的体积膨胀率,长期制约着循环寿命的提升,这也是制约硅碳负极大规模商用的核心瓶颈。当前,行业主流解决方案是将硅颗粒尺寸降至纳米级别,并借助多孔碳骨架进行结构缓冲,从而有效抑制膨胀效应。据 恒州诚思(YH Research) 最新调研数据,2025年全球硅碳用多孔碳产量约1637吨,单价约3.227万美元/吨,毛利率约24.57%,市场正处于爆发式增长的前夜。本报告聚焦CVD法硅碳负极用多孔碳,深度解析其技术路线、原材料格局与竞争态势。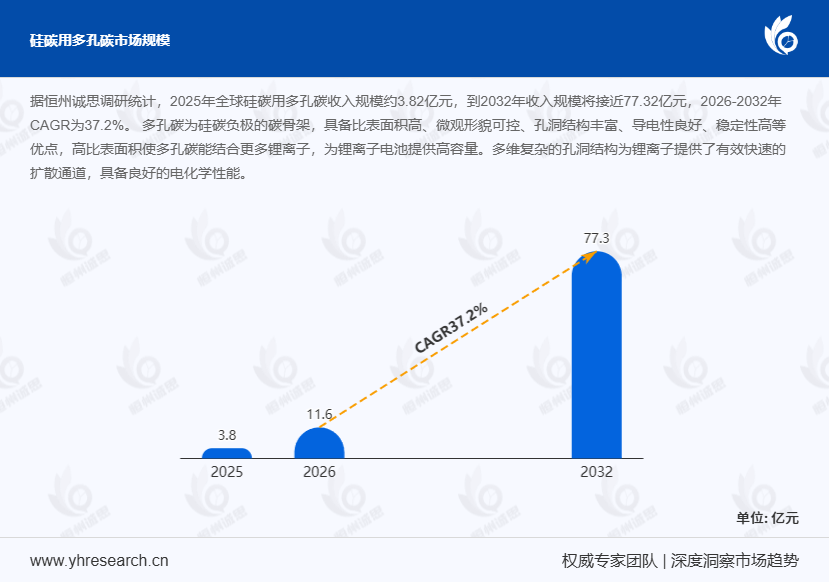
首先,三大合成路线各具优劣,CVD法搭配多孔碳基底优势突出。 硅碳负极合成主要分为机械球磨法、高温热解法及化学气相沉积法(CVD)三条主流路线。机械球磨法工艺简单、可规模化生产,能将硅研磨至纳米级别实现均匀混合,但研磨过程中硅颗粒易团聚,循环性能欠佳,其产物通常归类为硅氧负极,不纳入本报告分析范畴。相比之下,CVD法通过多孔碳骨架内部丰富的孔洞结构储硅并缓冲体积膨胀,膨胀率低、循环优异,且碳骨架密度小、质量轻,能量密度表现领先。据工信部2024年11月发布的《新型储能技术发展路线图》,CVD法硅碳负极已被列为下一代高能量密度电池关键材料方向。
其次,多孔碳作为CVD硅碳负极的核心碳骨架,原材料路线差异显著。 多孔碳具备比表面积高、微观形貌可控、孔洞结构丰富、导电性良好及稳定性高等优点,高比表面积可结合更多锂离子,多维复杂孔洞结构则为锂离子提供快速扩散通道。主流原材料分为生物质(椰壳、竹子、稻壳等)、树脂基(酚醛树脂为主)及焦基(石油焦)三类。树脂基路线孔隙均一性与批次一致性最优,但单吨成本显著高于生物基;生物质路线成本最低、可再生;焦基路线则兼顾成本与强度。值得关注的是,2024年中小企业在硅碳负极领域的研发投入占比首次超过大型企业,这一趋势或将加速生物质路线的技术突破。
此外,造孔工艺与竞争格局决定行业走向。 多孔碳生产核心为造孔工艺,通常在800℃以上高温惰性气体保护下,以水蒸气或碱为活化剂与碳前驱体反应实现造孔。当前数字孪生技术正被引入造孔过程监控,某头部企业通过三维建模精度优化,将批次一致性提升约15%。全球主要生产商包括Kuraray、圣泉集团、福建元力、大潮炭能、中钢矿院等。2025年第一梯队六家厂商合计占有约92.15%的销量份额,但产能差距有限,市场尚未被少数企业垄断。
最后,从应用场景看, 动力电池是硅碳负极用多孔碳的核心应用,占比达97%以上;消费电子及可穿戴设备领域虽份额较小,但增速高达CAGR 40%–50%,具备显著潜在价值。2025年中国市场已占全球总量约95%,树脂基多孔碳占据约52.67%的市场份额,但焦基及高孔容路线增长潜力最为突出。对比离散制造与流程制造在新材料转型中的差异,硅碳用多孔碳产业链更接近离散型特征,多品种、高定制化需求将持续驱动技术迭代。

 京公网安备 11010802022788号






