


 发帖

 雷达卡



在新能源电池向高能量密度加速演进的背景下,硅碳负极凭借高首效、低成本等核心优势,已成为下一代锂电负极材料的重要方向。然而,硅材料在充放电过程中体积膨胀率高达300%,严重制约了循环寿命的提升,这一技术瓶颈长期困扰着产业化进程。当前,行业主流解决方案是将硅颗粒尺寸降至纳米级别,并通过多孔碳骨架进行结构缓冲,从而有效抑制膨胀效应。在硅碳负极三大合成路线——机械球磨法、高温热解法及化学气相沉积法(CVD法)中,CVD法搭配多孔碳基底的技术路径凭借优异的膨胀率控制与循环性能,正加速确立其下一代硅碳主流工艺地位。据 恒州诚思(YH Research) 最新调研数据显示,2025年全球CVD硅碳用多孔碳产量约1637吨,单价约3.227万美元/吨,毛利率约24.57%,市场正处于爆发式增长的前夜。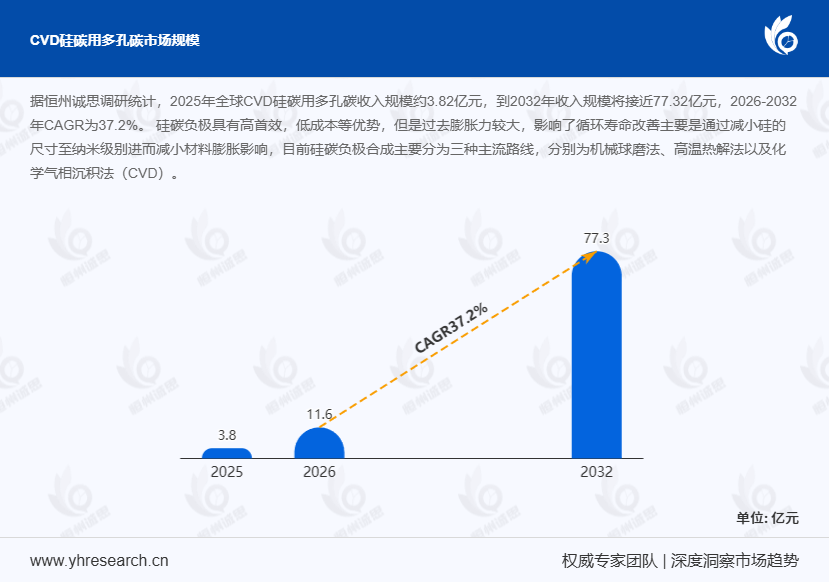
首先,三大合成路线各具优劣,CVD法优势突出。 机械球磨法工艺简单、可规模化生产,能将硅研磨至纳米级别实现均匀混合,但研磨过程中硅颗粒易团聚,循环性能欠佳,其产物通常归类为硅氧负极,不纳入本报告硅碳负极用多孔碳的下游分析范畴。相比之下,CVD法通过多孔碳骨架内部丰富的孔洞结构储硅并缓冲体积膨胀,膨胀率低、循环优异,且碳骨架密度小、质量轻,能量密度表现领先。某汽车零部件企业引入CVD硅碳负极技术后,电池循环寿命提升超30%,充分验证了该路线的发展潜力。
其次,多孔碳作为CVD硅碳负极的核心碳骨架,原材料路线差异显著。 多孔碳具备比表面积高、微观形貌可控、孔洞结构丰富、导电性良好及稳定性高等优点,高比表面积可结合更多锂离子,多维复杂孔洞结构则为锂离子提供快速扩散通道。主流原材料分为生物质(椰壳、竹子、稻壳等)、树脂基(酚醛树脂为主)及焦基(石油焦)三类。树脂基路线孔隙均一性与批次一致性最优,但单吨成本显著高于生物基;生物质路线成本最低、可再生、响应灵活;焦基路线则兼顾成本与强度,综合性能突出。值得关注的是,据工信部2024年11月发布的《新型储能产业发展指导意见》,未来焦基及高孔容路线增长潜力最为突出。
此外,生产工艺与竞争格局决定行业走向。 多孔碳生产核心为造孔工艺,通常在800℃以上高温惰性气体保护下,以水蒸气或碱为活化剂与碳前驱体反应实现造孔。数字孪生技术正被引入造孔过程监控,某头部企业通过三维建模精度优化,将批次一致性提升约15%。全球主要生产商包括Kuraray、圣泉集团、福建元力、大潮炭能、中钢矿院等。2025年第一梯队六家厂商合计占有约92.15%的销量份额,但产能差距有限,竞争格局尚未被少数企业垄断。值得注意的是,2024年中小企业在硅碳负极领域的智能制造投入占比首次超过大型企业,这一趋势或将重塑行业竞争态势。
最后,从应用场景看, 动力电池是CVD硅碳用多孔碳的核心应用,占比达97%以上;消费电子及可穿戴设备领域虽份额较小,但增速高达CAGR 40%–50%,具备显著潜在价值。当前中国市场已占全球总量约95%,对比离散制造与流程制造在智能制造转型中的差异,硅碳负极产业链更接近离散制造特征,多品种、小批量、高定制化需求将持续驱动技术迭代与产能扩张。


 京公网安备 11010802022788号






