


 发帖

 雷达卡



在全球职业健康法规持续趋严与公共卫生应急体系建设深入推进的双重驱动下,防颗粒物呼吸器正从突发公共卫生事件催生的应急采购,转向由职业健康、工业安全、医疗感染控制及空气污染治理共同支撑的常态化消费市场。据恒州诚思调研统计,2025年全球防颗粒物呼吸器收入规模约448.3亿元,预计至2032年将接近699.1亿元,2026—2032年复合年增长率(CAGR)达6.6%。当前,企业普遍面临疫情后产能冗余、低价同质化竞争加剧、非合规产品流通及跨国认证体系差异等痛点,而高效低阻过滤技术突破与供应链本土化布局正成为行业转型的核心方向。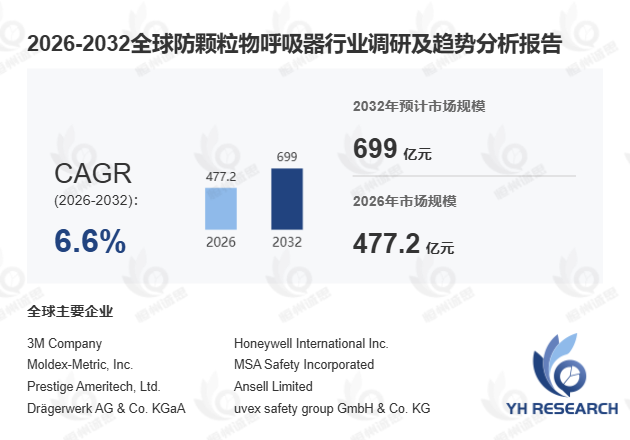
首先,从产品定义与市场基本面来看,防颗粒物呼吸器系用于降低佩戴者吸入粉尘、烟尘、雾滴、气溶胶及其他空气中颗粒物风险的个人呼吸防护装备,主要包括一次性过滤式面罩呼吸器、可重复使用弹性体半面罩与全面罩,以及动力送风过滤式呼吸器(PAPR)等完整产品。2025年全球产量约155亿至165亿副,平均出厂价格约0.38至0.41美元/副。其中,N95、KN95、FFP2、KF94等N95等效等级产品贡献主要出货量,可重复使用呼吸器与PAPR产品则显著提升整体收入单价。据中国劳动保护用品行业协会2024年10月数据,我国防颗粒物呼吸器出口量同比增长约18%,N95等效产品占出口总量的72%以上。某国内头部呼吸防护企业通过引入自动化产线后,N95面罩日产能突破200万副,交付周期缩短约30%,充分验证了智能制造在该领域的落地价值。
其次,从需求结构演变来看,全球防颗粒物呼吸器市场正经历从"应急驱动"向"常态化支撑"的深层转型。受职业健康法规强化与工业安全规范升级影响,医疗机构、制造企业、建筑及采矿企业对颗粒物暴露风险的管理趋于严格,采购重点已从低价供给转向认证合规、稳定防护、低呼吸阻力、舒适佩戴及可追溯供应链。对比来看,离散制造型企业更侧重N95等效产品的规模化交付,而流程制造型企业则在PAPR等高端产品的研发与认证方面表现突出——某欧洲企业凭借HEPA高效过滤技术,其PAPR产品在采矿场景中的市场份额已超过35%。全球约有16亿工人面临粉尘暴露风险,进而推动工业防护场景化需求持续释放。
此外,从行业挑战与竞争趋势来看,疫情后部分地区产能冗余、原材料价格波动及本土化采购政策对供应链稳定性形成压力。不同国家认证体系差异(如NIOSH、EN 149、GB 2626等)进一步提高了企业的合规成本。未来市场竞争将集中于高效低阻过滤技术、适配多元脸型的结构设计、长时间佩戴舒适性及面向大型机构客户的稳定交付能力。值得关注的是,2024年中小企业在呼吸防护领域的研发投入占比首次超过大型企业,反映出行业创新正向专精特新方向渗透。下游需求预计将呈现医疗防护标准化、工业防护场景化、公共卫生储备制度化三大趋势,具备品牌、认证与规模化供应能力的企业将持续扩大竞争优势。
本文系统调研全球防颗粒物呼吸器发展现状及未来趋势,核心覆盖以下维度:全球市场总体规模(按销量与收入统计,历史数据2021—2025年,预测数据2026—2032年);全球及中国市场竞争格局(含头部企业销量、收入、价格及市场份额,数据覆盖2021—2026年);美国、欧洲、日本、韩国、东南亚及印度等重点区域竞争格局;按产品类型与应用场景的细分市场分析;核心生产地区产量与产能;以及产业链上中下游全景梳理。

 京公网安备 11010802022788号






