


 发帖

 雷达卡



在新能源汽车渗透率持续攀升与储能产业规模化放量的双重驱动下,锂电池阳极材料作为锂离子电池性能的核心变量,正步入技术迭代与市场扩容并行的关键期。据恒州诚思调研统计,2025年全球锂离子电池阳极材料市场规模约340.5亿元,预计至2032年将接近587.9亿元,2026—2032年复合年增长率(CAGR)达7.7%。当前,企业普遍面临传统石墨负极能量密度逼近理论极限、硅基负极膨胀率与首效矛盾尚未根本解决等技术痛点,而CVD等新工艺成熟与上游材料降本正为行业注入结构性增长动能。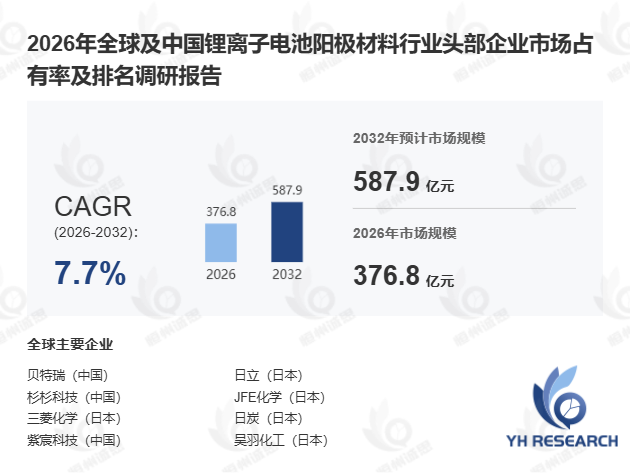
首先,从市场基本面来看,锂离子电池阳极材料(即负极材料)作为载体,在充放电循环中可逆地实现锂离子嵌入与脱嵌,与正极材料共同构成电池电芯核心。据中国汽车动力电池产业创新联盟2024年11月数据,我国动力锂电池销量同比增长约38%,储能电池出货量突破280GWh,下游旺盛需求直接拉动阳极材料出货量持续攀升。从区域格局看,中国凭借完整产业链优势占据全球约60%的产能份额,宁德时代、比亚迪等头部电池企业的采购需求对阳极材料市场形成强力支撑。值得关注的是, 据恒州诚思调研统计 ,我国硅基负极出货量同比增长约65%,已成为阳极材料领域增速最快的细分赛道,某头部电池企业采用硅碳复合负极后,电芯能量密度提升约12%,充分验证了新型阳极材料的商业化潜力。
其次,从技术演进路径来看,传统石墨负极理论比容量(372mAh/g)已接近天花板,以硅基负极为代表的新型材料被视为下一代锂电池实现能量密度跃升的必然路径。硅基负极理论比容量高达4200mAh/g,但受充放电过程中体积膨胀率高达300%、首次库伦效率偏低等技术瓶颈制约,商业化进程长期受限。受化学气相沉积(CVD)等新技术成熟影响,硅基负极膨胀率与首效矛盾正逐步缓解——某国内负极材料企业通过CVD法制备硅碳复合材料,将膨胀率控制在120%以内,首效提升至92%以上,循环寿命突破800周。此外,随硅烷、多孔碳等上游材料价格回落,硅基负极成本有望进一步下探,进而打开中高端车型与储能市场的应用空间。对比来看,流程制造型石墨负极企业侧重规模化降本,而离散制造型硅基负极企业更注重工艺定制与性能调优,两类企业在转型路径上呈现显著差异。
此外,从行业竞争格局来看,全球锂电池阳极材料市场集中度较高,贝特瑞、杉杉股份、璞泰来、Showa Denko及日立化成等头部企业占据主要市场份额。2024年,中小企业在硅基负极研发领域的投入占比首次超过大型企业,反映出技术创新正向专精特新方向渗透。未来,受技术壁垒与认证周期影响,行业集中度预计将进一步提升,具备"材料研发+工艺适配+规模化交付"综合能力的企业有望持续扩大竞争优势。
本文系统调研全球锂离子电池阳极材料发展现状及未来趋势,核心覆盖以下维度:全球市场总体规模(按销量与收入统计,历史数据2021—2025年,预测数据2026—2032年);全球及中国市场竞争格局(含头部企业销量、收入、价格及市场份额,数据覆盖2021—2026年);全球重点国家及地区需求结构;核心生产地区产量与产能;以及产业链上中下游全景梳理。

 京公网安备 11010802022788号






