


 发帖

 雷达卡



在环保政策持续趋严与工业危废治理需求升级的双重推动下,重金属捕捉剂作为固废稳定化、工业废水达标排放及污染土壤修复的核心药剂,正步入规模化放量期。据恒州诚思调研统计,2025年全球重金属捕捉剂收入规模约47.06亿元,预计至2032年将接近103.1亿元,2026—2032年复合年增长率(CAGR)达11.6%。2025年全球销量约63万吨,平均单价约1,032美元/吨,行业主要企业毛利率维持在40%—50%区间。当前,企业普遍面临复杂水质适配难度大、危废解毒技术门槛高、产品同质化竞争加剧等痛点,而DTC类重金属捕捉剂凭借成本优势与供应基础,正成为市场扩容的核心驱动力。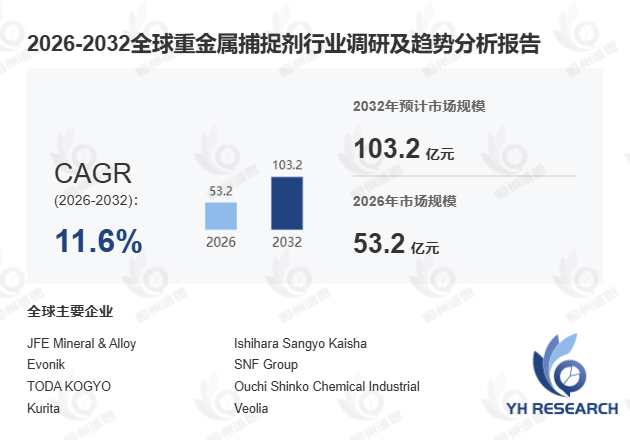
首先,从产品定义与技术特征来看,重金属捕捉剂系通过螯合、沉淀、吸附、离子交换、矿化或固化等作用,将铅、镉、汞、铜、镍、锌、铬、砷等可溶性、易迁移重金属转化为难溶、低迁移性、较稳定形态的化学药剂或复配材料,广泛应用于工业废水、焚烧飞灰、污泥、污染土壤、矿山尾矿等含重金属介质。据生态环境部2024年9月发布的《重金属污染防控行动方案》,我国重点行业重金属排放总量需较2020年下降15%,进而推动捕捉剂需求刚性增长。值得关注的是,据中国环境保护产业协会2024年12月数据,我国重金属捕捉剂市场规模已突破21亿元,占全球份额约45%,稳居全球第一大消费市场。某大型铅蓄电池企业引入新型DTC类捕捉剂后,废水重金属达标率从82%提升至99.5%,药剂综合成本下降约28%,充分验证了技术迭代对治理效率的显著提升。
其次,从需求结构与区域分布来看,重金属捕捉剂需求呈现"政策刚性+场景扩展"双重特征。传统需求主要来源于有色金属采选冶、电镀、铅蓄电池、化工、皮革等涉重行业的废水达标排放,并进一步延伸至污酸治理、含砷危废矿化、飞灰稳定化、土壤修复及历史遗留矿山治理等新兴场景。北美与欧洲市场受《欧盟电池法规》及EPA危废管理条例影响,对高纯度捕捉剂需求持续释放。对比来看,流程制造型化工企业侧重药剂批量生产与成本控制,而离散制造型环保工程公司则更注重配方定制化开发与现场调试服务——某国内环保科技企业通过建立"药剂+工艺+运维"一体化服务模式,客单价提升约60%,反映出行业正从单一产品供应向综合治理服务演进。此外,DTC类重金属捕捉剂为当前主要产品类型,受环保治理场景持续扩散及成本优势驱动,其市场规模占比预计将进一步提升。
此外,从行业发展阶段来看,重金属捕捉剂行业仍处于规范化与专业化并行推进的关键期。通用型药剂市场竞争已较为充分,但复杂水质处理、危废解毒及固废稳定化等高难度场景对企业配方开发能力、工艺适配水平及持续达标能力提出更高要求。2024年,中小企业在重金属捕捉剂领域的研发投入占比首次超过大型企业,反映出行业技术创新正向中小企业渗透。未来,行业集中度预计将进一步提升,头部企业有望凭借技术壁垒与服务能力持续扩大市场份额。
本文系统调研全球重金属捕捉剂发展现状及未来趋势,核心覆盖以下维度:全球市场总体规模(按销量与收入统计,历史数据2021—2025年,预测数据2026—2032年);全球及中国市场竞争格局(含主要生产商销量、收入、价格及市场份额,数据覆盖2021—2026年);美国、欧洲、日本、韩国、东南亚及印度等重点区域竞争格局;按产品类型与应用场景的细分市场分析;核心生产地区产量与产能;以及产业链上中下游全景梳理。

 京公网安备 11010802022788号






