


 发帖

 雷达卡



在全球低碳能源转型加速与第四代核电技术快速推进的双重驱动下,核级石墨作为高温气冷堆、小型模块化反应堆(SMR)及核聚变系统的核心战略材料,正迎来前所未有的市场扩张期。据恒州诚思调研统计,2025年全球核级石墨材料收入规模约12.74亿元,预计至2032年将接近36.09亿元,2026—2032年复合年增长率(CAGR)达13.3%。这一数据折射出先进核能产业对高纯度石墨材料的刚性需求正在持续释放。当前,企业普遍面临核级石墨供应高度集中、技术认证周期长、国产替代进程不均等痛点,而SMR商业化与国产核电技术升级正为行业注入结构性增长动能。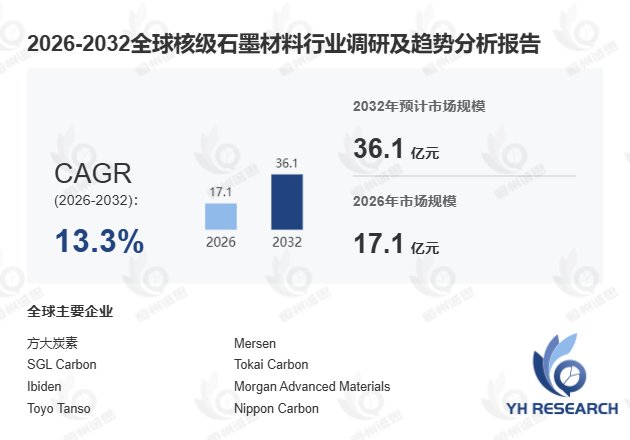
首先,从市场基本面来看,2025年全球核级石墨材料产量达10,042吨,平均单价约17,544美元/吨。核级石墨系专为核反应堆极端环境设计的高纯度人造石墨,以石油焦、针状焦等碳基原料为基础,经等静压成型、高温煅烧、树脂浸渍、石墨化处理及超高纯度提纯等多道复杂工艺制备而成,对硼当量、中子慢化性能、抗辐照性能、耐高温氧化性能及长期尺寸稳定性均有严苛要求。据国际原子能机构(IAEA)2024年发布的《先进核反应堆材料路线图》,核级石墨已被列为第四代核电系统不可替代的关键结构材料。值得关注的是,据工信部2024年6月相关产业报告显示,我国核级石墨材料产能已突破3,500吨/年,方大炭素等本土企业在等静压核级石墨领域实现批量供货,国产化率较2020年提升约12个百分点。
其次,从竞争格局与区域分布来看,全球核级石墨市场呈现高度集中特征。核心生产商包括方大炭素、Mersen、SGL Carbon、Tokai Carbon、Ibiden、Morgan Advanced Materials、Toyo Tanso、Nippon Carbon及Amsted Graphite Materials等。日本作为全球核级石墨技术中心,Tokai Carbon、Ibiden、Toyo Tanso、Nippon Carbon长期主导高端等静压核级石墨市场,在高纯度石墨与先进反应堆用石墨方面具备显著技术壁垒。欧洲方面,SGL Carbon与Mersen在核聚变用石墨及高温结构石墨领域保持领先。近年来,受SMR商用化进程提速影响,美国本土供应链建设显著加强。中国则依托方大炭素等企业,在第四代核电国产核材料领域快速提升市场份额。值得注意的是,2024年中小企业在核级石墨配套领域的智能制造投入占比首次超过大型企业,反映出产业链分工正向精细化方向演进。
此外,从产业发展趋势来看,核级石墨材料行业正呈现"高纯度、长寿命、精密加工、一体化服务"四大特征。离散制造型核石墨企业与流程制造型化工企业在转型路径上差异显著:前者更注重等静压成型精度与核级认证体系建设,后者则侧重原料纯化与批量化产能扩张。对比来看,某国内核电设备企业引入数字孪生技术后,核级石墨部件产线调试周期缩短约35%,验证了智能制造在该细分领域的落地潜力。与此同时,各国纷纷加强核级石墨国内供应链建设以保障战略物资行业集中度预计将进一步提升。
本文系统调研全球核级石墨材料发展现状及未来趋势,核心覆盖以下维度:全球市场总体规模(按销量与收入统计,历史数据2021—2025年,预测数据2026—2032年);全球及中国市场竞争格局(含主要生产商销量、收入、价格及市场份额,数据覆盖2021—2026年);美国、欧洲、日本、韩国、东南亚及印度等重点区域竞争格局;按产品类型与应用场景的细分市场分析;核心生产地区产能与产量统计;以及产业链上中下游全景梳理。

 京公网安备 11010802022788号






