


 发帖

 雷达卡



当前,汽车安全玻璃正从传统"被动防护"向"光学智能+声学舒适"加速演进,整车厂商普遍面临中间膜性能不足、HUD光学校正难度大及高端替代材料认证周期长三大痛点。汽车夹层玻璃中间膜作为实现安全防护、光学性能、声学舒适性及智能座舱功能的核心高分子材料,其技术路线选择直接影响整车开发周期与成本结构。据恒州诚思调研统计,2025年全球汽车夹层玻璃中间膜市场规模约116.1亿元,均价约52元/千克;预计至2032年市场规模将攀升至172.0亿元,2026-2032年复合年增长率(CAGR)为5.5%。受电动化、智能座舱渗透及HUD挡风玻璃需求拉动,楔形PVB膜与高端功能膜正成为增长最快的细分品类。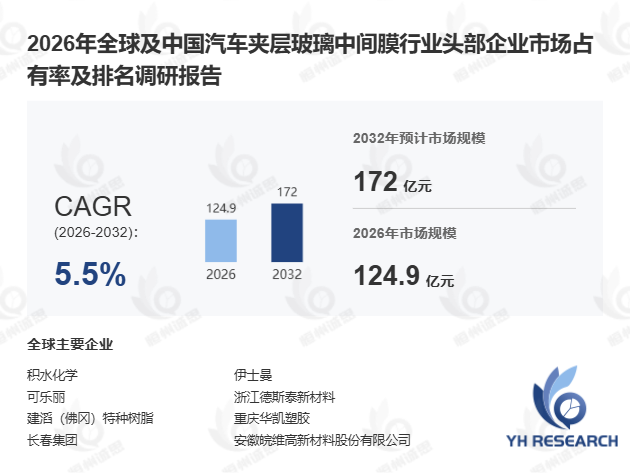
首先,PVB仍是汽车夹层玻璃中间膜的绝对主导材料体系,但结构与功能升级正在重塑市场格局。 中间膜通常置于两层或多层玻璃基板之间,通过预压、脱气及高温高压釜层压工艺形成不可逆复合结构。目前主流仍为PVB膜,核心原因在于其在价格、工艺成熟度及商业化时间方面的综合优势;SGP膜虽刚度与强度更高,但受成本(均价为PVB的6-8倍)、光学适配性及认证壁垒限制,2032年前仍将作为高端车型专用材料,无法大规模替代PVB。从PVB膜结构看,平面PVB仍占主导,但楔形PVB是增长最快的高附加值品类,预计2032年楔形PVB占PVB总收入比例将达29.7%,主要受HUD及AR-HUD挡风玻璃对光学校正中间膜需求的强劲拉动。
其次,智能座舱与电动化趋势拓展中间膜应用边界,挡风玻璃仍为核心基本盘。 中间膜市场由汽车安全法规、光学性能、客户认证及功能升级驱动,处于汽车玻璃价值链中游,直接客户以玻璃加工企业为主,终端需求来自整车项目及替换市场。某头部新能源车企2024年在旗舰车型中全面采用楔形PVB膜配合AR-HUD挡风玻璃后,光学畸变率降低约40%,座舱视觉体验显著提升。应用领域上,挡风玻璃是核心基础应用,HUD挡风玻璃、夹层侧窗及天窗/车顶玻璃为主要增量领域。对比传统燃油车与新能源车在中间膜需求上的差异,后者因全景天幕渗透率快速提升,对隔音、隔热膜的需求增速明显高于标准膜。据中汽协2024年11月数据,国内新能源车全景天幕搭载率已从2022年的18%提升至2024年的35%,直接拉动高端功能膜需求。
此外,市场集中度高企,中国企业在标准膜领域加速国产替代。 2025年全球CR5达83.5%,主要龙头包括积水化学、伊士曼化学、可乐丽、浙江德斯泰及KB PVB。全球龙头在高端功能膜、全球客户认证及批量稳定性方面优势突出;中国企业在标准膜及部分隔音、隔热、楔形膜领域持续扩大份额。独家观察发现,2024年中国中间膜企业在东南亚及印度市场的出口订单增速首次超过国内市场,海外已成为国产替代的第二增长极。不过,当前楔形PVB膜在大尺寸AR-HUD应用中仍面临光学校正精度不足的技术瓶颈,高精度三维建模与层压工艺的协同优化尚需1-2年的验证周期。
本报告基于恒州诚思深度调研,系统覆盖全球汽车夹层玻璃中间膜市场总体规模(含销量与收入,历史数据2021-2025年,预测数据2026-2032年)、全球及中国市场竞争格局(含主要生产商销量、收入、价格及市场份额,数据区间2021-2026年)、美国、欧洲、日本、韩国、东南亚及印度等重点区域需求结构,并按材料类型与应用场景进行细分市场拆解,同时涵盖核心生产地区产能分析及上中下游产业链全景,为企业战略决策提供数据支撑。

 京公网安备 11010802022788号






