


 发帖

 雷达卡



当前,光伏电站建设正从"重组件、轻配套"向"源网荷储协同"转型,企业普遍面临并网消纳难、升压设备可靠性不足及系统集成度低三大痛点。光伏升压变压器作为逆变器升压与电站并网的核心枢纽,其市场需求正受新能源消纳政策与光储融合趋势的双重拉动。据恒州诚思调研统计,2025年全球光伏升压变压器收入规模约117.4亿元,销量约61252台,均价约2.65万美元/台;预计至2032年收入规模将攀升至191.0亿元,2026-2032年复合年增长率(CAGR)为7.2%。本文围绕这一细分赛道的技术演进与市场格局展开深度解析。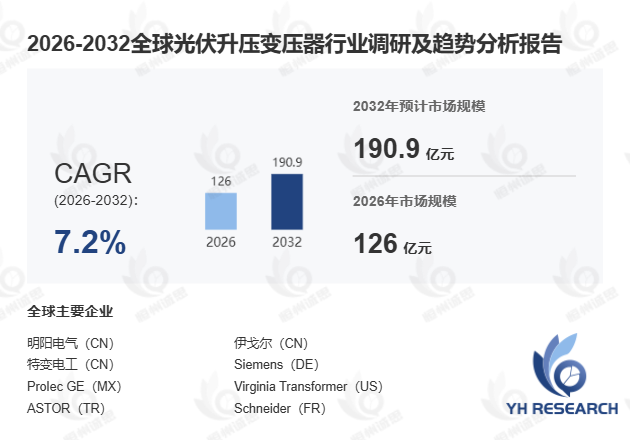
首先,光伏电站建设持续放量,奠定升压设备的基础需求盘。 光伏升压变压器基于电磁感应原理,通过初级线圈、次级线圈与铁芯结构,将逆变器输出的低电压提升至并网所需等级。受电子元件功率限制,单台逆变器功率一般不超过500kW,因此行业普遍采用低压绕组轴向分裂结构,使一台升压变压器可同时接入两台逆变器,有效降低系统成本。国家能源局在2024年分布式光伏政策解读中明确指出,接网消纳已成为制约分布式光伏发展的核心矛盾,需源网荷储协同发力。集中式光伏基地、工商业分布式、农光互补及海外大型项目的持续推进,正带动升压变压器、箱式变电站及逆变升压一体化设备需求保持稳健增长。
其次,新能源消纳标准提升,推动产品向高可靠、高集成方向升级。 光伏装机规模扩大后,电网对并网质量、电压稳定及远程监控的要求显著提高。光伏升压变压器已从单一电压转换设备,逐步演进为"变压器+中压开关+保护测控+通信监控+预装式箱体"的集成化设备。对比集中式电站与分布式项目在设备选型上的差异,前者更侧重大容量主变的可靠性,后者则对智能箱变的小型化与即插即用能力提出更高要求。据中国电力企业联合会2024年数据,集成化箱变在国内新建光伏电站中的渗透率已从2022年的35%提升至2024年的52%,成为升压设备领域增速最快的细分品类。
此外,光储融合与海外市场拓展打开中长期增长空间。 储能配置比例提升后,升压变压器需适应双向功率流、PCS接入及频繁充放电等复杂工况,推动产品向光储升压一体化与预制舱式电气系统升级。某头部光伏企业2024年在西北某光储基地部署智能升压箱变后,并网调试周期缩短约30%,运维效率提升25%。与此同时,海外电网老化改造及数据中心用电增长带来变压器增量需求。中国企业在箱变、干变及系统集成方面具备显著的制造成本与交付速度优势,2024年出口份额同比增长约18%。值得关注的是,2024年中国光伏升压变压器企业在东南亚及印度市场的订单增速首次超过国内市场,海外已成为第二增长极。
本报告基于恒州诚思深度调研,系统覆盖全球光伏升压变压器市场总体规模(含销量与收入,历史数据2021-2025年,预测数据2026-2032年)、全球及中国市场竞争格局(含主要生产商销量、收入、价格及市场份额,数据区间2021-2026年)、美国、欧洲、日本、韩国、东南亚及印度等重点区域竞争态势,并按产品类型与应用场景进行细分市场拆解,同时涵盖核心生产地区产能分析及上中下游产业链全景,为企业战略决策提供数据支撑。

 京公网安备 11010802022788号






