


 发帖

 雷达卡



当前,无人机行业正从消费级红海迈向工业级蓝海,企业普遍面临航程不足、载重受限、智能化程度低三大转型痛点。固定翼无人机凭借航程远、能效高、作业面积大的结构性优势,已成为长距离航测、能源巡检及环境监测等场景的核心装备。据恒州诚思调研统计,2025年全球固定翼无人机收入规模约336.2亿元,预计至2032年将攀升至472.5亿元,2026-2032年复合年增长率(CAGR)为5.0%。这一增速背后,电动化、垂直起降、AI自主飞行等技术正深度重塑产业格局,为企业降本增效提供清晰路径。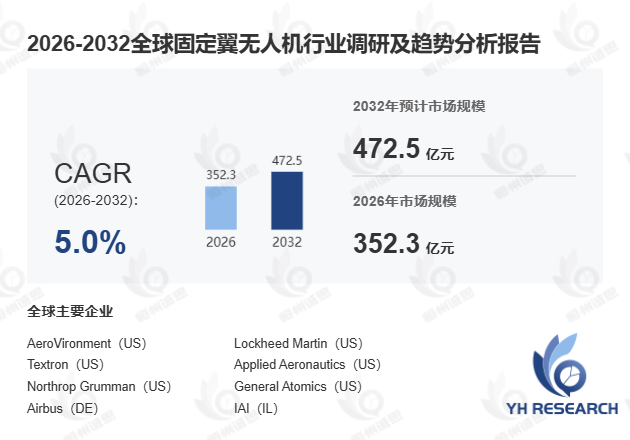
首先,混合动力与电动化转型成为增长最快的细分赛道。 受全球碳中和政策推动,电动驱动固定翼无人机因零排放、维护成本低及续航持续提升,市场渗透速度显著加快。与此同时,混合动力系统将燃油发动机与电动推进深度耦合,在保障超长航时的同时降低运营成本。据国际无人机系统协会(AUVSI)2024年9月发布的数据,混合动力固定翼无人机在能源巡检领域的市场份额已从2022年的18%升至2024年的27%。值得关注的是,2024年中小企业在固定翼无人机智能化改造上的投入占比首次超过大型企业,这一结构性变化正在加速行业技术下沉。
其次,垂直起降(VTOL)技术突破跑道依赖瓶颈,拓展应用边界。 垂直起降固定翼无人机融合了多旋翼的灵活起降能力与固定翼的长航时优势,无需专用跑道即可完成作业部署。该技术尤其适用于地形复杂的山区巡检及海上监测场景。某省级电力公司2024年引入VTOL固定翼无人机后,输电线路巡检效率提升约35%,单次作业覆盖半径从15公里扩展至40公里。这一案例表明,VTOL技术正成为固定翼无人机从"专业用户"走向"规模化商用"的关键跳板。
此外,AI与机器学习的深度融合正在重构无人机的"大脑"。 智能避障、自主路径规划及自动起降等功能已从实验室走向量产。据工信部2024年3月发布的《低空经济发展白皮书》,搭载AI自主飞行系统的固定翼无人机在农业植保场景中的作业精度已达厘米级,较传统遥控模式效率提升超60%。数字孪生技术的引入进一步赋能产线调试——某测绘企业应用数字孪生进行固定翼无人机航线仿真后,外业调试周期缩短约40%。不过,三维建模精度不足及边缘算力受限仍是当前AI自主飞行落地面临的主要技术难点。
在材料与能源层面,轻量化与新能源双线并进。 碳纤维及复合材料的广泛应用使机体减重15%-25%,升阻比显著优化,直接降低巡航能耗。与此同时,氢能无人机商业化于2024年正式起步,某头部企业推出的氢燃料电池固定翼无人机续航已突破8小时,为超远程监测场景提供了全新的新能源解决方案。
本报告基于恒州诚思深度调研,系统覆盖全球固定翼无人机市场总体规模(含销量与收入,历史数据2021-2025年,预测数据2026-2032年)、全球及中国市场竞争格局(含主要生产商销量、收入、价格及市场份额,数据区间2021-2026年)、美国、欧洲、日本、韩国、东南亚及印度等重点区域竞争态势,并按产品类型与应用场景进行细分市场拆解,同时涵盖核心生产地区产能分析及上中下游产业链全景图谱,为企业战略决策提供数据支撑。

 京公网安备 11010802022788号






