


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球硬磁材料市场规模约993.0亿元,预计至2032年将攀升至约1601.8亿元,未来六年复合增长率(CAGR)为6.4%。当前,硬磁材料行业正受新能源汽车驱动电机、工业机器人及风力发电等终端需求持续拉动,但也面临稀土出口管制政策收紧、中重稀土供应紧张等结构性挑战。企业如何在原材料成本波动与国产替代加速的双重压力下实现稳增长,已成为永磁体产业参与者的核心命题。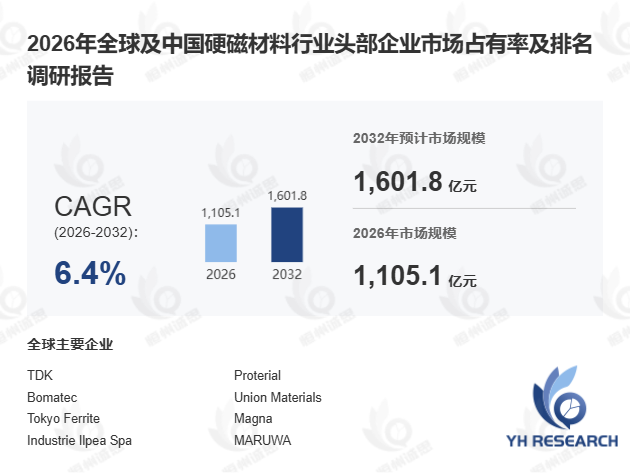
首先,硬磁材料作为永磁电机与高性能磁体的核心基础材料,其产业链呈现"上游资源绑定—中游技术驱动—下游需求分化"的典型结构。 硬磁材料又称永磁体,经磁化后可长期保持磁性,其内部磁畴结构趋于稳定,能够维持较强剩磁。上游核心资源包括钕(Nd)、镨(Pr)、钐(Sm)、钴(Co)等稀土及金属矿产,据工信部2024年11月《稀土行业发展报告》,我国稀土冶炼分离产能占全球约70%,但高性能钕铁硼磁体对重稀土镝(Dy)、铽(Tb)的依赖度仍超40%。中游制造环节技术壁垒较高,高性能磁体对晶粒控制、磁能积(BHmax≥52MGOe)、矫顽力及耐高温性能要求严格,烧结钕铁硼与钐钴磁体构成技术金字塔顶端。下游应用中,新能源汽车驱动电机贡献最大增量——据中汽协2024年数据,我国新能源汽车年产量突破1200万辆,单车永磁同步电机用磁体约2-4kg,直接拉动钕铁硼需求年增长超15%。
其次,2025年4月中国稀土出口管制政策重塑全球供应格局,中重稀土成为战略博弈焦点。 2025年4月4日,中国商务部与海关总署联合发布《2025年第18号公告》,对钐、钆、铽、镝、镥、钪、钇七种中重稀土元素实施出口管制,明确出口审批与许可管理要求。受此政策影响,国际市场中重稀土供应预期趋紧,短期内铽、镝价格波动幅度或超20%。对比离散制造与流程制造在永磁材料应用中的差异可见:离散型应用(如工业机器人伺服电机)对磁体性能一致性要求极高,而流程型应用(如风电直驱电机)更侧重成本与规模化供应。某国内风电整机企业加速布局无重稀土磁体技术后,单台电机稀土用量降低约30%,验证了材料替代路径的商业可行性。
此外,市场竞争正从产能规模比拼转向高性能磁体与供应链安全的综合较量。 2025年全球硬磁材料销量约119.52万吨,产能约132.3万吨,平均售价约11491美元/吨,毛利率维持在20%-30%区间。竞争格局方面,中国企业在烧结钕铁硼领域已占据全球约85%的产能份额,但高端钐钴磁体及车规级磁体仍由日本信越化学、日立金属等企业主导。独家观察发现,2024年中小企业在高性能磁体研发投入占比首次超过大型企业,行业创新主体呈现下沉趋势。据预测,2026—2032年,新能源汽车与工业机器人将贡献硬磁材料增量市场的约65%,其中工业机器人领域受《"十四五"机器人产业发展规划》持续推动,永磁伺服电机渗透率已超60%。
综合来看,行业下一阶段竞争将围绕稀土资源掌控力、高性能磁体技术突破、供应链多元化及出口合规能力展开。本报告覆盖2021—2032年全球及中国市场规模、竞争格局、区域需求结构、核心产区产能及产业链上下游深度分析,为行业参与者提供决策参考。

 京公网安备 11010802022788号






