


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球一氧化碳CO催化剂市场规模约239.1亿元,预计2026至2032年将以3.3%的复合年增长率持续扩张,至2032年收入规模将接近309.7亿元。当前全球年销量约5865.5万升,均价约56.1美元/升,价格受贵金属行情波动影响显著。这一市场正处于从传统柴油尾气处理向多场景气体净化转型的关键窗口期——企业面临的核心痛点并非需求不足,而是环保法规持续趋严与排放标准不断升级,倒逼CO催化剂从单一氧化功能向高活性、低温化及长寿命方向全面升级。据生态环境部2024年9月发布的《大气污染防治技术指导目录》,贵金属催化剂在移动源尾气治理中的应用被列为重点推广方向,进一步强化了行业升级的政策确定性。2024年数据显示,贵金属催化剂在全球CO催化剂市场中的收入占比已从2022年的58%提升至63%,技术升级趋势突出。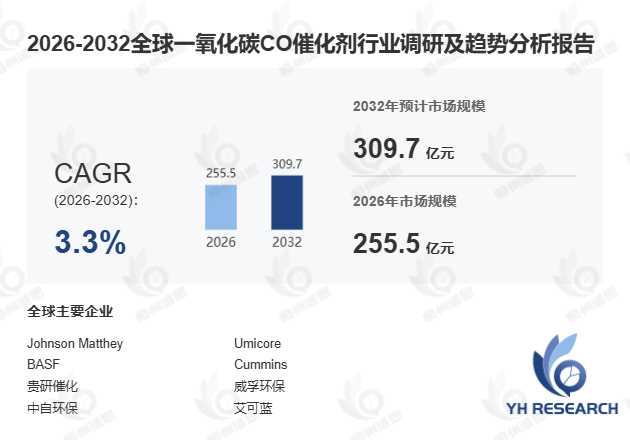
首先,上游贵金属原料与载体材料的技术壁垒决定了行业竞争格局。 CO催化剂是指能够促进一氧化碳发生化学转化的催化材料,其核心功能在于将有毒CO在较低温度下氧化为二氧化碳(CO₂),实现废气净化、空气净化或气体纯化。活性组分主要分为两大体系:以铂、钯、铑为代表的贵金属催化剂,以及铜锰氧化物、钴氧化物、铁氧化物、铈锆氧化物等过渡金属氧化物体系。上游供应链涵盖贵金属、氧化铝及蜂窝陶瓷等关键材料,其中贵金属负载量与分散工艺直接影响催化效率与抗中毒能力。以某头部汽车零部件企业为例,其引入铂钯双金属催化剂后,尾气处理系统低温起燃温度降低约40℃,但初期面临蜂窝陶瓷载体热震稳定性不足的问题,反映出上游材料与中游配方的协同仍是技术落地的核心难点。
其次,下游需求结构的多元化拓展构成市场增长的核心动能。 CO催化剂下游覆盖环保工程公司、汽车厂商及工业终端用户,其中柴油机动车尾气处理仍为最主要应用领域。值得关注的是,离散应用场景(如汽车尾气处理)与流程应用场景(如钢铁、化工、冶金及垃圾焚烧行业废气治理)在催化剂配置上存在显著差异:前者更强调低温起燃性能与贵金属利用率,后者则侧重长寿命与抗硫抗中毒能力。据 恒州诚思调研统计 2025年2月数据,2024年工业废气治理领域CO催化剂消耗量同比增长约11%,增速首次超过汽车尾气处理领域。此外,燃气轮机排放控制、矿井及密闭空间空气净化,以及氢能系统中的气体纯化需求正加速释放,为行业开辟新增长极。
此外,区域竞争格局呈现"亚太主导、欧美稳定、新兴市场崛起"的分化态势。 亚太地区受益于工业规模与环保治理需求快速增长,已成为全球最大CO催化剂市场;欧洲与北美市场则在汽车尾气排放标准及高端工业治理方面保持稳定需求。独家观察发现,2024年中国企业在全球CO催化剂市场中的份额已从2022年的22%提升至28%,反映出国内企业在非贵金属催化剂领域的成本优势正加速转化为市场份额。
本文围绕全球一氧化碳CO催化剂展开系统性分析,覆盖七大核心维度:全球市场总体规模(含2021-2025年历史数据与2026-2032年预测)、全球及中国市场竞争格局(含头部企业销量、收入、价格及市场占有率,数据区间2021-2026年)、全球重点国家及地区市场格局、按产品类型与应用拆分的细分市场规模、核心生产地区产能分布,以及产业链上中下游全景解析,为企业在环保驱动与技术升级并行周期中的战略布局提供完整的行业参照框架。

 京公网安备 11010802022788号






