


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球UPS锂电模块市场规模约40.83亿元,预计未来六年将以36.5%的复合年增长率持续扩张,至2032年市场规模将接近365.5亿元,2025年全球出货量达4.5GWh。这一增速远超传统铅酸电池更新周期所能支撑的水平——当前行业增长已深度绑定AI数据中心(AIDC)建设、超大规模云设施扩张及边缘计算站点部署。据工信部2024年12月发布的《新型储能产业发展实施方案》,锂电备电被列为数据中心绿色升级重点方向,进一步强化了UPS锂电模块替代阀控式铅酸(VRLA)电池的政策确定性。企业转型的核心痛点在于:传统铅酸电池能量密度低、循环寿命短、维护成本高,已无法匹配AI算力集群对高可靠性备用电源的刚性需求,而UPS锂电模块凭借高能量密度、长循环寿命及快速响应能力,正成为数据中心备电架构升级的首选方案。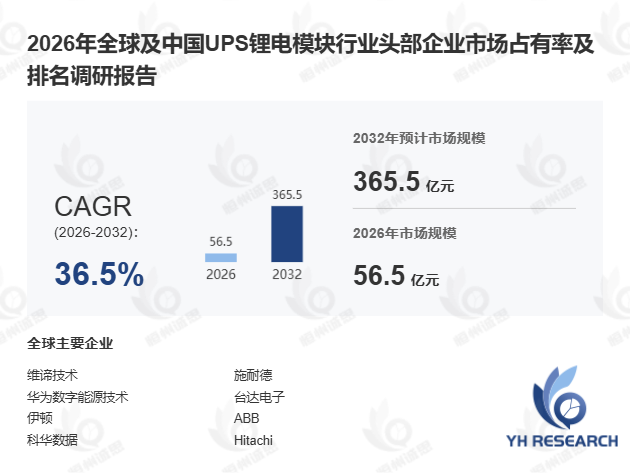
首先,UPS锂电模块的技术架构决定了其替代铅酸的必然性。 该产品是一种标准化模块化储能单元,以锂离子电池为核心,集成电池管理系统(BMS)、热管理、保护电路、通信接口及结构外壳,可在市电故障、电压浪涌或电源畸变时提供即时应急供电。其高能量密度与低自放电特性使其在数据中心、工业及商业UPS场景中具备显著优势。然而,技术落地仍面临关键难点——BMS在高倍率放电场景下的状态估算精度不足,以及热管理系统在密闭机柜中的散热效率问题。以某头部云厂商数据中心为例,其引入磷酸铁锂UPS锂电模块后,备电系统占地面积缩减45%,全生命周期成本降低约30%,但初期需额外投入智能温控改造,反映出系统集成仍是落地瓶颈。
其次,区域竞争格局呈现"中美双核驱动、欧洲承压"的分化态势。 中国与北美正成为全球两大核心市场。中国得益于AIDC建设浪潮、通信基础设施升级及国内完善的锂电池供应链,有望继续保持全球最大单一市场地位。据高工产研2025年1月数据,中国锂电UPS模块出货量占全球比重已超55%。北美市场则展现出最为强劲的增长势头,受AI数据中心建设热潮及科技巨头旺盛需求驱动,增速领跑全球。对比来看,欧洲市场虽保持增长,但受制于能源供应瓶颈、电力接入限制及审批周期较长,叠加数据中心扩建步伐相对缓慢,其全球市场份额预计将呈小幅下滑趋势。值得关注的是,2024年中小企业在UPS锂电模块采购中的占比首次超过大型企业,表明市场正从头部云厂商向中小数据中心及边缘计算节点加速渗透。
此外,产业链中游系统集成能力是竞争分化的核心变量。 UPS锂电模块作为面向UPS应用的集成化锂电备电单元,位于产业链中游偏下游,统计口径按UPS配套容量(kVAh)或电池能量(kWh)计算。上游电芯供应商与中游BMS及热管理方案商的协同能力,直接决定产品在循环寿命、安全性能及交付速度上的表现。据 恒州诚思 2025年3月数据,国内中游集成商在全球市场占有率已从2022年的38%提升至52%,国产替代趋势显著。
本文围绕全球UPS锂电模块展开系统性分析,覆盖六大核心维度:全球市场总体规模(含2021-2025年历史数据与2026-2032年预测)、全球及中国市场竞争格局(含头部企业销量、收入、价格及市场占有率,数据区间2021-2026年)、全球重点国家及地区需求结构、核心生产地区产能分布,以及产业链上中下游全景解析,为企业在AI算力扩张周期中的备电战略决策提供完整的行业参照框架。

 京公网安备 11010802022788号






