


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球商业纺织品打印机市场规模约57.80亿元,预计未来六年将以5.9%的复合年增长率持续扩张,至2032年市场规模将接近90.52亿元。当前行业产量达15480台,均价约51640美元/台,产能利用率约70%,平均毛利率维持在40%左右。这一市场正处于从传统大批量印花向数码直喷、柔性制造转型的关键窗口期——企业面临的核心痛点并非印花需求不足,而是供应链订单结构正在发生根本性变化:小批量、多花型、快交付的订单占比持续提升,倒逼纺织印花设备从低成本产能逻辑转向快反与柔性制造能力。据工信部2024年11月发布的《纺织行业智能制造发展指导意见》,数码喷印设备被列为重点支持方向,进一步印证了行业升级的政策确定性。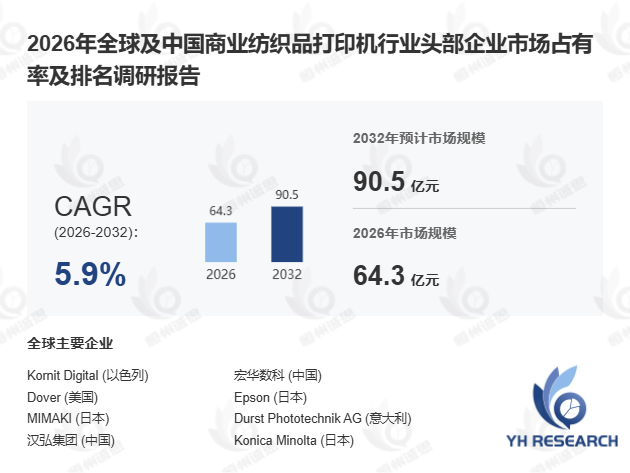
首先,产业链上游核心部件决定设备性能天花板。 商业纺织品打印机依托数码喷印、丝网印刷及热转印等技术路线,在织物表面实现高精度图案输出,其上游关键部件涵盖喷头、伺服电机及伺服驱动器。代表供应商包括Epson、Ricoh、Kyocera、Fujifilm Dimatix、Yaskawa Electric、Siemens、Mitsubishi Electric,以及国产替代力量汇川技术与埃斯顿。其中,喷头精度与伺服控制的协同性是制约打印质量的核心技术难点——当前工业级喷头分辨率已达1200dpi,但在高速卷对卷场景下,色彩一致性仍面临挑战,需依赖中游色彩管理系统进行实时校准。
其次,中游系统集成能力是差异化竞争的关键。 中游环节覆盖打印系统集成、织物输送控制、色彩管理、供墨系统设计、烘干固化工艺优化及设备可靠性验证等模块。以某欧洲家纺企业引入数字孪生技术优化烘干固化工艺为例,其产线调试周期缩短约35%,能耗降低18%。值得关注的是,离散制造场景(如服装印花)与流程制造场景(如家纺批量印花)在设备配置上存在显著差异:前者更强调多花型快速切换能力,后者则侧重连续运行稳定性。2024年数据显示,中小企业在智能制造设备上的投入占比首次超过大型企业,表明行业正加速向中小产能渗透。
此外,下游需求结构变化是本轮增长的根本驱动力。 品牌端正在系统性减少库存、缩短补货周期,Zara、H&M、Nike、Adidas、IKEA、Williams-Sonoma及Restoration Hardware等头部客户已将小批量快反订单占比提升至40%以上,直接拉动了数码直喷与卷对卷设备的配置需求。与此同时,环保压力推动工厂大幅减少水耗与制版环节,自动化设备则有效缓解了熟练工短缺与色彩一致性波动问题。设备升级的核心逻辑已从"低成本产能扩张"转向"快反、低库存、柔性制造能力构建"。
本文围绕商业纺织品打印机全球展开系统性分析,覆盖六大核心维度:全球市场总体规模(含2021-2025年历史数据与2026-2032年预测)、全球及中国市场竞争格局(含头部企业销量、收入、价格及市场占有率,数据区间2021-2026年)、全球重点国家及地区需求结构、核心生产地区产能分布,以及产业链上中下游全景解析,为企业决策提供完整的行业参照框架。

 京公网安备 11010802022788号






