


 发帖


 雷达卡



根据中智信投研究网 2026最新调研,2025年全球氮化铝单晶衬底市场规模约为55.32百万美元,预计2032年将达到119.25百万美元,2026-2032年复合增长率约11.53%。该市场的绝对体量仍然有限,但单位价值、客户认证门槛和工艺know-how均较高,供应商数量长期较少。行业扩张主要来自高性能UVC LED的持续导入,以及深紫外光电、RF器件和高压功率器件等增量场景的验证推进,而非低成本通用基板的快速放量。
来源:中智信投研究网 南宁研究中心
1.1 市场概览:总量有限,但增长路径已经较为清晰
氮化铝单晶衬底的价值主要体现在高铝组分III族氮化物外延、深紫外光电器件以及高频高压器件中的材料适配能力。与蓝宝石、SiC和各类模板路线相比,native AlN成本更高,但在晶格匹配、热导率、低缺陷密度和深紫外器件可靠性方面具备性能优势。因此,该市场更适合被理解为高端器件导入型市场,而不是快速放量的通用基板市场。
从增长节奏看,2021-2025年市场增速较快,主要来自UVC LED需求提升、科研验证项目增加,以及头部供应商在2英寸产品交付、表面处理和客户导入上的成熟度提高。进入2026-2032年后,市场增速预计有所回落,但仍维持双位数增长,反映出需求正在从单一UVC LED场景向更多器件验证场景延伸,同时仍受成本、产能和客户认证周期约束。
1.2 产品结构:2英寸承担主要交付,大尺寸化进入验证与放大阶段
从产品规格看,2英寸衬底仍是当前商业化程度最高的规格。2025年,2英寸产品占全球市场收入的76.34%;预计到2032年,占比仍维持在73.45%左右。这意味着未来几年市场主力规格不会快速切换,已形成客户认证基础、工艺成熟度和供应稳定性的2英寸平台,仍将承担主要商业交付功能。
与此同时,3英寸和100mm级衬底正在成为下一阶段技术路线的重要方向。Crystal IS披露过100mm native AlN衬底的开发和试生产进展,HexaTech也在推进3英寸产品路线。大尺寸化的价值在于改善单位面积成本、提升下游die economics,并增强与半导体制造基础设施的兼容性。但这一过程仍受晶体生长良率、缺陷控制、晶圆均匀性、bow/warp、切片抛光质量和客户认证周期制约。
来源:中智信投研究网 南宁研究中心
1.3 应用领域:UVC LED为主,RF/功率器件贡献增量
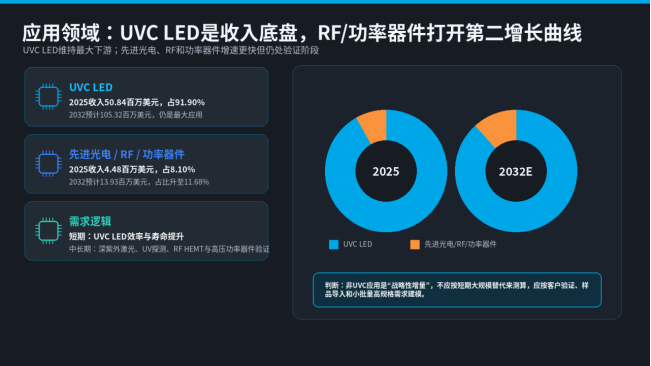
从应用结构看,UVC LED仍是氮化铝单晶衬底最确定的收入来源。2025年,UVC LED占全球市场的91.90%;预计到2032年,占比仍维持在88.32%左右。这说明短中期内,AlN单晶衬底的商业化仍主要围绕深紫外LED芯片的效率、寿命和可靠性提升展开,尤其是260-265nm附近高铝组分AlGaN结构,对低缺陷、热稳定和晶格兼容衬底的要求更高。
相比之下,深紫外激光二极管、UV探测器、AlGaN/AlN HEMT、卫星通信/雷达相关RF器件以及高压功率器件,更多代表中长期增量方向。2025年,光电,射频和功率器件板块占全球市场的8.10%,预计2032年占比提升至11.68%左右。
来源:中智信投研究网 南宁研究中心
1.4 竞争格局:少数供应商锁定核心份额,工艺壁垒高于渠道壁垒
氮化铝单晶衬底市场集中度极高。2025年,全球前五大厂商收入合计约占99.88%。其中,Crystal IS(Asahi Kasei)和HexaTech(Stanley Electric)构成全球Tier 1阵营;奥趋光电位于第二梯队,Nitride Crystals和CETC-46仍处较小规模或新进入阶段。
这种集中度并非单纯由品牌影响力或销售渠道决定,而是由晶体生长know-how、缺陷控制、尺寸路线、表面制备能力和客户验证关系共同塑造。新进入者需要同时解决热场优化、原料杂质控制、高质量籽晶获取、成核稳定性、缺陷传播和极性控制等问题。由此看,氮化铝单晶衬底的竞争核心不是扩产速度,而是材料制程窗口、晶圆级质量一致性和下游客户导入能力。
来源:中智信投研究网 南宁研究中心
1.5 区域格局:亚太贡献最大消费,北美掌握关键技术平台
区域结构上,亚太是最大消费市场,北美则是关键技术平台所在地。2025年亚太市场收入约30.23百万美元,占全球54.64%,2032年预计达到67.81百万美元。亚太需求主要由中国、日本、韩国的UV LED、光电子和化合物半导体生态支撑。其中,日本在Stanley Electric、Asahi Kasei/Crystal IS相关技术体系下具备较强战略影响力;韩国则更多体现为下游UV LED和光电器件需求。
北美2025年收入约23.51百万美元,占全球42.50%,2032年预计约48.29百万美元。北美的重要性不仅来自消费规模,也来自HexaTech、Crystal IS等AlN衬底平台,以及RF、功率、国防相关超宽禁带材料验证活动。欧洲规模相对较小,但在科研机构、化合物半导体试验线、特色深紫外光电和RF/功率器件评估方面仍具技术相关性。
来源:中智信投研究网 南宁研究中心

1.6 机会与挑战:高性能应用逐步渗透,成本与验证周期仍是约束
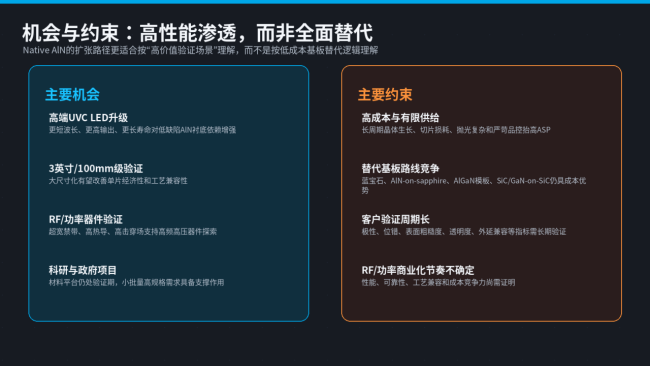
未来机会首先来自高端UVC LED芯片升级,包括更短波长、更高输出、更低缺陷密度和更长寿命需求。其次,3英寸和100mm级衬底验证若取得进展,将改善单位面积成本,并提升与半导体制造基础设施的兼容性。第三,RF和功率器件为AlN衬底提供了中长期技术增量,尤其适用于高频、高功率密度、高电压和极端温度等场景。
约束主要来自成本、供给和替代路线。AlN单晶衬底的高成本与有限供应,仍会限制其在成本敏感型UVC LED中的渗透;蓝宝石、AlN-on-sapphire、AlGaN-on-AlN/sapphire、SiC和GaN-on-SiC等路线仍将长期并存;同时,下游客户验证周期较长,新增产能向收入释放存在滞后。RF和功率器件虽具中长期价值,但在2032年前更适合视为验证驱动的增量市场,而非确定性大规模放量市场。
来源:中智信投研究网 南宁研究中心
1.7 结论:从UVC LED专用材料走向超宽禁带半导体平台
全球氮化铝单晶衬底市场正在从UVC LED主导的小众高端衬底市场,逐步延伸至深紫外光电、RF和高压功率器件等超宽禁带半导体应用。其增长并不是线性替代逻辑,而是由材料性能、尺寸路线、工艺良率、客户认证和终端器件性能升级共同决定。
短期看,高性能UVC LED及相关深紫外光电器件仍是最现实的需求来源;中期需要关注2英寸量产稳定性、3英寸/100mm级大尺寸验证和客户导入进度;长期则取决于RF/功率器件在可靠性、工艺兼容、成本和应用验证上的突破。具备稳定晶体生长能力、大尺寸路线、表面制备质量和深度客户协同关系的供应商,更有可能捕获2032年前后的主要增量价值。需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。

 京公网安备 11010802022788号






