


 发帖

 雷达卡



据恒州诚思最新调研数据,2025年全球苏氨酸市场规模约92.55亿元,预计至2032年将接近136.2亿元,未来六年复合年增长率(CAGR)为5.6%。这一增速在功能性氨基酸细分赛道中表现稳健,背后折射出全球畜牧业规模扩张与营养健康需求升级的双重驱动逻辑。当前,大量饲料企业与食品制造商正面临蛋白质配方优化的核心痛点——传统氨基酸添加剂成本高企且生物利用率偏低,苏氨酸凭借其必需氨基酸属性与高生物利用率,正成为饲料级与食品级市场的优先选择。2025年全球苏氨酸市场均价约1500美元/吨,年度销量约85.3万吨,企业毛利率维持在39.7%左右。本文将从市场格局、驱动因素、技术趋势及产业链结构四个维度展开深度解析。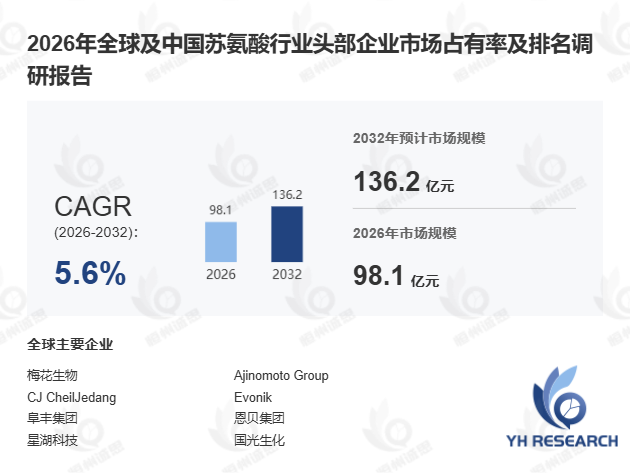
苏氨酸(化学式C₄H₉NO₃)是一种人体及多种动物体内无法自行合成的必需氨基酸,必须通过食物或添加剂摄取。其羟基侧链赋予其亲水性与酶促反应能力,可通过氢键稳定蛋白质三维结构,是胶原蛋白、弹性蛋白及肌动蛋白等结构性蛋白的重要组成部分。在代谢层面,苏氨酸参与氨基酸代谢、糖异生及脂肪代谢,同时作为神经递质甘氨酸与丝氨酸的前体。缺乏苏氨酸可导致生长迟缓、免疫力下降及肝脏脂肪沉积。其下游应用覆盖饲料工业、功能性食品、临床营养、婴幼儿配方及医药领域,其中饲料级苏氨酸为最大需求来源。
二、三大驱动因素:畜牧业与功能食品双轮推进首先,全球畜牧业扩张是核心推力。 受动物饲料配方向高蛋白、高营养方向升级影响,饲料级苏氨酸需求持续攀升。据FAO 2024年10月数据,全球畜牧业产值已突破1.4万亿美元,亚太地区占比超40%。某大型饲料企业引入高纯度苏氨酸后,配方转化率提升8%,养殖成本降低约5%。
其次,功能性食品与临床营养需求加速渗透。 运动营养品、婴幼儿配方及临床营养对高品质苏氨酸需求持续上升。据 恒州诚思 2024年11月报告,全球运动营养市场规模同比增长12.8%,苏氨酸作为关键氨基酸添加剂受益明显。
此外,发酵技术进步有效降低生产成本。 生物发酵工艺成熟度提升,使苏氨酸纯度与产率显著改善,食品级与医药级产品供应能力增强。2024年某龙头企业通过代谢工程优化菌株,苏氨酸发酵产率提升15%,生产成本下降约10%。
三、竞争格局与区域差异:头部集中,本土加速突围从全球竞争格局看,头部企业在销量、收入、价格及市场占有率方面均占据主导地位,数据覆盖2021至2026年。值得关注的是,中国市场呈现"国际企业与本土企业双轨并行"特征。据调研,2024年中国本土苏氨酸企业市占率首次突破30%,较2021年提升近7个百分点,反映出国产替代进程正在加速。
从行业细分视角看,饲料级与食品级苏氨酸在选型上存在显著差异——饲料级更注重性价比与批量稳定性,食品级与医药级则侧重纯度指标与合规认证。此外,欧美市场医药级产品占比已超20%,而亚太市场仍以饲料级为主导,结构升级空间较大。
四、未来展望:稳增中的结构性机会综合来看,苏氨酸市场虽面临原料价格波动、环保政策趋严及替代氨基酸竞争等风险,但中期内仍将受益于畜牧业扩张与功能性食品放量,保持5.6%的复合增长。对于氨基酸供应商而言,提前布局高纯度发酵技术与医药级认证体系,将在下一轮营养健康升级中占据先发优势。未来需求将集中于高纯度饲料级苏氨酸、临床营养专用产品、婴幼儿配方级原料及运动营养功能化添加剂。

 京公网安备 11010802022788号






