


 发帖

 雷达卡



据恒州诚思最新调研数据,2025年全球医疗调度软件市场规模约39.27亿元,预计至2032年将接近86.23亿元,未来六年复合年增长率(CAGR)达12.0%。这一增速在医疗信息化细分赛道中表现突出,背后折射出医疗机构运营压力攀升与医护资源结构性紧缺的深层矛盾。当前,大量医院正面临调度效率低下的核心痛点——患者预约与医生排班高度依赖人工协调,候诊时间长、床位周转率低、设备闲置率高等问题突出,医疗调度软件由此从单一预约工具升级为覆盖排班、资源分配、候诊管理及多院区协同的综合平台。本文将从市场格局、驱动因素、技术趋势及产业链结构四个维度展开深度解析。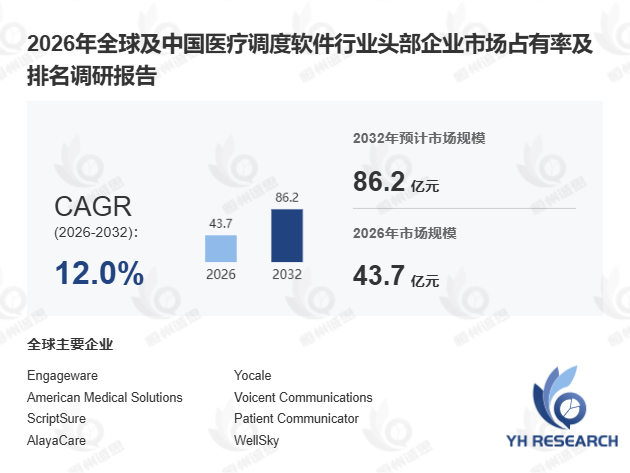
医疗调度软件是用于医疗机构统筹患者预约、医生排班、诊室调配、设备管理、床位分配及护理资源调度的软件系统,核心目标在于提升就诊效率与运营协同能力。其上游依托云计算、数据库、AI算法、网络安全、通信接口及HIS、EMR等系统资源;下游覆盖医院、诊所、体检中心、护理机构及远程医疗平台。随着运营压力上升与预约需求增长,该类软件正加速向智能化、云端化、一体化及患者体验优化方向演进。
二、三大驱动因素:资源紧缺与政策加码并行首先,医护资源结构性紧缺是核心推力。 据国家卫健委2024年11月发布的《中国卫生健康统计年鉴》,我国每千人口执业医师数仅3.4人,远低于OECD国家平均水平,医疗调度软件因此成为缓解资源错配的关键手段。
其次,医院精细化运营需求持续升级。 据艾瑞咨询2024年9月报告,三级医院门诊候诊平均时长仍超过45分钟,AI算法在预测就诊流量、优化医生班次、降低爽约率方面的应用价值日益凸显。某三甲医院引入智能调度系统后,门诊候诊时间缩短32%,床位周转率提升18%。
此外,远程医疗与移动端预约加速渗透。 2024年我国互联网诊疗量同比增长27.6%,患者门户、移动端预约与电子病历系统的深度集成已成主流趋势。据 恒州诚思 2024年6月数据,云端化医疗调度软件部署占比已从2022年的38%提升至2024年的52%。
三、竞争格局与区域差异:国际主导,本土加速突围从全球竞争格局看,头部企业在市场占有率及行业排名方面均占据主导地位,数据覆盖2021至2026年。值得关注的是,中国市场呈现"国际企业与本土企业双轨并行"特征。据调研,2024年中国本土医疗调度软件企业市占率首次突破20%,较2021年提升近7个百分点,反映出国产替代进程正在加速。
从行业细分视角看,大型三甲医院与基层医疗机构在调度软件选型上存在显著差异——三甲医院更注重多院区协同与AI算法深度,基层机构则侧重部署成本与操作便捷性。此外,数据安全与合规管理能力已成为厂商核心竞争壁垒,跨系统互联能力直接决定产品落地效率。
四、未来展望:高增长中的结构性机会综合来看,医疗调度软件市场虽面临数据安全合规与系统集成等技术难点,但中期内仍将受益于AI算法成熟与远程医疗放量,保持12%的高复合增长。对于软件厂商而言,提前布局AI预测调度、云端一体化部署及跨系统互联能力,将在下一轮智慧医院建设中占据先发优势。未来需求将集中于高智能化调度平台、多院区协同模块、患者体验优化工具及适配基层医疗的轻量化产品。

 京公网安备 11010802022788号






