


 发帖

 雷达卡



热水器行业正处于从存量竞争向品质升级过渡的关键阶段。 据恒州诚思调研数据,2025年全球热水器市场规模约2080.6亿元,预计2032年将接近2646.8亿元,未来六年复合增长率(CAGR)为3.6%。当前企业面临的核心痛点在于:储水式热水器市场已高度饱和、价格竞争激烈,而即热式热水器虽增速突出,却受制于安装门槛和初始成本,普及速度在不同区域差异显著。解决方案方向明确——以智能控制和高效加热技术为抓手,推动产品向中高端化、节能化演进。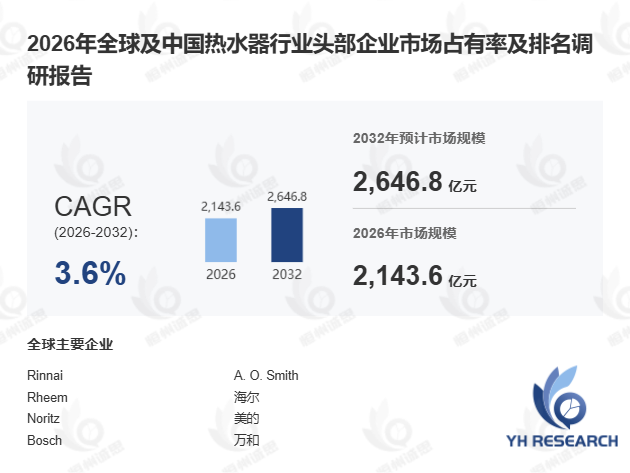
2025年全球热水器产量达11025.8万台,平均售价为261美元/台,主流产品毛利率维持在20%–45%区间,受品牌定位、技术路线及区域市场影响较大。
按加热方式划分,市场主要由储水式热水器与即热式热水器两大品类构成。储水式热水器通过内胆预先加热并储存热水,凭借技术成熟、供应充足、单机成本较低等优势,广泛覆盖家庭住宅、酒店、医院、学校及集中用水设施。据工信部2024年底发布的《家用热水器能效升级指导意见》,储水式产品仍占全球出货量的65%以上,但增长已趋于平稳。其主要短板在于待机热损失和安装空间需求。
即热式热水器则以"用水即热、零待机能耗"为核心卖点,更契合城市小户型及中高端住宅场景。据奥维云网2025年一季度数据,即热式热水器在中国一线城市的渗透率已突破18%,同比提升3.2个百分点。该类产品对加热功率、水流控制及安全保护要求更高,初始购买成本通常比同类储水式高出20%–35%,这在价格敏感市场构成一定普及阻力。
二、产业链与上下游格局上游原材料涵盖碳钢板、不锈钢板、铜管、铝材、搪瓷粉、镁棒、聚氨酯保温材料及电子控制器、传感器、燃烧器、换热器等核心部件。典型供应商包括安赛乐米塔尔、日本制铁、浦项制铁、宝钢股份及蒂森克虏伯等。2025年以来,铜材与电子元器件价格波动幅度约8%–12%,直接传导至中游制造成本。
下游应用分为家用、商用和工业用三大板块。家用市场覆盖公寓、独立住宅及存量替换需求,是出货量最大的细分领域;商用市场以万豪、希尔顿、洲际等酒店集团及大型医院、高校园区为典型客户;工业用市场则服务于食品饮料、制药、电子、纺织及化工等领域的工艺热水需求。值得关注的是,2024年中小企业在智能热水器领域的投入占比首次超过大型企业,显示出下沉市场的升级需求正在释放。
三、增长驱动与核心制约市场增长受多重因素共同推动。首先,全球住宅建设与存量翻新持续释放安装及替换需求;其次,节能法规与能效标准升级,推动燃气、热泵及智能控制型热水器加速迭代;此外,智能家居渗透率提升,数字温控、远程监测等功能显著提高了产品附加值。
与此同时,制约因素亦不容忽视。储水式热水器在低端渠道的价格战持续压缩利润空间;即热式产品对燃气供应、用电负荷及水压条件的严格要求限制了其在部分地区的推广;能源价格波动及原材料成本压力进一步增加了企业经营不确定性。此外,燃气泄漏、过热、压力异常等安全问题要求企业持续加大在产品设计、认证检测及售后服务端的投入。
四、竞争格局与研究覆盖本报告基于2021–2026年历史数据及2026–2032年预测,系统覆盖全球及中国市场头部企业的销量、收入、价格及市场占有率,并对重点国家需求结构、核心生产地区产能及产业链上下游进行了完整梳理。对比离散制造与流程制造在热水系统采购中的差异可见:工业用户更关注系统能效与工艺稳定性,而家用及商用客户对智能化体验和安装便捷性的权重更高——这一差异正驱动头部企业加速产品线分化布局。

 京公网安备 11010802022788号






