


 发帖

 雷达卡



据恒州诚思最新调研数据,2025年全球后张预应力系统市场规模约为93.17亿元,预计2026至2032年将保持4.7%的复合年均增长率(CAGR),至2032年市场规模将攀升至约129.7亿元,全球年产量达1.08亿套。当前,大跨度桥梁、高层建筑及核设施等高端应用场景对结构承载力与跨径能力的要求持续提升,后张预应力系统作为核心结构增强技术,正迎来存量更新与增量建设的双重驱动期。对于预应力材料供应商与结构工程企业而言,如何在高端锚固系统、灌浆材料等高附加值环节建立技术壁垒,已成为抢占市场份额的关键命题。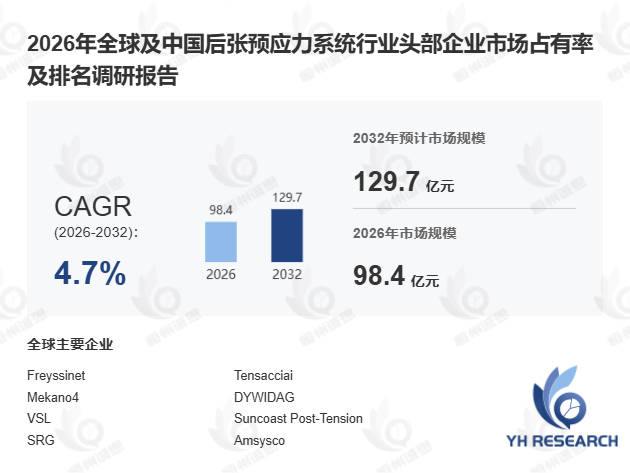
首先,从技术原理与产品架构来看,后张预应力系统作为预应力混凝土领域的核心技术路线,其工艺逻辑为:在混凝土养护至设计强度后,对高强度钢绞线施加张拉力,再通过锚固装置将预应力永久锁定于结构内部。该系统由预应力钢绞线、锚固系统、管道、灌浆材料、张拉千斤顶及监测附件六大模块构成,可显著提升结构的承载能力、抗裂性能、跨度潜力及材料利用率,同时有效降低结构自重。据住建部2024年11月发布的《装配式建筑与预应力技术融合发展报告》,采用后张预应力技术的大跨度桥梁,其主梁用钢量较传统方案减少约25%,跨度能力提升30%以上。上游原材料涵盖球墨铸铁、合金结构钢及表面处理材料,供应链稳定性直接决定中游企业的成本竞争力。
其次,从应用场景与需求结构分析,后张预应力系统高度依赖桥梁与基础设施领域,其中大跨度桥梁、超高层建筑及核设施构成增长最快的三大高端细分市场。以某东南亚跨海大桥项目为例,引入后张预应力技术后,主桥跨径由800米拓展至1200米,单桥钢材用量下降约18%,施工周期缩短近20%。值得关注的是,欧洲企业凭借长期积累的结构设计能力与安全认证体系,历来主导高端市场;而中国制造商正依托成本优势与海外基建项目经验加速渗透。据预测,2025—2030年亚太地区后张预应力系统需求增速将达5.8%,高于全球平均水平。对比离散制造与流程制造在结构工程领域的差异,后张预应力系统更偏向工程定制化交付,对企业的项目管理能力与区域服务网络提出更高要求。
此外,从竞争格局与产业链视角审视,后张预应力系统行业在结构设计、安全认证、施工技术及项目案例等维度存在显著准入门槛。据恒州诚思统计,2021—2026年全球头部企业在销量、收入、价格及市场占有率等指标上保持领先,国际企业与中国本土企业呈差异化竞争态势。2024年数据显示,中国企业在全球后张预应力系统市场的占有率已突破28%,较2021年提升约6个百分点。从产业链上游看,球墨铸铁与合金结构钢的价格波动持续影响中游制造商利润率;下游则受各国基础设施投资节奏直接驱动。
总体而言,后张预应力系统行业正从单一材料供应向"技术方案+工程服务+智能监测"的综合解决方案模式演进。据行业观察,具备锚固系统自主研发能力与数字化张拉监测技术的企业,将在下一轮竞争中占据主动地位。

 京公网安备 11010802022788号






