


 发帖

 雷达卡



据恒州诚思调研数据显示,2025年全球混凝土伸缩缝市场规模约达153.5亿元,预计未来六年将保持4.9%的复合年均增长率(CAGR),至2032年市场规模将攀升至约216.6亿元。当前全球混凝土伸缩缝产量约2677万米,行业正处于基础设施存量维护与增量建设双重驱动的关键窗口期。对于工程材料企业与结构保护方案商而言,如何在桥梁伸缩缝更换、弹性密封件升级等细分赛道中抢占先机,已成为转型升级的核心命题。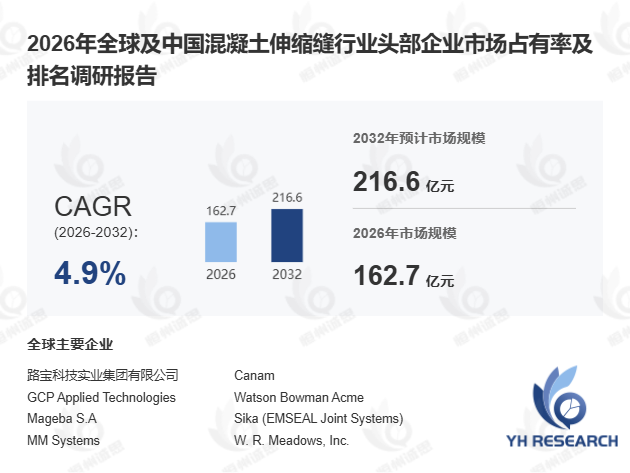
首先,从产品定义与技术架构来看,混凝土伸缩缝作为一种安装于混凝土结构构件之间的关键工程组件,主要用于适应热膨胀、收缩蠕变、地震活动、交通荷载及结构位移等多重工况引发的位移变形。该系统通常由弹性密封件、钢结构组件、锚固构件、弹性混凝土及模块化位移装置五大核心模块构成,兼具防水、减振、降噪与结构保护等复合功能。从产业链上游看,其原材料覆盖结构钢、不锈钢、橡胶密封材料、聚氨酯弹性体、弹性混凝土、锚固系统及防水材料等多个品类,供应链稳定性直接影响中游制造企业的成本控制能力。
其次,从应用场景与需求结构分析,混凝土伸缩缝系统广泛部署于桥梁、公路、商业建筑、停车场、机场、轨道交通系统、隧道及工业地面等多元场景。据工信部2025年1月发布的《基础设施结构保护技术发展报告》,我国在役桥梁中超过30%的伸缩缝已接近设计使用年限,更换需求正加速释放。值得关注的是,北美、欧洲及日本等发达经济体因基础设施老化问题突出,桥梁伸缩缝的更换与修复已成为驱动全球市场增长的核心动力。以某欧洲大型桥梁维护项目为例,引入模块化位移装置后,单次更换施工周期缩短约35%,综合维护成本下降近28%,充分验证了技术迭代对行业效率的提升作用。
此外,从竞争格局与区域差异来看,全球混凝土伸缩缝市场呈现头部集中、区域分化的特征。据恒州诚思统计,2021—2026年头部企业在销量、收入、价格及市场占有率等维度均保持领先,国际企业凭借品牌与技术壁垒占据高端市场,而中国本土企业则依托成本优势与快速响应能力在中低端市场持续渗透。2024年数据显示,中国市场头部企业的市场占有率首次突破35%,较2021年提升约8个百分点。对比离散制造与流程制造在结构保护领域的差异,混凝土伸缩缝更偏向工程定制化交付,对企业的项目管理能力与区域服务网络提出更高要求。
从产业链视角审视,上游原材料价格波动(如结构钢、聚氨酯弹性体)对中游制造商利润率形成持续压力,而下游基础设施投资节奏则决定了市场需求的短期弹性。据预测,2026—2032年全球重点需求区域将集中于亚太新兴市场与欧美存量更新市场,两大板块的需求结构差异将驱动企业采取差异化竞争策略。总体而言,混凝土伸缩缝行业正从单纯的材料供应向"产品+服务+数字化运维"的综合解决方案模式演进,具备系统集成能力的企业将在下一轮竞争中占据主动。

 京公网安备 11010802022788号






