


 发帖

 雷达卡



在全球陆基水产养殖与可持续海产品生产加速推进的背景下,水产养殖过滤设备正从传统辅助设备升级为现代高端养殖产业链的核心基础设施。据恒州诚思调研数据,2025年全球水产养殖过滤设备收入规模约18.25亿元,预计2032年将攀升至28.20亿元,2026—2032年复合年增长率(CAGR)为6.2%。对设备制造企业而言,行业竞争已从单纯的产能与价格比拼,转向智能化集成能力、模块化交付水平与长期技术服务深度的综合较量。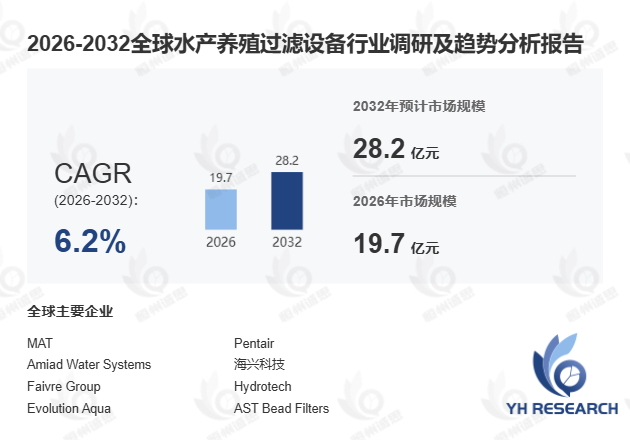
首先,从产品本质与产业链定位看,水产养殖过滤设备属于陆基循环水养殖系统(RAS)的关键功能装备。 该设备专为水产养殖系统设计,核心功能在于维持养殖用水的稳定性、安全性与循环利用效率,广泛应用于RAS系统、工厂化养殖、鱼苗孵化场、高密度虾类养殖、海水暂养系统及高端观赏鱼养殖等场景。其技术目标是高效去除悬浮颗粒、有机废物、残饵、氨氮、亚硝酸盐及病原微生物,进而降低疾病风险、提升养殖产量。2025年全球产量约23,996台,均价约1.05万美元/台。与普通池塘过滤器或消费级水族箱过滤器相比,专业水产养殖过滤设备强调高流量连续运行、自动化控制及与曝气、温控、水质监测系统的协同配合。据FAO 2024年发布的《世界水产养殖状况》报告,全球RAS系统年投资额已突破45亿美元,直接拉动过滤设备需求持续释放。
其次,从竞争格局与区域分化看,全球市场呈现"欧美技术领先、亚太增速最快"的结构性特征。 全球主要制造商包括MAT、Pentair、Hydrotech、Amiad Water Systems、海兴科技、Faivre Group、Evolution Aqua、AST Bead Filters和CM Aqua等,2025年前三大供应商市场份额合计达24.04%。欧洲企业在RAS过滤系统与智能水处理设备方面保持技术优势,丹麦、法国和瑞典长期引领生物过滤与微筛过滤技术;北美受陆基鲑鱼养殖投资增加及环境政策趋严驱动,对高性能机械与生物过滤系统需求持续增长。亚太地区则是增速最快的市场,中国、日本及东南亚国家正加速工业化养殖升级改造。典型案例方面,某国内对虾养殖企业引入模块化智能过滤系统后,水体氨氮控制精度提升35%,养殖周期缩短约20%。值得关注的是,2024年中国本土企业在水产养殖过滤设备领域的出口额同比增长超18%,首次在中低端市场份额上超越部分欧洲厂商。
此外,从技术升级方向与增长约束看,水产养殖过滤设备正经历智能化与模块化双重转型。 数字化监控、自动化控制及基于人工智能的水质管理技术日益融入过滤系统,部分设备制造商已推出交钥匙式RAS解决方案以降低安装复杂度。据行业观察,智能过滤系统的能耗较传统设备降低约25%,但其落地仍面临传感器精度不足、多参数协同算法成熟度有限等技术难点。同时,日益严格的废水排放与水资源再利用法规构成长期增长支撑,而拉丁美洲、中东及非洲市场虽当前规模有限,但展现出显著的长期增长潜力。
综合来看,水产养殖过滤设备的未来机会主要来自RAS系统规模化扩张、智能水处理技术渗透及亚太市场工业化升级。 本文基于恒州诚思调研,系统覆盖全球及中国市场2021—2032年销量与收入数据、头部企业竞争格局、重点国家需求结构、核心产区产能分布及完整产业链上下游分析,为企业战略布局提供数据支撑。

 京公网安备 11010802022788号






