


 发帖

 雷达卡



当前,全球深空探测与极端环境供电需求持续攀升,放射性同位素电池(又称核电池或原子能电池)作为超长寿命、高可靠性的特种能源方案,其战略价值日益凸显。据恒州诚思调研统计,2025年全球放射性同位素电池市场规模约0.86亿元,预计到2032年将接近3.39亿元,2026至2032年复合年均增长率(CAGR)高达20.6%。这一高速增长受深空探测任务扩张、极地与海底无人观测站部署加速,以及核电池在航天领域不可替代性的驱动。对于航天配套企业与特种电源供应商而言,理解放射性同位素电池的技术壁垒与竞争格局,是把握这一高壁垒赛道的关键前提。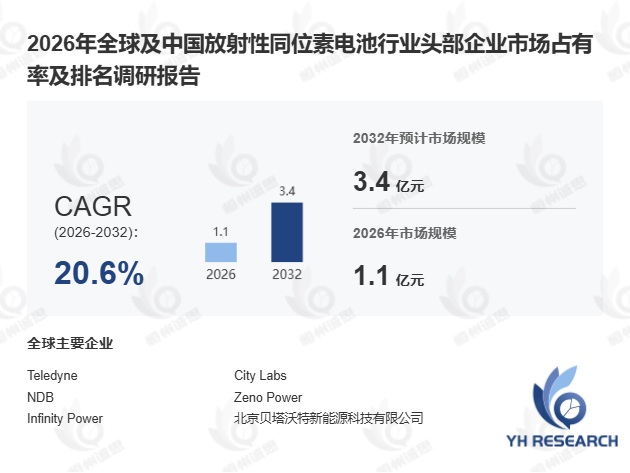
首先,从产品定义与技术原理来看,放射性同位素电池具备传统化学电池无法比拟的能量密度与环境适应性。 其核心原理在于利用不稳定核素进行α或β衰变时释放的高动能粒子,通过与周围物质碰撞将动能转化为热能,再经热电效应(如温差电偶)、热离子发射或光电效应等物理机制将热能转换为可供使用的电流。与传统化学电池不同,核电池的能量输出不依赖任何外部化学反应或环境条件。以钚-238为例,其半衰期约为87.7年,意味着核电池可在无须外界维护和燃料补充的情况下持续稳定供电数十年。2025年全球产量约752台,平均市场价格约每台1.59万美元,全球产能约2700台,行业平均毛利率高达51.56%,盈利能力表现突出。
其次,从产业链上游分析,放射性同位素供应与热电材料构成核心技术壁垒。 上游环节高度专业化,主要集中在钚-238等放射性同位素的生产与加工,以及封装材料、热电材料和高可靠性热电转换组件的制造,涵盖核燃料制造、同位素提纯及硅锗、方钴矿等先进热电模块材料。据美国能源部2024年8月发布的报告,全球钚-238年产能仅约1.5千克,远不能满足深空探测任务需求,供应瓶颈已成为制约核电池量产的关键因素。典型上游机构包括橡树岭国家实验室(钚-238生产)、爱达荷国家实验室(核材料处理)及欧盟联合研究中心(同位素研究),整个供应链受政府严格监管。
此外,从市场竞争格局与下游应用来看,全球核电池市场呈现高度集中特征。 下游主要涉及航天机构与航空航天制造商,包括美国国家航空航天局(NASA)、欧洲航天局(ESA)及洛克希德·马丁等集成商,其将放射性同位素电池系统(RPS)集成至深空探测任务中。应用领域覆盖行星探测器、外行星轨道飞行器、月球系统及地表探测车,典型案例包括"旅行者号"与"毅力号"火星车均搭载核电池供电。值得关注的是,2024年我国在放射性同位素热电转换技术上取得突破,某科研院所研发的新型硅锗热电模块转换效率较上一代提升约12%,但在钚-238自主供应方面仍依赖国际合作。
从行业细分视角观察,核电池市场正从"政府主导型"向"商业航天驱动型"演变。 对比深空探测与近地轨道应用,前者对核电池的寿命与可靠性要求更为严苛,后者则更关注成本优化。独家观察显示,2024年商业航天企业在核电池采购上的投入占比首次超过传统政府项目,反映出行业正经历从"任务驱动"向"市场驱动"的关键转型。
综合来看,放射性同位素电池行业正处于从实验室技术向商业化量产跃迁的关键窗口期,企业若能在同位素供应自主化与热电转换效率提升方面建立壁垒,将在下一轮深空探测与极端环境供电潮中占据先机。

 京公网安备 11010802022788号






