


 发帖

 雷达卡



当前,食品烘焙、日化乳液及医药制剂企业在油水混合均匀性、产品稳定性与保质期方面面临核心痛点,单甘油硬脂酸酯(GMS) 作为兼具乳化、增稠、抗老化与晶型调节功能的非离子表面活性剂,正从单一乳化剂演变为覆盖食品、日化、医药三大领域的关键功能原料。据恒州诚思(YH Research) 《全球单甘油硬脂酸酯市场报告2021-2032》,2025年全球市场规模达14.60亿美元,预计2032年攀升至15.30亿美元,2026-2032年CAGR为4.80%,在功能性食品添加剂赛道中表现突出。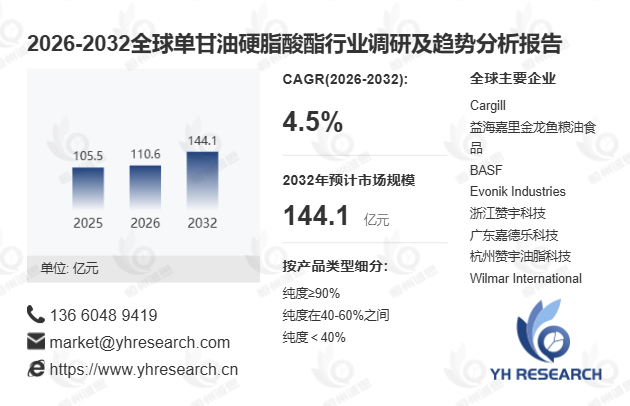
首先,单甘油硬脂酸酯的核心技术价值在于其分子结构中同时含有亲水基团与亲油基团,可在油水界面形成稳定乳化膜,实现油水体系的均匀分散与长期稳定。在食品烘焙领域,适量添加GMS可改善面筋网络与淀粉老化状态,使面包体积提升30%以上,货架期延长2-3天。据中国焙烤食品糖制品工业协会2024年调研数据,采用GMS复配乳化体系的烘焙企业,产品货损率平均降低约18%。在日化领域,其可有效降低乳液分层、浑浊与油析风险;在医药及塑料加工领域,则作为乳化助溶赋形剂与抗静电剂使用。对比食品级与工业级应用,前者对单酯含量(≥90%)与杂质控制要求显著更高,而后者更关注性价比与加工流动性,这一差异直接影响中游企业的产品分级策略。
其次,产业链结构呈三段式分布。上游以硬脂酸、甘油和催化剂为核心原料,硬脂酸主要来自棕榈油、椰子油等天然油脂路线,东南亚及中国油脂化工企业占据主导供应地位;甘油则包括天然甘油(多来自生物柴油副产物)与合成甘油两条路线。据USDA 2024年11月报告,全球棕榈油产量同比增长5.2%,为硬脂酸供应提供了充足保障。中游制造涵盖酯化反应、分子蒸馏纯化、脱色脱臭、造粒或粉体化等关键工序,其中分子蒸馏精度直接决定单酯含量与批次稳定性,是头部企业的核心技术壁垒。某国内头部企业通过连续化分子蒸馏工艺,将单酯含量波动控制在±1.5%以内,显著优于行业平均±3%的水平。
此外,竞争格局呈三层架构。Cargill、益海嘉里金龙鱼、BASF、Evonik、Croda International等跨国企业依托原料控制与全球合规认证保持领先;浙江赞宇科技、广东嘉德乐科技、Wilmar International、KLK Oleo等区域及中国供应商则凭借成本优势与本地化服务能力持续抢占份额。值得关注的是,2024年中国供应商在全球食品级GMS市场的份额首次突破35%,标志着国产替代加速。未来竞争重心将从产能与价格转向原料溯源、食品医药合规体系、客户配方定制服务及可持续供应链建设。
下游需求集中于食品、日化与医药三大领域,其中食品应用占比最高,烘焙、乳制品、速冻食品及饮料糖果为主要场景。下游客户普遍关注产品安全性、乳化效率、批次一致性、气味色泽及长期供货能力,头部供应商往往同时具备油脂化工原料组织能力、连续化生产能力及全球客户认证经验。
展望未来,单甘油硬脂酸酯技术迭代将聚焦高纯度(单酯含量≥95%)产品开发、生物基硬脂酸替代路线探索,以及与清洁标签趋势适配的天然来源GMS产品推广。在烘焙与乳制品领域,GMS与其他乳化剂的复配技术将成为差异化竞争焦点,推动产品从基础功能原料向高附加值配方解决方案演进。

 京公网安备 11010802022788号






