


 发帖

 雷达卡



当前,半导体先进制程向3nm及以下节点推进、生物医药GMP合规要求持续收紧,洁净室作为核心生产基础设施的管控精度面临系统性升级压力。人员作为洁净室内最大的移动污染源,其发尘量、微生物释放及静电放电风险直接影响产品良率与工艺稳定性。洁净室服装作为人员污染源控制体系的核心组件,正从单一耗材供货向"材料研发+洁净洗涤+灭菌验证+质量追溯+区域服务网络"的全链路能力延伸。据 恒州诚思(YH Research) 最新报告,2025年全球洁净室服装市场规模达5.18亿美元,预计2032年攀升至5.39亿美元,2026—2032年CAGR为4.10%,行业进入稳增长与结构优化并行期。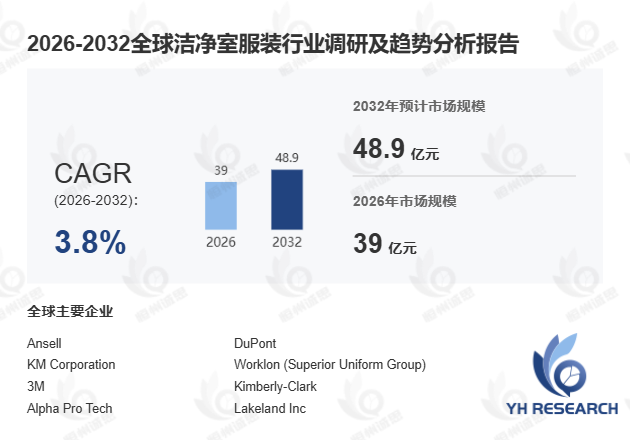
首先,洁净室的技术内涵决定了洁净室服装的性能边界与产品形态。 洁净室通过空气过滤、气流组织、温湿度控制、压差控制及人员物料管理等手段,对微生物、灰尘、化学蒸汽、空气颗粒和水蒸气等污染物实施受控管理,广泛应用于半导体、生物医药、食品加工、精密电子、航空航天及核工业等领域。洁净室服装通常采用低发尘、防静电、耐洗涤、耐灭菌面料及组件制成,产品形态覆盖连体服、分体服、洁净大褂、无菌服、头罩、鞋套、手套及口罩等。其核心功能在于有效抑制人体毛发、皮屑、纤维、微粒及微生物向生产区域释放,同时兼顾穿着舒适性、活动便利性、耐久性与批次可追溯性。据中国电子学会2025年3月发布的《半导体洁净技术白皮书》,12英寸晶圆厂对洁净室服装的离子污染控制要求已提升至≤0.5μg/cm²,较五年前标准严格近一倍。
其次,产品属性的分层设计反映了不同应用场景的差异化需求。 可重复使用洁净服更强调面料耐清洗次数、导电纤维稳定性及洁净洗涤服务体系的配套能力;一次性洁净服则聚焦供应稳定性、快速更换效率及交叉污染风险控制;无菌洁净服需满足ISO 14644及GMP规范下的灭菌验证要求。对比离散制造与流程制造在洁净室管控中的差异:半导体Fab厂更关注防静电与超低发尘性能,而生物医药车间则对无菌等级与灭菌验证提出更高标准。值得关注的是,2024年国内洁净室服装企业在服务化转型上的投入占比首次超过40%,标志着行业从"卖产品"向"卖方案"的结构性转变。然而,洁净洗涤服务落地仍面临洗涤工艺参数标准化不足、灭菌效果批次一致性验证困难等技术难点,尚需行业持续攻关。
此外,区域结构与竞争格局呈现明显的梯度分化特征。 北美、欧洲在生物医药、医疗器械和高合规洁净环境中具备较强需求基础;日本、韩国在半导体、显示面板和高端电子领域应用成熟;中国则受半导体国产化、生物医药CDMO扩产和食品加工规范化驱动,市场增速表现突出。东南亚受电子制造转移和制药投资增加影响,正成为洁净室服装供应与服务网络扩张的新兴区域。从竞争格局看,高端可重复使用洁净服和无菌服技术壁垒更高,头部企业通常通过产品组合、认证体系、洁净洗涤网络和客户粘性建立竞争护城河。典型案例方面,某头部生物制药企业引入全链路洁净洗涤服务后,无菌服灭菌验证周期缩短约35%,批次一致性合格率提升至99.2%。
综合来看, 洁净室服装已从简单的防护消耗品升级为保障半导体制程良率与生物医药合规生产的战略装备,全链路服务能力正成为企业核心竞争壁垒。

 京公网安备 11010802022788号






