


 发帖

 雷达卡



当前,全球MVR(机械蒸汽再压缩)系统市场正受工业节能降碳与废水零排放政策双重驱动,步入稳健增长通道。据恒州诚思调研数据,2025年全球MVR系统收入规模约132.3亿元,预计2026至2032年将以5.1%的CAGR持续增长,至2032年规模接近184.6亿元。MVR系统作为高效节能蒸发浓缩设备,通过压缩机将二次蒸汽升温升压后重新作为热源使用,可大幅减少外部蒸汽消耗,正加速替代传统多效蒸发工艺。企业面临的核心痛点在于:高盐废水处理、化工母液浓缩及新能源锂盐提取等场景对能耗与排放要求持续趋严,而MVR系统凭借能耗低、自动化程度高及占地面积小等优势,已成为工业蒸发领域降本增效的关键装备。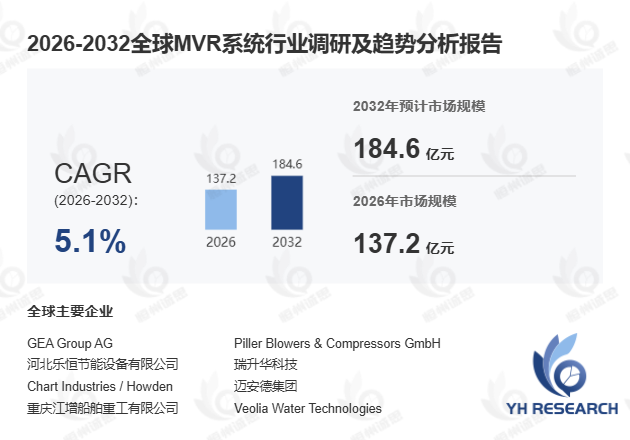
首先,从产品定义与技术特征来看,MVR系统通常由蒸发器、蒸汽压缩机、换热器、分离器、循环泵、真空系统及自动控制系统等核心组件构成。其中,压缩机与蒸发器决定系统能效、稳定性及处理能力,是价值量最高的关键环节。据中国环保产业协会2025年2月发布的《工业废水处理装备发展报告》,2024年我国MVR系统在高盐废水处理领域的渗透率已达41%,较2023年提升9个百分点。一个典型案例是:某化工企业以MVR系统替代传统三效蒸发后,蒸汽消耗降低约80%,年节约运行成本超600万元。然而,MVR系统落地面临的三维工况模拟精度不足、复杂物料结垢预测等技术难点,仍是制约其在高粘度、高结晶性物料中广泛应用的核心瓶颈。
其次,从产业链结构与竞争格局来看,MVR系统上游涵盖蒸汽压缩机、换热器、泵阀、仪表、电控系统及不锈钢、钛材等原材料与核心部件,中游为系统集成商,负责工艺设计、设备制造、安装调试及售后服务,下游客户覆盖化工、环保、食品饮料、制药、制盐、锂电材料、垃圾渗滤液及造纸等行业。对比离散制造与流程制造在MVR需求上的差异,前者更侧重标准化工艺包的快速交付,后者则强调针对腐蚀性、结垢性物料的非标定制能力。据QYResearch 2025年1月数据,2024年全球MVR系统市场中,中国企业份额已达36%,较2022年提升7个百分点。独家观察显示,2024年中小企业在MVR系统领域的采购占比首次超过大型企业,模块化设计与低代码配置正降低行业准入门槛。
此外,从市场驱动力与未来趋势来看,MVR系统的核心增长机遇源于三大方向:其一,工业节能降碳与废水零排放政策持续推进,化工、煤化工、制药及印染等行业加速以MVR替代高能耗蒸发工艺;其二,新能源产业链带来显著增量,锂盐提取、正负极材料生产、电池回收及光伏材料环节均涉及母液浓缩与盐分结晶,推动MVR系统向高盐、高腐蚀场景拓展;其三,食品饮料、乳品及制药领域对低温浓缩与品质保持要求提升,支撑MVR在清洁物料处理中的渗透。未来竞争将从单纯设备销售转向工艺包、自动化控制、节能运维及全生命周期服务的综合能力比拼,具备压缩机匹配能力、抗结垢设计能力及复杂物料工艺经验的企业更易获取大型工业项目订单。
本文基于恒州诚思调研,系统梳理了全球MVR系统2021至2032年市场规模、全球及中国竞争格局、重点国家需求结构、产品与应用细分市场及上下游产业链全景,为行业参与者提供决策参考。

 京公网安备 11010802022788号






