


 发帖

 雷达卡



当前,全球订单履约软件市场正从电商后台工具加速升级为企业供应链执行层的核心系统。据恒州诚思调研数据,2025年全球市场规模约253.1亿元,预计2026至2032年将以9.6%的CAGR持续增长,至2032年规模接近475.5亿元。这一增长受消费者对快速配送、精准发货、物流可视化及便捷退换货需求持续攀升的驱动,企业亟需一个能够实时连接库存、订单、仓库、运输与售后全链路的软件平台,以支撑多渠道销售与日益复杂的交付承诺。云端化、接口化、智能订单路由及配送状态可视化,正成为该赛道的核心竞争壁垒。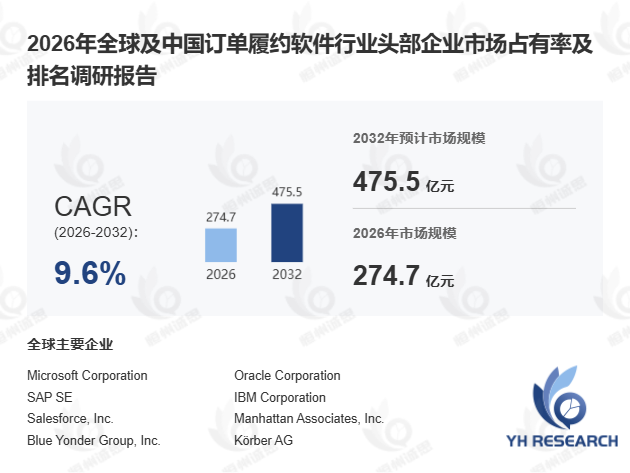
首先,从产品定义与核心功能来看,订单履约软件是覆盖客户订单从接收、库存校验、履约地点分配、拣选包装、发货物流跟踪到异常处理与退货回流全流程的企业级管理系统,通常以云端订阅、本地部署或混合模式交付。其核心模块包括订单接入、库存可用量校验、仓库与门店智能分配、拣货任务生成、承运商接口对接、运单与标签生成、配送状态同步及履约绩效分析。据Gartner 2025年1月发布的《供应链执行技术成熟度报告》,2024年全球超过67%的中大型零售企业已将订单履约软件纳入供应链数字化核心投资清单,较2023年提升12个百分点。一个典型案例是:某国际快消品牌引入智能订单路由模块后,跨渠道订单分配效率提升38%,错发率下降至0.3%以下,履约周期缩短约25%。
其次,从区域市场格局与竞争态势来看,全球主要供给地区包括美国、欧洲、中国、印度、日本、韩国及东南亚。美欧市场在企业级订单编排、全渠道履约及供应链套件方面保持领先,而中国、印度及东南亚在电商履约、跨境订单处理及中小企业云端软件领域增速突出。对比离散制造与流程制造在履约需求上的差异,前者更侧重B2B批发订单的批次管理与合规追溯,后者则强调高并发电商订单的实时路由与库存同步,这导致标准化软件难以完全覆盖所有复杂场景。据 恒州诚思 2024年11月数据,中国电商履约软件市场规模已达86.3亿元,同比增长14.7%,其中低代码集成平台的渗透率首次突破30%。
此外,从市场驱动力与挑战来看,订单履约软件的核心增长机会源于电商渗透率持续提升、品牌直营渠道扩张、第三方物流专业化及跨境贸易复杂化。品牌商期望通过统一履约系统降低超卖与延迟发货风险,零售商需打通门店发货、自提与仓库配送,制造与分销企业则追求订单交付透明度与接单至出货周期的压缩。然而,系统需与ERP、WMS、TMS、电商平台、支付系统及承运商网络深度集成,实施周期长、数据质量要求高、流程改造成本显著,仍是制约中小企业快速部署的主要瓶颈。独家观察显示,2024年中小企业在订单履约软件领域的云端订阅投入占比首次超过大型企业,模块化部署与低代码集成正成为降本增效的关键路径。
本文基于恒州诚思调研,系统梳理了全球订单履约软件2021至2032年市场规模、全球及中国竞争格局、重点国家需求结构及上下游产业链全景,为行业参与者提供决策参考。

 京公网安备 11010802022788号






