


 发帖

 雷达卡



在糖尿病管理需求从三甲医院向基层医疗加速渗透的背景下,糖化血红蛋白(HbA1c)检测设备正处于"成熟技术下沉与基层增量释放"的关键转折期。据恒州诚思调研数据,2025年全球糖化血红蛋白检测设备市场规模约53.76亿元,预计到2032年将接近72.34亿元,未来六年CAGR为4.3%。这一增速虽属稳健型,但结构性分化极为突出:POC设备在基层诊疗与慢病随访场景中渗透率持续攀升,而实验室级高通量平台在确证检测与批量样本处理中仍不可替代。对体外诊断(IVD)企业而言,研判"设备+耗材+数据"一体化解决方案的竞争逻辑,是布局下一周期的核心命题。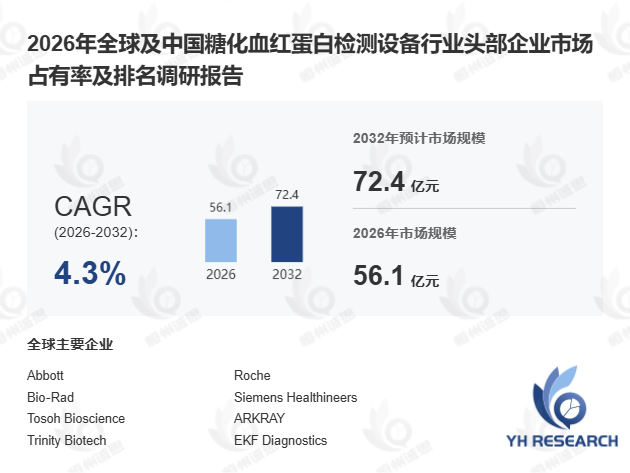
首先,产品定义与产业链结构:精密检测仪器的上下游壁垒
糖化血红蛋白检测设备是用于定量分析血液中HbA1c含量的医学分析仪器,广泛应用于糖尿病管理与血糖控制监测。其上游核心原材料涵盖血液分析用试剂盒、高纯度缓冲液、微流控芯片、光学或电化学传感器组件及精密电子控制模块。据国家卫健委2024年11月发布的《中国糖尿病防治报告》,我国糖尿病患者已超1.4亿人,基层HbA1c检测覆盖率仅约35%,这一差距正构成设备增量的核心来源。
下游客户包括医院、诊所、体检中心及个人健康管理机构。2025年全球产能约56万台,销量约43.24万台,平均出厂价1,720美元/台,行业典型毛利率约47%。受检测准确性、溯源体系及质控稳定性要求影响,采购模式呈明显分层:大型医院与第三方检验机构倾向高通量自动化平台,基层机构则更关注设备体积、操作便利性与综合使用成本。
其次,竞争格局:国际品牌与本土企业的方法学分野
全球市场由国际医学诊断企业、专业HbA1c检测厂商及中国本土IVD企业共同参与。国际品牌在HPLC、毛细管电泳、全自动分析平台及质量控制体系方面表现突出,主要覆盖大型医院与区域检验中心;本土企业则依托成本控制、渠道覆盖与基层适配能力,在中低通量设备及POC领域持续扩大份额。据IQVIA 2024年8月数据,中国本土IVD企业在POC糖化血红蛋白检测设备市场占有率已达41%,较2021年提升12个百分点。
值得关注的是,不同检测方法并非完全替代关系:硼酸亲和法、免疫法、酶法、HPLC及毛细管电泳各对应不同场景。某国内IVD企业推出的微流控免疫法POC设备,将单次检测时间从8分钟压缩至3分钟,已进入超过2000家社区卫生服务中心。
此外,增长驱动与核心制约:从检测工具到慢病数据入口
2026至2032年,小型化、自动化、联网化与结果标准化将成为主要技术方向。POC设备受益于基层诊疗、家庭医生服务及慢病随访场景扩张,实验室设备则向更高通量、更低人工干预方向升级。与此同时,医疗信息化推动设备从单一检测工具向慢病数据入口演进,厂商需在仪器、试剂耗材、质控品、软件平台及售后服务间构建完整解决方案。
主要增长动力来自糖尿病患者基数扩大、早筛早诊需求增强、基层医疗能力建设及医保项目支持。核心制约则包括部分地区采购预算有限、基层人员培训不足、不同方法学结果一致性管理要求较高,以及设备对耗材供应与维护服务的强依赖性。对厂商而言,单纯设备销售已难以形成长期壁垒,未来竞争重点将转向检测准确性、全生命周期成本及本地化服务能力。
本文基于2021至2026年历史数据及2026至2032年预测,系统覆盖全球及中国市场竞争格局、重点区域需求结构、核心产区产能分布及产业链上中下游完整分析框架,为行业参与者提供决策参考。

 京公网安备 11010802022788号






