


 发帖

 雷达卡



在涂料助剂细分赛道中,涂料催干剂正面临"传统氧化干燥体系受替代压力、绿色配方替代加速"的结构性转折。据恒州诚思调研数据,2025年全球涂料催干剂市场规模约21.88亿元,预计到2032年将接近26.33亿元,未来六年CAGR为2.6%。这一温和增速的背后,是醇酸树脂与油性涂料平台的存量支撑,以及水性、无钴、低VOC催干剂带来的结构性增量。对化工助剂企业而言,研判配方替代路径与区域市场分化逻辑,是布局下一轮增长周期的核心命题。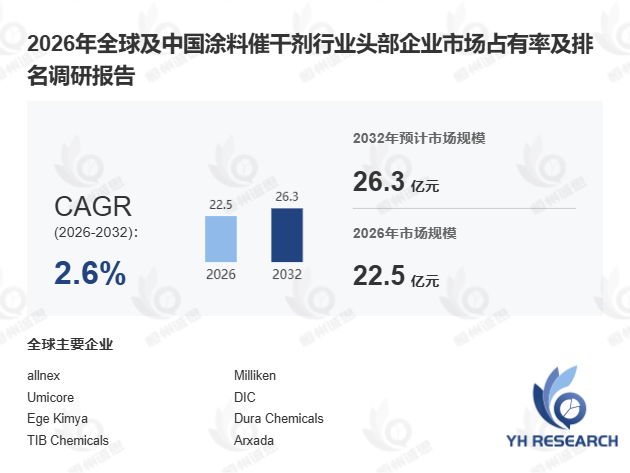
首先,产品定义与技术价值:氧化干燥体系的"加速引擎"
涂料催干剂是一种金属基添加剂,广泛应用于氧化干燥涂料、涂层、清漆、着色剂及部分印刷油墨中,核心功能在于加速醇酸树脂、天然油及氧化混合粘合剂体系的表面干燥、漆膜硬度发展与最终固化。在环境温度条件下,若无催化金属羧酸盐或相关金属有机络合物介入,醇酸树脂与油改性涂料的干燥速率将显著下降,进而影响下游涂装效率。据中国涂料工业协会2024年10月发布的统计,我国涂料催干剂年消费量约1.8万吨,其中传统辛酸钴与新癸酸钴仍占主流份额,但无钴催化配方增速已达12%以上。
其次,产业链结构:上游金属纯度与下游配方锁定构成双重壁垒
上游供应链涵盖钴、锰、铁、锆、钙、锌、钡、锶、铈等金属原料,以及新癸酸酯、2-乙基己酸酯、环烷酸酯、烃类溶剂、水性分散载体和配方稳定剂。涂料催干剂的技术专业性体现在金属纯度控制、金属含量一致性、低色度配方、无钴催化、法规文件编制及醇酸树脂体系相容性测试等维度。下游买家包括油漆制造商、工业涂料配方商、木器涂料生产商、防护涂料供应商、船舶涂料配方商及油墨制造商,采购模式以年度框架协议、合格供应商名单、配方锁定及重复订单为主,而非现货交易。
此外,行业典型毛利率约31.0%,显著高于一般化工助剂水平,其利润空间主要源于配方技术壁垒、客户资质认证、严格的金属含量控制及应用服务能力。
再次,竞争格局与区域分化:CR5达35.5%,欧美重价值、亚洲重销量
前五大供应商控制全球约35.5%的收入,市场仍保持一定分散度,大量区域生产商仍在供应传统钴、钙、锌、锆及复合催干剂。全球产量约57,200公吨,平均出厂价约5,290美元/公吨。值得关注的是,欧洲和北美收入占比高于销量占比,受水性、无钴、低VOC及特种催干剂单位价值更高影响;中国及亚洲市场则占据更大销量份额,主要得益于醇酸装饰涂料、木器涂料及成本驱动型混合金属催干系统的持续应用。
对比离散型涂料配方商与流程型船舶涂料供应商在催干剂需求上的差异:前者更关注干燥速度与成本平衡,后者则对耐盐雾、长效稳定性要求更高。2024年,无钴催干剂在工业维护涂料领域的渗透率首次突破18%,这一趋势正在重塑传统以钴系为主导的竞争格局。某国内工业涂料企业引入锰铁混合催干剂替代部分钴系产品后,VOC排放降低22%,同时通过欧盟REACH法规认证,成功进入北欧市场。
最后,增长驱动与核心瓶颈:配方替代是主线,性能与合规是关键
2026至2032年,涂料催干剂需求增长将较为温和,核心制约在于水性丙烯酸、聚氨酯、环氧树脂及粉末涂料对传统氧化干燥体系的持续替代。新兴市场的建筑翻新、木器涂料需求及印刷油墨应用将提供增量支撑。主要技术趋势并非提升用量,而是推进无钴、无铅、低气味、低VOC、水性且与高固含量相容的配方重构。核心瓶颈集中于钴替代品的催化性能稳定性、金属价格波动、有害金属监管压力,以及在不引发起皱、变色或储存后性能衰减前提下维持干燥效率的技术难题。
本文基于2021至2026年历史数据及2026至2032年预测,系统覆盖全球及中国市场竞争格局、重点区域需求结构、核心产区产能分布及产业链上中下游完整分析框架,为行业参与者提供决策依据。



 京公网安备 11010802022788号






