


 发帖

 雷达卡



在全球轮胎子午化率持续攀升与新能源汽车轻量化需求加速释放的双重驱动下,轮胎帘子布作为轮胎制造中不可替代的骨架增强材料,正从传统民用配套向高性能、轻量化方向深度升级。据恒州诚思调研数据,2025年全球轮胎帘子布和织物市场规模约429.8亿元,预计至2032年将增至607.7亿元,未来六年CAGR为4.9%。2025年全球产量约156万吨,平均价格约3814美元/吨。对于轮胎帘子布生产企业而言,当前的核心机遇在于:新能源汽车对低滚阻、耐热耐老化及轻量化帘子布的需求激增,正推动聚酯、芳纶等高端品类加速替代传统锦纶产品。本文将从市场规模、产业链结构、技术演进及区域格局四个维度展开深度剖析。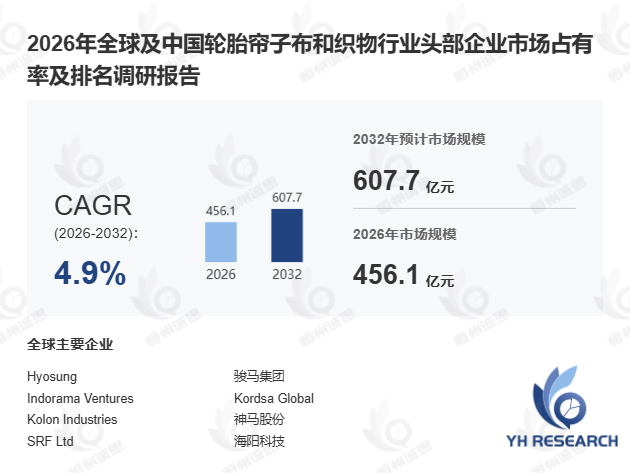
首先,从产品定义与技术门槛看,轮胎帘子布属于轮胎制造的核心功能性材料,其性能直接决定轮胎承载安全与服役周期。 该产品以聚酯、锦纶、芳纶等化学纤维为核心原料,经捻线织造、浸胶改性等工序加工成型,凭借优异的拉伸强度、抗疲劳性与尺寸稳定性,嵌入轮胎胎体、侧壁及带束结构内部。据中国橡胶工业协会2025年初发布的轮胎行业运行报告,我国半钢子午胎用帘子布国产化率已超85%,但高性能芳纶帘子布的国产替代率仍不足30%。不同于普通纺织面料,轮胎帘子布需通过专用浸胶工艺强化与橡胶的粘合性能,适配复杂路况与长期高频使用需求。产品主要分为帘线与胎用织物两大品类,广泛配套乘用车、商用车、工程装备及特种工业轮胎制造场景。
其次,从产业链与竞争格局看,行业呈现"上游石化绑定、中游技术驱动、下游认证壁垒高"的三段式特征。 上游以石化化纤产业为核心,供应聚酯切片、锦纶切片、高性能芳纶原料及专用浸胶药剂,原材料品质直接决定成品性能下限。中游为帘子布专业化生产环节,完成纤维捻合、精密织造、胶液浸渍、定型烘干等核心流程,需根据下游轮胎参数差异化生产多规格产品。下游深度绑定轮胎制造行业,行业具备严格的准入认证体系,合作粘性强。全球头部企业包括Kolon Industries、Hyosung、SRF Limited、泰和新材、神马股份等,前五大供应商合计市场份额约35%。值得关注的是,2024年中国轮胎帘子布企业在芳纶品类上取得突破,据泰和新材2025年半年报披露,其芳纶帘子布产能同比增长约28%,国产替代正从锦纶向芳纶等高端赛道延伸。
此外,从技术演进与增长驱动看,行业重心正向轻量化、低滚阻及绿色生产方向迁移。 新能源汽车产业快速发展,车辆自重控制与低滚阻需求持续推动高模低收缩聚酯帘子布、改性锦纶及轻量化芳纶帘子布的渗透应用。据某欧洲轮胎企业2025年技术白皮书,采用高模聚酯帘子布的新能源轮胎较传统产品滚阻降低约15%,续航里程提升约8%。然而,芳纶帘子布的量产仍面临纤维表面处理均匀性不足及浸胶工艺适配性差等技术难点。双碳政策背景下,行业加速向低碳生产与环保助剂方向转型,倒逼企业优化生产流程。区域方面,中国依托完善的化纤产业基础与庞大轮胎产能,已成为全球核心生产及供应基地,产业规模化与成本优势突出。
总体而言,轮胎帘子布市场虽受4.9%的中低速增长约束,但新能源汽车轻量化需求与轮胎子午化升级构成结构性增长引擎,中长期发展空间持续拓宽。
(本文核心覆盖:全球市场规模与竞争格局、中国市场分析、重点区域需求结构、产业链上下游及核心生产地区,数据跨度2021—2032年。)

 京公网安备 11010802022788号






