


 发帖

 雷达卡



在建筑施工与室内装修领域,激光水平仪作为提升放样精度、缩短作业周期的核心校准工具,正经历从"专业级设备"向"全场景标配"的渗透转型。据恒州诚思调研数据,2025年全球激光水平仪市场规模约53.21亿元,预计至2032年将增至65.10亿元,未来六年CAGR为2.9%。全球年产量约1,150万台,平均出厂价约64美元/台,行业毛利率高达34.5%。对于工具制造商与渠道商而言,当前的核心矛盾在于:入门级产品受中国品牌与线上渠道冲击,价格压力持续加大,而高端旋转式激光水平仪则凭借更远测量距离、电子自动调平及数字化布局工作流等功能,仍保持较强的溢价能力。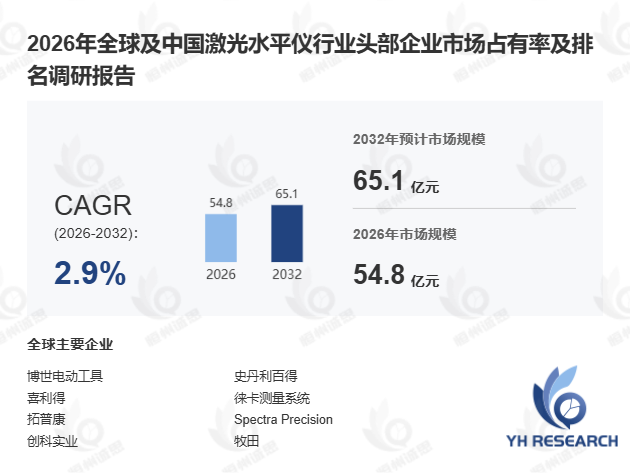
首先,从产品定义与技术门槛看,激光水平仪属于便携式高精度校准设备,其核心竞争力集中于光学性能与环境适应性。 该设备通过投射激光参考线、点、平面或旋转光束,实现水平调平、垂直校准、方正、铅垂及放样等功能,广泛应用于住宅翻新、室内装修、地板铺设、机电安装及户外土木工程等场景。据中国五金制品协会2025年初发布的工具行业报告,我国电动工具出口中测量校准类产品增速居前,激光水平仪出口量同比增长约18%。上游供应链围绕激光二极管模块、光学窗口、光束整形组件、摆锤或电子自调平机构、倾斜传感器、旋转电机及锂电池组等构建,供应商的竞争力主要取决于光束稳定性、校准一致性、绿光可见性及IP防护等级。行业准入门槛包括光学对准技术、耐用自调平系统、激光安全合规性及专业经销渠道网络,前五大供应商合计占据全球约34%的收入份额(CR5)。
其次,从竞争格局与终端需求看,市场呈现"高端守利润、低端拼成本"的分化态势。 专业旋转式激光器、品牌三平面绿光束型号及加固型户外设备通常能获得更高利润率,而入门级线激光器和自有品牌十字线型号则面临更大价格压力。值得关注的是,2024年中国品牌在全球激光水平仪市场的出货量占比首次突破25%,线上渠道销售份额同比提升约7个百分点,对传统国际品牌的零售渠道形成显著冲击。需求端方面,北美、欧洲、中国及亚太地区为主要市场,中东地区虽规模较小但单品价值较高,受基础设施建设与商业建筑驱动。客户群体涵盖DIY用户、室内装潢师、机电承包商、工具租赁公司及专业测量团队,不同终端用户的购买行为差异显著——家庭用户主要通过电商与五金零售渠道采购,专业用户则倾向于授权经销商、项目招标或年度框架协议。
此外,从技术演进与增长驱动看,行业重心正向智能化与生态化方向迁移。 2026—2032年的市场增长将主要来自翻新改造需求、老旧红光束工具的绿光替换、无线电池生态系统集成及更快布局效率的需求。据某欧洲OEM 2025年发布的技术路线图,其新一代旋转式激光水平仪已实现与工地生产力软件的数据互通,放样效率较上代提升约30%。然而,人工智能对激光水平仪的影响目前仍以间接方式为主,体现在智能布局辅助、缺陷检测及工地生产力软件层面,而非硬件本身。行业主要技术瓶颈在于光学稳定性、可靠校准及在灰尘、潮湿、振动等恶劣工况下保持精度的能力。与此同时,激光安全分类、电气安全及区域产品认证等合规压力将持续存在。
总体而言,激光水平仪市场虽受2.9%的低增速约束,但34.5%的行业毛利率使其仍属工具赛道中的高价值品类。高端供应商将通过数字化工作流集成与更高IP防护等级捍卫定价权,而中国品牌的持续扩张将进一步重塑入门级市场的竞争格局。
(本文核心覆盖:全球市场规模与竞争格局、中国市场分析、重点区域需求结构、产业链上下游及核心生产地区,数据跨度2021—2032年。)


 京公网安备 11010802022788号






